
当前位置 > 散户吧 > 国际要闻 > 国际黄金 > 黄金卡在4400关口下方:美联储加息落地后,谁在给折现率重新定价
黄金卡在4400关口下方:美联储加息落地后,谁在给折现率重新定价
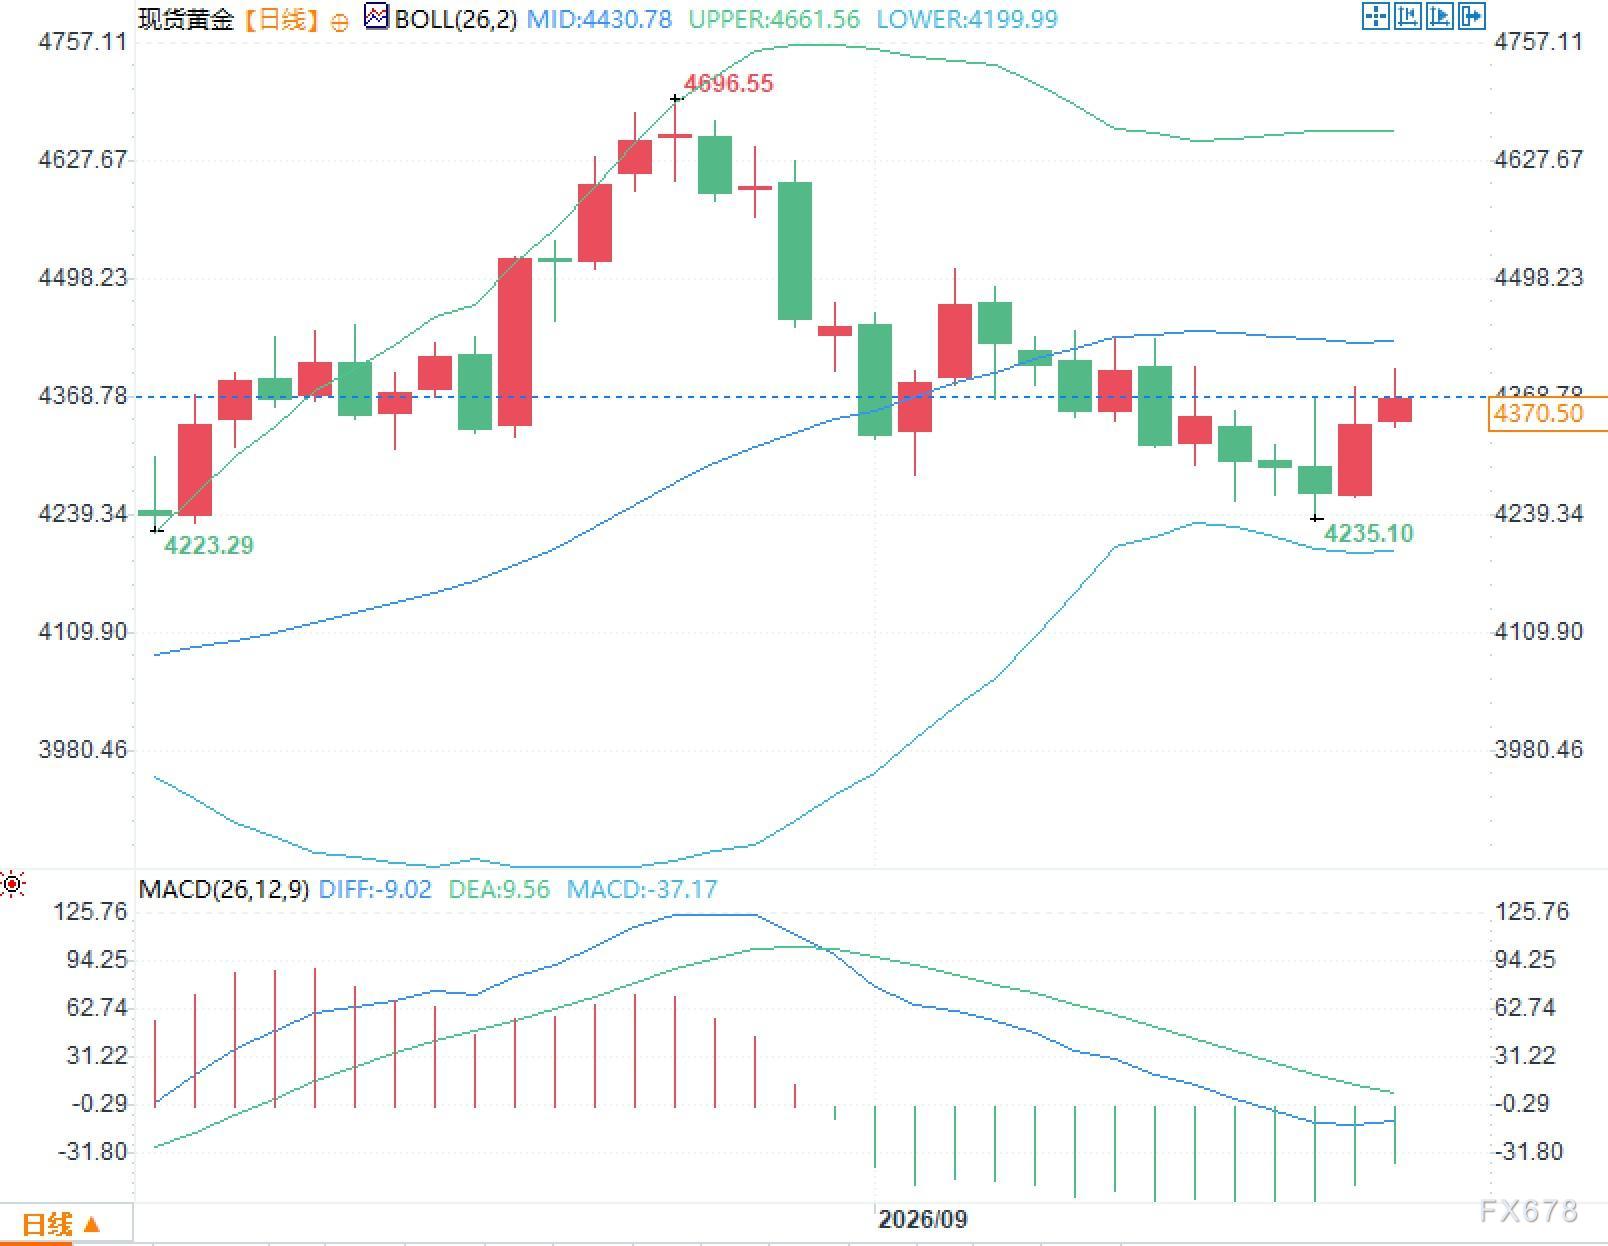
9月18日周五,现货黄金在美联储三年首次加息后的剧烈定价中交投,当前围绕4370美元附近波动,日内升幅约0.6%,距离4400美元整数关口仍有些许距离。美国10年期国债收益率仍在4.96%附近,周内高点触及5.04%。美原油自高位回落,当前在97美元附近交投。利率路径、能源溢价与无息资产持有成本在同一周内同时改写,构成当前黄金定价的核心矛盾。
 本文来自散户吧WWW.SANHUBA.COM
近期联邦公开市场委员会以12比0投票,将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是2023年以来首次加息。决议本身大体符合市场预先计价,真正改变曲线的是经济预测摘要。点阵图显示,18位提交预测的官员中有16位预计年内至少再加息一次,中值政策利率在2026年末与2027年末均为4.1%。这意味着官方路径不再把2027年写成降息年,而把利率在更高区间停留的时间拉长。
美联储主席沃什在会后记者会上把逻辑说得很直白。他表示,通胀太高,而且持续太久;今夏数据并未显示潜在趋势已有实质改善。基于最新消费者物价与生产者物价推算,8月整体个人消费支出物价同比大约在3.6%,委员会预测全年整体个人消费支出物价为3.7%,次年降至2.3%,失业率维持在约4.1%,实际国内生产总值增速预测为今年2.3%、次年2.4%。沃什同时称,很难把当前广义金融条件描述为限制性,因此此次行动只是去掉一份宽松。市场随后把这句话读成:委员会并不认为自己已经把政策推到足够紧的位置。
本文来自散户吧WWW.SANHUBA.COM
利率期货对美联储10月会议的计价大致在五成附近摇摆,12月累计再加一次的概率明显高于10月单次会议。对黄金而言,关键不在于下一次会议是否加息,而在于无风险利率在4%上方停留的时长。黄金不派息,持有成本随实际利率与名义收益率同步上升。美元指数升至七周高位,只是同一套定价在外汇端的映射,并非独立故事。
原油回落打开黄金反弹窗口,但能源溢价并未消失
本周黄金得以从4235美元一带回升,直接触发器不是利率预期突然转松,而是原油价格自高位回落,带动美债收益率离开周内高点。沙特阿拉伯东西向输油管道上周遇袭后一度停运,该管道原本可将原油送往红海一侧,减少对霍尔木兹海峡的依赖。随后市场获悉,修复工作推进,部分出口改道,并在阿曼苏哈尔附近以船对船方式向亚洲炼厂追加货源。原油因此自高位回吐,10年期美债收益率自5.04%一线回落到4.96%附近。
本文来自散户吧WWW.SANHUBA.COM
回落幅度仍有限。霍尔木兹海峡通航并未恢复常态,过境船舶数量明显低于近期均值,能源相关通胀风险没有从定价方程里删除。原油只要仍在高位区间徘徊,通胀预期就难以系统性下修,美债长端也就缺少持续回落的条件。黄金这波反弹,更像是对加息后过度反应的修正,叠加油价回吐带来的收益率喘息,而不是持有成本约束被解除。地缘日程将在下周继续进入能源溢价。联合国大会期间,美国总统预计于9月22日会见海湾合作委员会成员国领导人或外长,讨论中东冲突后续安排。美国总统近日称,伊方有意接触。此类表态本身不改变库存与运力,但会改写原油风险溢价的斜率,进而通过通胀预期与实际利率传导到黄金。外交降温若伴随油价更深回落,收益率才有条件离开高位;若海峡通行与管道修复出现反复,能源溢价会重新抬升长端利率。
本文来自散户吧WWW.SANHUBA.COM
持有成本与官方需求并行
基本面两端同时存在。一端是持有成本:美联储政策利率中值锚定在4.1%,10年期美债收益率贴近5%,无息资产的机会成本处于近年偏高水平。另一端是实物与配置需求。全球官方部门第二季度净购金约289吨,上半年合计约345吨,波兰等央行继续增持。黄金上市交易基金在8月出现一轮集中申购,北美地区单月流入规模约77亿美元,全球当月流入约180亿美元,全球基金资产管理规模升至约6150亿美元,持仓约4189吨。官方购金节奏与基金申赎会随价格与利率波动起伏,但两者构成中期库存与配置底仓,使金价在利率冲击后仍具备折返的流动性基础。
日本央行今日将政策利率上调25个基点至1.25%,理由包括油价带来的通胀上修风险。主要经济体同步收紧,抬升全球实际利率中枢,黄金的相对吸引力更多取决于实际利率能否回落,而不是名义金价单独波动。 本文来自散户吧WWW.SANHUBA.COM
下周观察窗口在官员讲话与数据修正
美国下周经济日程相对清淡,更密集的是美联储官员公开讲话。市场需要从讲话中辨认两件事:10月加息是被描述为基准路径,还是被描述为取决于数据的可选项;能源价格回落是否被承认为通胀风险缓解,还是被强调为尚未稳固。沃什已把标准定为:必须确信潜在通胀正以足够速度迈向2%。官员若重复这一标准,利率期货的十月概率或将继续在五成附近拉锯;若把油价回落写成通胀条件改善,收益率才有进一步下移的空间。
数据端同样关键。当仓位与政策预期被拉满后,即便数据只出现温和偏离,利率路径的概率分布也会重新铺开。若后续物价与需求数据弱于委员会预测中的3.7%物价路径,市场会压缩年内第二次加息的权重;若数据贴近甚至高于预测,4.1%的中值会从点阵图走进期货曲线。黄金对这一过程的反应,通常先体现在实际利率与美元指数,再体现在金属自身的波动率。
本文来自散户吧WWW.SANHUBA.COM
中长期层面,官方购金、投资需求与黄金基金申赎提供库存与配置厚度;短端层面,政策利率中值、美债收益率与美元指数决定折现率。两端力量同时存在,是本周黄金能在美联储加息后回升、却难以稳固越过整数关口的原因。
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·金价仍在“悬崖”边上!黄金日内交易分析:若跌破重要水平 金价恐再大跌近35美元04-20
- ·系好安全带!美国逼近债务违约、非农重磅来袭 下周美元、黄金恐波动性恐加剧05-29
- ·黄金交易提醒:特朗普“怂”了,金价高开近40美元!中东局势骤然降温,金价将攻克4100?08-03
- ·一场空袭让黄金大爆发!金价大涨近20美元 中东冲突加剧、避险需求点燃黄金涨势10-20
- ·黄金冲高后突然加速回落 欧元、英镑、日元、澳元、黄金和原油走势预测02-14
- ·美伊风险未消 权益市场大震 金油罕见同步下跌06-23
- ·黄金16年周期留下清晰前景!财经专家:2024年战略性看涨突破 “金价波动率将大幅升高”01-03
- ·为黄金大行情做好准备!分析师:若鲍威尔“亮鹰爪” 金价恐大跌近25美元07-27
- ·中国央行大举购买黄金引发全球关注!分析师:这只是一个新趋势的开始03-08
- ·美元、黄金多空交战!主要央行货币政策分化 日元沦为最大输家 金价遭“暗算”难推高?06-20
今日要闻更多>>
- ·淘气天尊:本周行情完美对位,下周怎么走?09-18
- ·浜忔崯鑲″ぉ閫氳偂浠芥牳蹇冮」鐩涓ゅ害寤舵湡 瀹炴帶浜轰翰灞炲楃幇6.5浜09-18
- ·3600亿元增资金融央企,险企首次获财政部集中注资09-18
- ·閲戞澂姹借溅锛9鏈15鏃ュ彫寮涓氱哗璇存槑浼氾紝鎶曡祫鑰呭弬涓09-18
- ·鐮村彂鑲℃櫤杩绉戞妧鍛樺伐鎸佽偂骞冲彴鎷熷噺鎸 IPO鍥芥嘲娴烽氫繚鑽09-18
- ·鐟為箘妯″叿鍙杞鍊虹綉涓婁腑绛剧巼涓0.0021687694%09-18
- ·主板锂矿股票排名(2026/9/17)09-18
- ·主板全面屏公司哪家好?主板全面屏股票市值排09-18
- ·创业板燃料电池上市公司(创业板燃料电池上市公09-18
- ·创业板十大农业板块股票排名(2026市值榜单)09-18
财经要闻更多>>
- ·港股开盘 | 恒指高开0.49% 半导体及AI股走强 MINIMAX-W(00100)涨近4%09-18
- ·美银证券:赣锋锂业(01772)锂价回调反映多重忧虑 公司指市场需求预期已过于悲观09-18
- ·美股异动 | 黄金白银、有色金属概念股普涨 泛美白银(PAAS.US)涨逾4%09-18
- ·Northland上调Ciena目标价至550美元09-18
- ·花旗下调波士顿科学目标价至50美元09-18
- ·瀚华控股(03903)发布中期业绩,净利润690万元 同比减少80.9%09-18
- ·德林控股(01709)9月17日斥资105.04万港元回购120万股09-18
- ·吉辉控股(08027):独立非执行董事刘木根离世09-18
- ·权识国际(00381)拟“2并1”基准进行股份合并09-18
- ·借呗还款宽限期说明及正规服务渠道科普09-18
今日提示


