
当前位置 > 散户吧 > 国际要闻 > 国际黄金 > 黄金突然企稳,油价跌破100美元后真正改变了什么?
黄金突然企稳,油价跌破100美元后真正改变了什么?
10月6日周二,现货黄金当前交投4160美元/盎司附近,日内上涨0.5%左右。与此同时,布伦特原油跌至98.50美元/桶附近,重新回到100美元下方;30年期美国国债收益率由前一日5.702%的2002年以来高位回落至5.626%。黄金当前的核心矛盾由此更加清晰:能源价格回落削弱通胀再加速压力,但长期利率仍处历史高位,非生息资产面临的机会成本并未明显消失。
本文来自散户吧WWW.SANHUBA.COM
油价回落为何成为黄金短线定价的重要变量9月现货黄金累计下跌6.6%,并非传统意义上的避险逻辑突然失效,而是能源通胀、长期收益率与美元三个变量同时形成压制。油价此前快速上行后,市场开始重新估算通胀粘性以及美联储需要维持更紧政策多久,债券收益率因此明显抬升。黄金虽然具有抗通胀属性,但当通胀上升直接转化为更高的名义利率和实际利率时,其持有成本也会同步上升。
10月6日的变化在于,中东原油出口保持韧性,加之紧急库存释放缓和阶段性供应担忧,布伦特原油跌破100美元。能源价格下降首先影响的是通胀风险溢价,其次才是黄金本身。这也解释了为何当天黄金与债券同步获得一定支撑:市场并不是单纯增加避险配置,而是在削减此前极端的通胀加息组合定价。
本文来自散户吧WWW.SANHUBA.COM
黄金真正面对的是实际利率,而不是单一加息概率
美联储9月会议将联邦基金目标区间上调25个基点至3.75%至4.00%,这是三年来首次加息。目前市场对10月再次加息的定价已经下降至约两成,但对12月进一步收紧政策仍保留接近七成的概率。这意味着黄金面临的约束并未因为10月加息概率下降而完全解除,市场只是把政策风险从近期节点向更远期限重新分配。
更值得关注的是美国通胀本身。8月整体个人消费支出价格指数同比为3.4%,核心指标同比为3.0%,仍明显高于美联储2%的目标。美联储副主席杰斐逊10月1日表示,通胀“过高且持续时间过长”,并认为通胀仍存在上行风险。理事巴尔近期也认为,进一步的政策调整可能仍有必要。因此,对黄金而言,决定估值压力的并非某一次会议是否加息,而是实际利率何时能够稳定回落,以及长期债券期限溢价能否降温。 本文来自散户吧WWW.SANHUBA.COM
会议纪要的关键不是结论,而是美联储的反应函数
9月会议纪要将在10月7日公布。市场真正需要确认的,是决策层如何衡量能源价格、就业降温和通胀粘性之间的权重。最新就业数据弱于预期,并伴随此前月份数据下修,使10月加息预期快速下降;但与此同时,长期国债收益率仍处多年高位,说明债券市场担忧的不只是短期政策利率,还包括长期通胀、财政供给以及期限溢价。
因此,目前黄金定价存在明显的期限错位:短端政策预期有所降温,长端融资成本仍然偏高。只观察加息概率容易低估黄金面临的宏观约束。更具有解释力的指标是实际收益率、收益率曲线形态以及能源价格对通胀预期的传导,而非单一会议概率。
技术结构显示动量偏弱,但波动特征正在变化
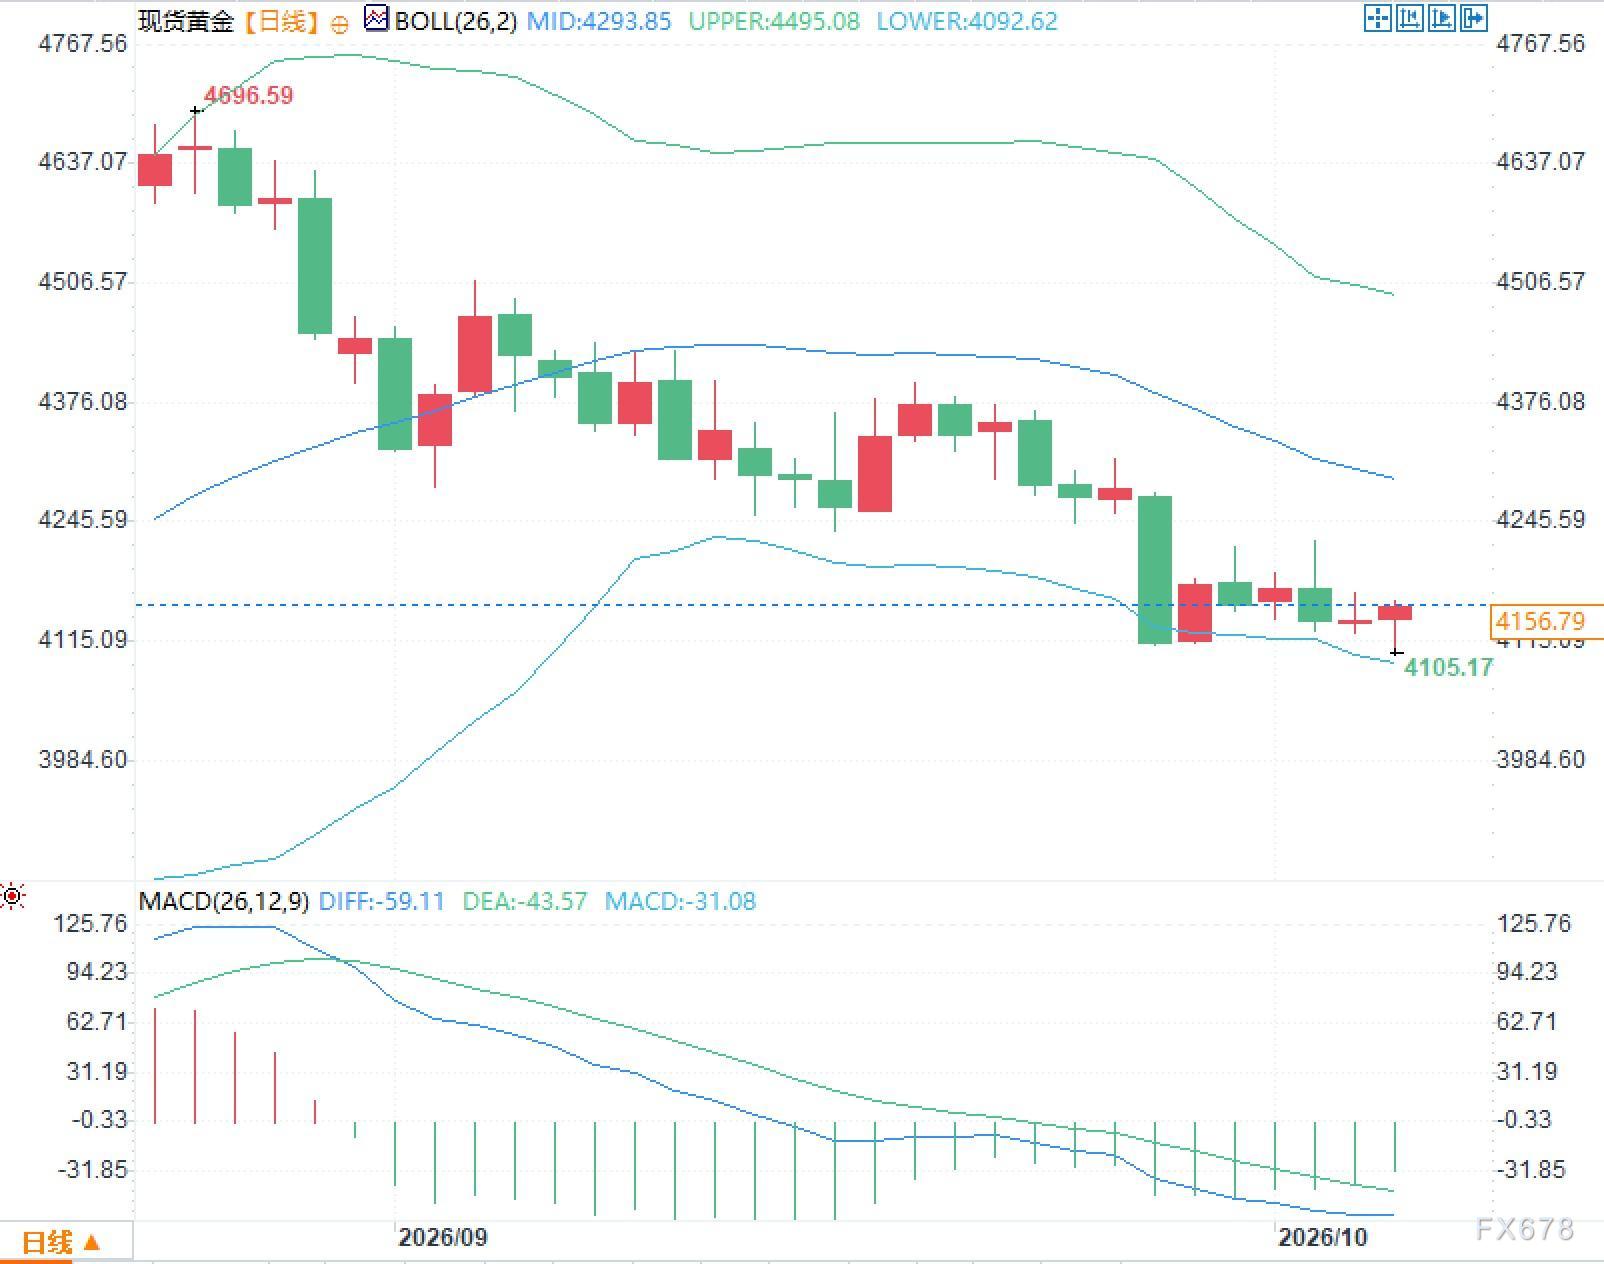
从日线图观察,现货黄金仍运行在布林中轨下方,并贴近下轨区域,中轨保持向下倾斜,表明此前形成的价格重心下移尚未在技术结构上完成修复。与此同时,近期K线实体明显缩短,上下影线交错增多,显示快速下跌后的日内波动正在由单边扩张转向收敛和反复定价。
 本文来自散户吧WWW.SANHUBA.COM
常见问题解答
问题一:为什么油价下跌会让现货黄金获得一定缓冲?
答:当前油价影响黄金的主要渠道并非避险需求,而是通胀和利率预期。能源价格下降会降低市场对通胀持续上升的担忧,并压低进一步快速收紧货币政策的概率,从而减轻黄金面对的机会成本压力,但这一影响仍取决于债券收益率是否同步回落。
问题二:美联储10月加息概率降至约两成,是否意味着黄金的利率压力已经消失?
答:并非如此。12月进一步收紧政策的预期仍然存在,而且长期国债收益率处于多年高位。黄金更敏感的是实际利率和持有成本,而非某一次会议的单一概率。 本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·【黄金收盘】无惧美联储升息至5.5%!中国靓丽数03-02
- ·国际金价有望终结日线四连升,因美元续创四个月新高;但贵金属多头有理由期待FED转鸽02-11
- ·2023年“第一个拐点”到了!黄金跌落1830面临障碍 小非农后“美元技术反弹预料之内”01-06
- ·白银冲高后震荡加剧,市场正在等待哪一个核心变量?09-03
- ·黄金、白银暴涨后如何走?黄金、白银与原油技术分析 关注这些关键价位09-04
- ·中国的黄金价格又飙升!较国际金价溢价创历史第二高水平10-10
- ·1分钟成交3.9亿美元!美联储青睐的通胀指标意外“爆表” 黄金短线迎来一波上涨10-03
- ·黄金突迎两大利好!“活跃的12月”来袭 三大考11-16
- ·“美元微笑”理论之父语出惊人:美元/日元最终恐暴跌至125!08-13
- ·现货黄金交易策略:短线均线“死叉”,金价或剑指196004-20
今日要闻更多>>
- ·草甘膦景气持续修复,四大龙头中报业绩普增10-06
- ·段永平,出手了!节后,A股要涨了?10-06
- ·创业板腾讯概念上市公司哪家强?市值排名来了10-06
- ·创业板水利概念股票有这几家!(2026/9/30)10-06
- ·创业板涉及隔膜股票名单一览(2026)10-06
- ·创业板的全面屏上市公司有哪些?代码是什么?10-06
- ·口腔公司市值排行榜(2026/9/30)10-06
- ·中小板金刚线概念股排名(中小板金刚线概念股有10-06
- ·中小板涉及海水淡化上市企业(2026)名单10-06
- ·创业板光电概念股票哪家强?市值排名来了!10-06
财经要闻更多>>
- ·百果园集团(02411)10月5日斥资81.51万港元回购53万股10-06
- ·PACIFIC LEGEND(08547.HK)附属与世宜订立仓库服务协议10-06
- ·交易拥挤!美银警告:“买AI、卖消费”赚超额收益越来越难10-06
- ·思考乐教育(01769):受托人根据股份奖励计划购买合共26万股10-06
- ·康圣环球(09960)10月5日斥资1.23万港元回购1.35万股10-06
- ·名仕快相(08483.HK):李相璞获委任为董事会主席10-06
- ·康圣环球(09960.HK)10月5日耗资1.2万港元回购1.35万股10-06
- ·圣贝拉集团(02508)10月5日斥资15.94万港元回购6万股10-06
- ·汇量科技(01860.HK)10月5日耗资468.6万港元回购37万股10-06
- ·租售同权股票10强:2026年第二季度研发支出排名10-06
今日提示


