
当前位置 > 散户吧 > 国际要闻 > 国际黄金 > 黄金反弹动能消退,但市场对美联储50基点加息定价仍存变数
黄金反弹动能消退,但市场对美联储50基点加息定价仍存变数
11月12日周四,现货黄金在美国中期选举后的反弹动能已被完全抹去,价格在3900至4000美元/盎司区间反复震荡,最新报价靠近3940美元/盎司附近。实际收益率上行与美元走强持续构成主导压力,市场对美联储12月政策路径的重定价仍在发酵。通胀数据超预期叠加官员鹰派表态,使非生息资产的持有成本抬升;与此同时,中东相关冲突谈判陷入僵局,避险与滞胀两条路径的潜在影响仍在被市场重新评估。整体环境显示,贵金属正同时承受利率与地缘因素的双重检验。
 本文来自散户吧WWW.SANHUBA.COM
美联储理事克里斯托弗·沃勒近期明确表示,即使通胀数据出现改善,仍倾向于在12月会议上支持加息;若数据进一步偏热,则考虑更大幅度的50个基点调整。这一表态直接推动市场对更紧政策的重新定价。随后公布的美国10月CPI显示整体环比上涨0.4%,核心环比连续三个月维持在0.3%水平,均高于市场预期,进一步强化了加息概率。克利夫兰联储行长贝丝·哈马克在数据公布后亦未关闭更大调整空间,强调政策需转向限制性立场以控制通胀。当前市场对50个基点加息的定价约在12%附近,若更多官员跟进表态,这一概率仍有上修空间。实际收益率因此持续上行,10年期实际收益率已升至2.66%左右,抬高了持有非生息资产的机会成本,直接压制黄金估值。
本文来自散户吧WWW.SANHUBA.COM
通胀粘性对贵金属成本结构的传导
美国核心通胀连续三个月环比0.3%表明价格压力具有一定粘性,而非单纯能源驱动的短期波动。名义收益率与实际收益率同步上行后,黄金作为零息资产,其相对吸引力下降。历史经验显示,实际收益率每上升一定幅度,往往对应黄金持有成本的显性抬升,近期美元同步走强进一步放大了这一效应。美国中期选举后的短暂反弹已被完全消化,价格回吐幅度超过200美元/盎司。通胀预期若持续高于美联储2%目标,将延长高利率环境的持续时间,进而影响机构与实物需求的配置节奏。当前环境下,贵金属价格更多反映的是机会成本变化,而非单纯避险溢价。
中东冲突僵局与双重路径的潜在影响
相关冲突谈判目前处于僵持状态。美方副总统万斯正考虑与伊方高级安全官员进行面对面接触,试图推动局势缓和,但双方互信不足,市场普遍认为协议落地距离预期仍有差距。伊方高层判断美方可能继续通过军事压力或经济手段施压,进一步增加了不确定性。若冲突升级,通胀预期可能与增长放缓同时出现,形成滞胀环境,历史上此类组合往往对黄金形成支撑;若出现外交突破,通胀担忧缓解后市场可能重新定价宽松路径,短期同样可能缓解黄金压力。两条路径均未形成明确方向,当前市场更关注美联储官员后续表态与中东局势的边际变化,而非单一变量主导。 本文来自散户吧WWW.SANHUBA.COM
现货黄金市场结构与技术指标观察
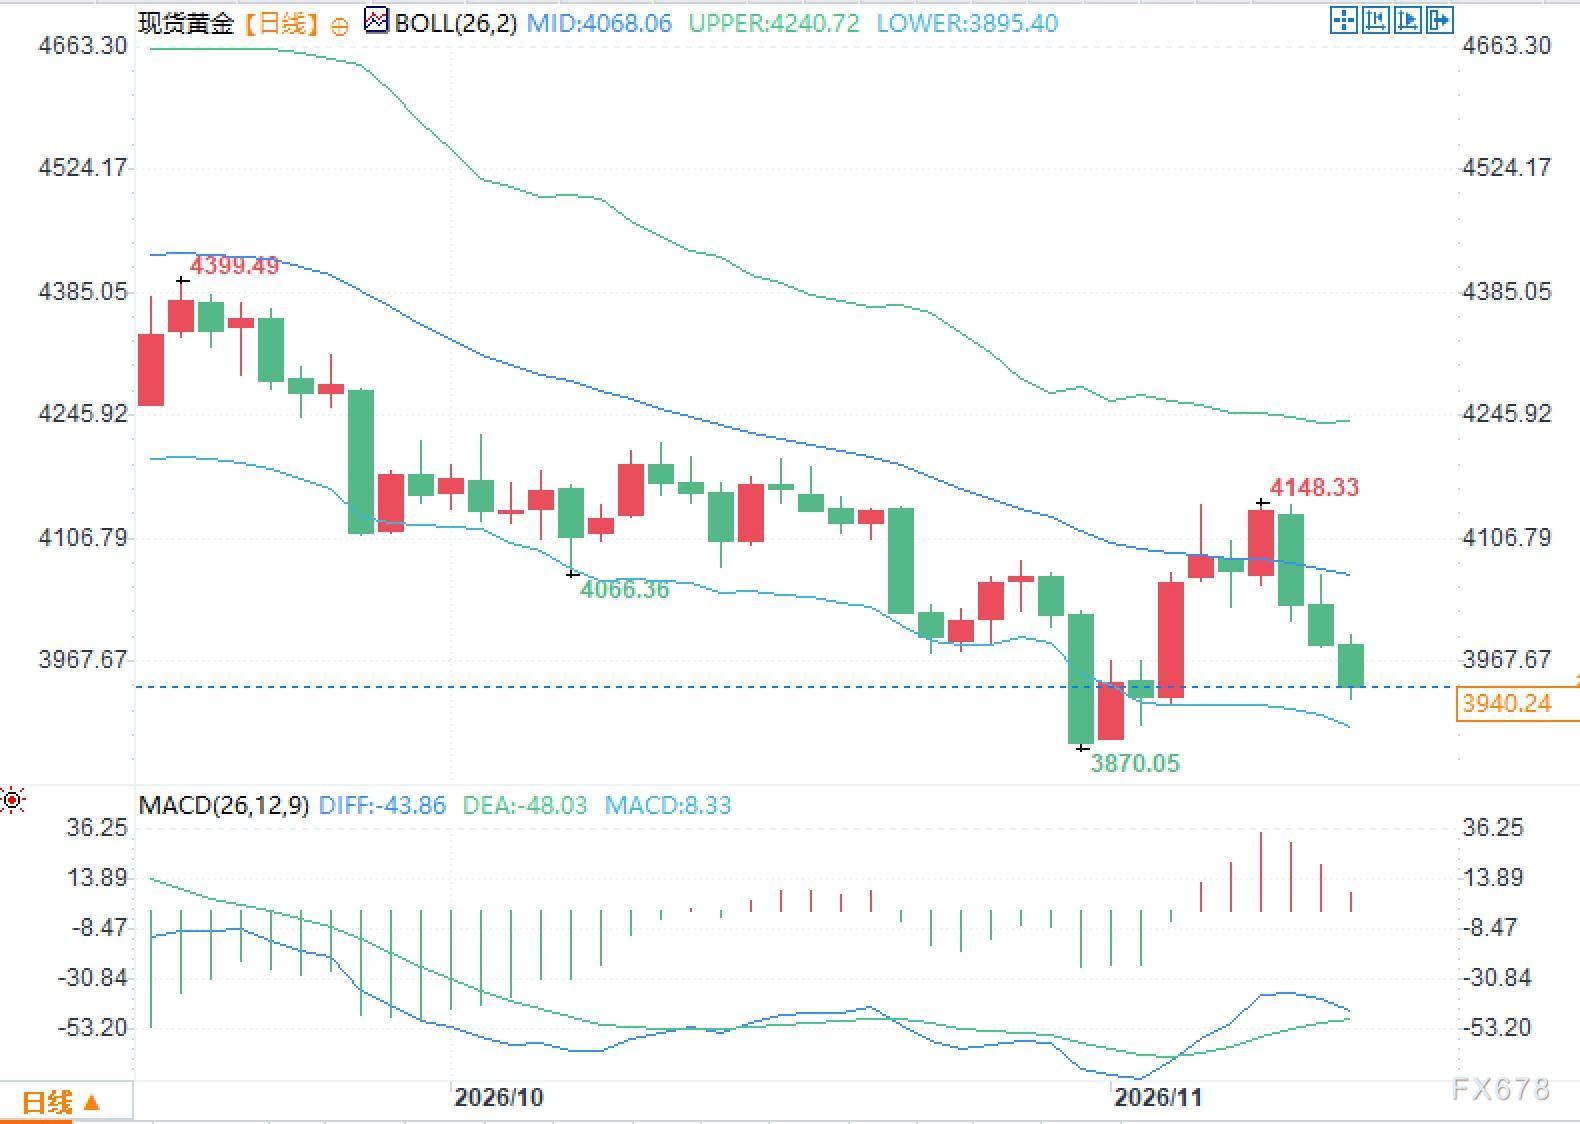
从日线结构看,现货黄金价格目前位于布林带中轨(约4068美元/盎司)下方,上轨约4240美元/盎司、下轨约3895美元/盎司,价格靠近中下部区间运行。MACD指标显示DIFF为负43.86、DEA为负48.03、柱状值为正8.33,柱状值虽已转正但绝对值较小,反映短期动能仍偏弱。
本文来自散户吧WWW.SANHUBA.COM
常见问题解答问题一:实际收益率上行如何具体影响现货黄金持有成本?
答:实际收益率上升直接提高了持有非生息资产的机会成本。当10年期实际收益率升至2.66%附近时,投资者放弃的实际回报增加,资金更倾向于转向生息资产,从而对黄金估值形成持续压力,而非简单的价格波动。
问题二:沃勒与哈马克的表态为何对12月加息概率产生关键影响?
答:沃勒明确支持加息并开放50个基点选项,哈马克强调限制性政策,二者表态叠加CPI超预期,使市场将更大调整纳入定价。当前12%左右的50个基点概率仍有变化空间,取决于更多官员是否跟进。
问题三:中东冲突的两条路径为何可能对黄金形成不同支撑?
答:升级路径可能带来滞胀组合,通胀预期上升与增长担忧并存,历史上对黄金有利;缓和路径则可能触发宽松重新定价,短期减轻利率压力。当前僵局使两条路径均未兑现,市场仍在观望。 本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·恐怖数据爆冷 金价中长期上行逻辑仍稳固08-14
- ·大变天!沃什首秀连出”三记重拳“ 黄金崩跌160美元、美元暴拉75点、美股飞流直下06-18
- ·7名美联储官员准备讲话!软着陆“暂停加息”前景提振黄金 FXEmpire:金价看涨挑战1954美元09-05
- ·新冠肺炎疫情:钟南山团队最新研究论文!市场很快有大行情:美元、黄金都会爆发?02-11
- ·油价飙升强化美联储加息预期,黄金跌破关键支撑创逾两个月新低10-23
- ·美国最新经济报告 引发市场一波行情 美元上扬、黄金短线下跌 超买后的回撤来了?02-20
- ·金价突破4250美元!华尔街基金经理重申5000美元目标:黄金牛市远未结束08-06
- ·美国PPI超预期,美联储加息预期进一步强化,黄金维持区间震荡10-16
- ·黄金交易提醒:“非农”施压美联储,金价承压“筑顶”?散户依然看涨后市05-08
- ·地缘风险落地黄金触底反弹,反转机遇正在逐步酝酿06-15
今日要闻更多>>
- ·淘气天尊:科创大涨5%,上午拉升过猛最危险!11-12
- ·涉嫌年报存在重大遗漏 天晟新材拟被处罚11-12
- ·涉嫌信披违法违规 凤凰航运被立案调查11-12
- ·涉嫌信披违法违规 科力远被立案调查11-12
- ·AI驱动端侧创新加速落地 消费电子行业或有望迎来估值修复11-12
- ·高级别自动驾驶快速推进 机构称自动驾驶国标开启L4元年11-12
- ·存储原厂四季度官方价格仍呈上涨态势 行业景气度有望延续11-12
- ·网文IP概念企业,名单大盘点!(2026/11/11)11-12
- ·中小板谐振器概念股一览表(附:代码)11-12
- ·中小板5大粮食公司排名(2026/11/11)11-12
财经要闻更多>>
- ·第七大道(00797)11月11日斥资约265.98万港元回购260万股11-12
- ·东岳集团(00189)11月11日斥资约91.86万港元回购10万股11-12
- ·基本半导体(09971)11月11日斥资约58.70万港元回购2万股11-12
- ·招商轮船(601872.SH):公司截止2026年10月30日收盘股东户数为139589户11-12
- ·YGM TRADING(00375.HK)拟11月25日举行董事会会议审批中期业绩11-12
- ·盈证国际(08379.HK)拟11月30日举行董事会会议以审批中期业绩11-12
- ·中矿资源(002738.SZ)大宗交易成交20万股 成交金额728.2万元11-12
- ·威高股份(01066.HK)11月11日耗资86.12万港元回购26万股11-12
- ·恒安国际(01044.HK)11月11日耗资1328.27万港元回购60万股11-12
- ·凯瑞德(002072.SZ):董事姚东辞职11-12
今日提示


