
当前位置 > 散户吧 > 股市动态 > 机构传真 > 加息周期中的QDII再定价,公募产品投资区域成为关键因素
加息周期中的QDII再定价,公募产品投资区域成为关键因素
从2026年内地公募基金中报观察可见,主动管理人的持仓在向亚太AI产业链分散,而零售端资金仍更多流向美股科技龙头。? 本文来自散户吧WWW.SANHUBA.COM
北京时间2026年9月17日凌晨,美联储将联邦基金利率目标区间上调25个基点至3.75%—4.00%,为2023年7月以来首次加息。对全球市场而言,这既是“靴子落地”,也是新问题的开始:点阵图指向年内或仍有加息,美债收益率与美元指数上行,黄金与美股同步承压。?
本文来自散户吧WWW.SANHUBA.COM
加息引发的连锁反应沿着利率、汇率与风险偏好三条链条向外传导,公募QDII基金所处的外部环境随之改变。叠加地缘局势与AI产业风向的转变,第四季度公募QDII基金的配置思路正在被重新书写。 本文来自散户吧WWW.SANHUBA.COM
靴子落地:
区域暴露或将成为QDII基金胜负手 本文来自散户吧WWW.SANHUBA.COM
加息本身已被市场充分预期,会议之后的市场反应更多来自路径信息。 本文来自散户吧WWW.SANHUBA.COM
最新点阵图显示,2026年末政策利率预期中值由3.75%上调至4.1%附近,提交预测的官员中绝大多数认为,2026年年内至少还有一次加息,无人预计降息;2027年末利率预期维持在4.1%左右,此前隐含的降息预期已被抹去。
本文来自散户吧WWW.SANHUBA.COM
对公募QDII基金而言,真正的含义在于定价的锚从“事件”转向“路径”。当政策利率的高点不确定、停留时间被拉长,估值分母就不再稳定。美债收益率上行压制长久期资产,美元走强改变非美资产的相对吸引力,权益资产的回报来源或更多依赖盈利兑现而非估值扩张。 本文来自散户吧WWW.SANHUBA.COM
这也意味着四季度QDII基金的收益差异未必来自选股能力,区域暴露程度的不同或将成为投资者四季度收益的胜负手。 本文来自散户吧WWW.SANHUBA.COM
地缘冲突扰动:QDII基金投资 本文来自散户吧WWW.SANHUBA.COM
要重视资产的“共同暴露”风险 本文来自散户吧WWW.SANHUBA.COM
本轮加息的特殊之处,在于它并非单纯由需求过热驱动。中东局势升级推动国际油价走高,布伦特原油一度冲击110美元/桶,能源价格通过通胀预期反向影响货币政策。
本文来自散户吧WWW.SANHUBA.COM
美联储主席沃什在发布会上明确表示,联储无法直接影响油价与食品价格,但要确保价格上涨不会向更广泛领域传导。这番表态实质上把地缘变量纳入了利率框架。
本文来自散户吧WWW.SANHUBA.COM
对QDII基金而言,这导致“加息—衰退”的简单叙事失效。高油价推高通胀,通胀支撑利率,利率压制估值,链条的每一环都可能因局势变化而反转。资产之间的相关性因此变得不稳定:传统意义上相互分散的资产,可能因为共同的能源敏感度而同向波动。在这样的环境中,理解资产的“共同暴露”,或比判断单一市场的涨跌更为关键。 本文来自散户吧WWW.SANHUBA.COM
AI定价逻辑切换:QDII基金 本文来自散户吧WWW.SANHUBA.COM
内部持仓与业绩显著分化
本文来自散户吧WWW.SANHUBA.COM
而AI是本轮美国经济的另一条主线。沃什将近期美债收益率上行归因于经济强劲、资本开支激增与地缘政治三方面,其中资本开支的重要来源正是AI相关投资。加息重启后融资成本抬升,市场开始重新审视这些投资的回报周期:算力、电力与设备的投入能否转化为可持续的现金流,正在取代“故事”成为定价的核心。 本文来自散户吧WWW.SANHUBA.COM
这一转向已经在公募QDII基金内部显现出分歧。从2026年内地公募基金中报观察可见,主动管理人的持仓在向亚太AI产业链分散,而零售端资金仍更多流向美股科技龙头。两者对“AI暴露”的理解并不相同:前者看的是产业链位置与成本结构,后者看的是龙头公司的确定性。不同的理解自然导向不同的波动来源。
值得注意的是,上半年QDII基金品类内部的业绩首尾分化已超过160个百分点,亏损主要集中于高集中度的单一赛道产品。分化本身不说明对错,但它提示了一个事实:在利率环境变化的过程中,行业集中度对最终回报的影响或高于市场方向本身。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
区域再平衡:QDII基金视角下
本文来自散户吧WWW.SANHUBA.COM
美股、港股与亚太的格局变迁
本文来自散户吧WWW.SANHUBA.COM
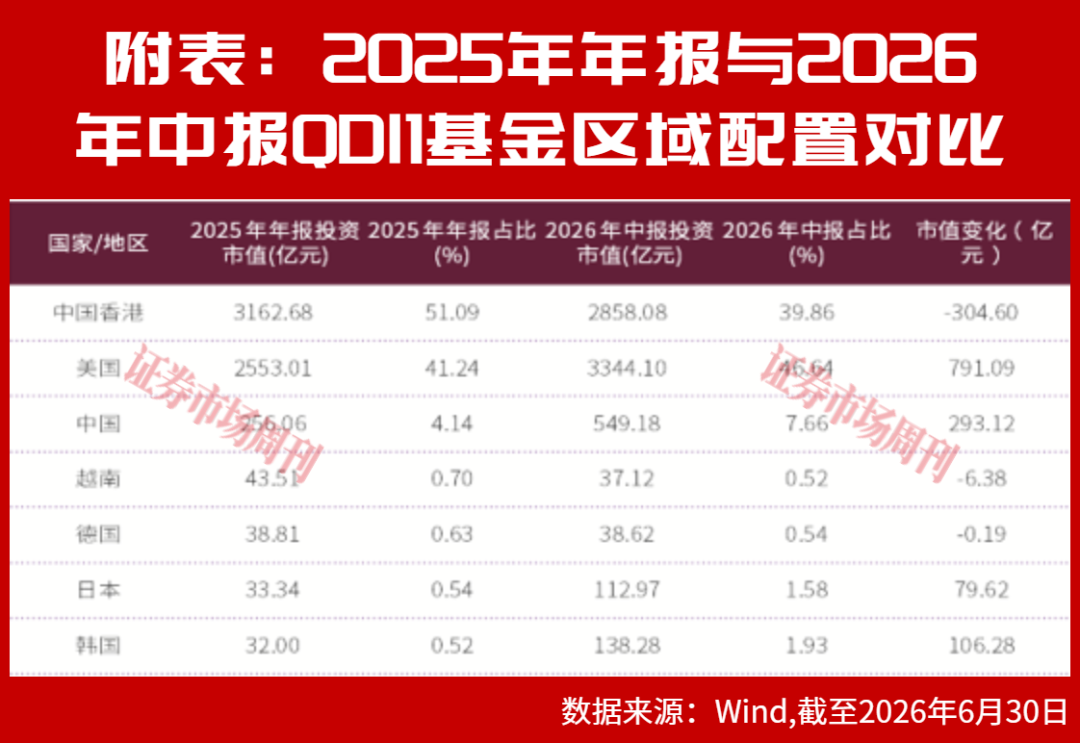
区域配置的变化更能说明问题。Wind数据显示,截至2026年6月30日,QDII基金投资市值中美国占比升至46.64%,中国香港降至39.86%;与2025年年报相比,美股QDII规模扩张超过791亿元,港股QDII则缩水逾304亿元。日本、韩国的投资市值分别增至112.97亿元和138.28亿元,占比升至1.58%和1.93%,绝对规模仍然有限,但边际变化最为明显。
三个区域面对的约束并不相同。美股的核心变量是利率高位的停留时间,在估值并不便宜的背景下,回报或更多来自盈利兑现;港股同时受外部流动性与本地基本面双重因素影响,美元流动性收紧时弹性受限,上半年的资金流向已部分反映这一压力;日韩市场的增量受益于AI产业链的分散化配置,但容量与流动性决定了它们更可能是补充而非替代。 本文来自散户吧WWW.SANHUBA.COM
区域再平衡的意义,不在于寻找“最强市场”,而在于降低单一市场的政策与情绪冲击对组合的影响。 本文来自散户吧WWW.SANHUBA.COM
四季度布局:公募QDII
本文来自散户吧WWW.SANHUBA.COM
基金配置的三条主线与三个误区
基于上述变化,今年第四季度的公募QDII基金配置或许可以从三个角度来理解。
(小编:财神)


相关新闻更多新闻>>
- ·创新药行业重磅会议开幕 参会企业股价或迎重要催化04-20
- ·6G重大创新成果发布 卫星互联网等板块有望迎接全新发展机遇10-08
- ·四季度布局可转债基金,关键在于控制好股债仓位09-21
- ·2020年全面上云,以年为期看好云计算02-13
- ·大涨超8%!存储巨头明年业绩展望超预期 行业有望开启业绩上行周期01-09
- ·不断有厂家停止对外报价 萤石正酝酿新一轮涨价11-10
- ·晶圆制造中的第二大耗材 电子特气行业有望全面“开花”09-10
- ·工信部未来将重点培育脑机接口 产业链有望打开全新的市场空间06-02
- ·万亿级政策信号明确,消费板块的反转行情,已经悄悄启动07-18
- ·半导体先进制程扩产预期升温 先进封装或将迎来同步放量06-22
今日要闻更多>>
- ·主板农药题材公司名单(2026/9/30)10-07
- ·主板苹果产业链公司排名(2026上市公司市值榜)10-07
- ·通则康威等1只新股后天申购(申购指南)10-07
- ·创业板通信板块股票排名(2026/9/30)10-07
- ·中小板五大乳业概念上市公司排名(2026市值榜单10-07
- ·主板的华为概念上市公司有哪些?代码是什么?10-07
- ·主板有哪些知名华为鲲鹏公司(主板华为鲲鹏概念10-07
- ·创业板虚拟数字人公司(创业板虚拟数字人股票名10-07
- ·创业板5G概念上市企业名单(2026/9/30)10-07
- ·创业板券商有哪些企业(2026/9/30)10-07
财经要闻更多>>
- ·凌雄科技(02436)10月6日斥资409.5万港元回购24万股10-07
- ·锦欣生殖(01951.HK)10月6日耗资503.3万港元回购226.7万股10-07
- ·极兔速递-W(01519)10月6日斥资3142.34万港元回购353万股10-07
- ·凌雄科技(02436.HK)10月6日耗资409.5万港元回购24万股10-07
- ·毛戈平(01318.HK)10月6日耗资131.2万港元回购3万股10-07
- ·知乎-W(02390)10月5日斥资23.4万美元回购20.47万股10-07
- ·汇量科技(01860)10月6日斥资454.57万港元回购36.9万股10-07
- ·极兔速递-W(01519.HK)10月6日耗资3142.3万港元回购353万股10-07
- ·汇量科技(01860.HK)10月6日耗资454.6万港元回购36.9万股10-07
- ·羚邦集团(02230.HK):叶廷琛获委任为秘书及授权代表10-07
今日提示


