
当前位置 > 散户吧 > 股市动态 > 机构传真 > AIDC订单增472%、海外单增297%!这几家公司上涨机会不容忽视
AIDC订单增472%、海外单增297%!这几家公司上涨机会不容忽视
2026年三季报显示,电网设备行业五大子行业中,仅线缆部件及其他行业的业绩增长了27%,输变电、配电、电网自动化、电工仪器仪表的业绩全线下滑,电工仪器仪表的业绩降幅高达53%。增收不增利的主因是配电、电表等低价订单集中交付,铜等原材料成本攀升挤压毛利,叠加出海汇兑损失与发货节奏扰动。目前,行业机会正从普涨转向结构性阿尔法,特高压高毛利订单率先兑现,“出海”与算电协同蓄力待放。
本文来自散户吧WWW.SANHUBA.COM
电网设备行业内部出现分化 本文来自散户吧WWW.SANHUBA.COM
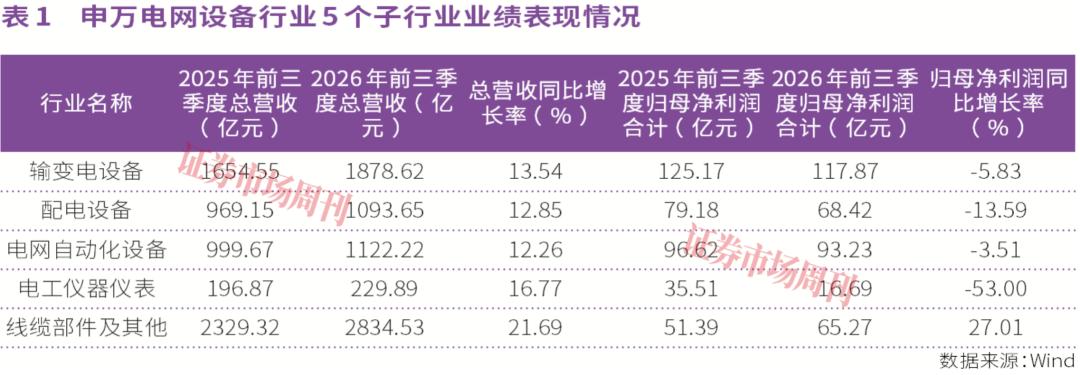
2026年前三季度,电网设备行业(申万行业分类)整体实现总营收7158.91亿元,同比增长16.41%;实现归母净利润361.48亿元,同比下滑6.8%。在细分子行业方面,5个子行业的营收均实现两位数增长,其中线缆部件及其他行业的总营收增速最高,达21.69%。 本文来自散户吧WWW.SANHUBA.COM
不过,相较于总营收的全线增长,5个子行业中除了线缆部件及其他行业能够实现整体归母净利润同比增长27%外,余下的4个子行业的整体业绩均出现了一定幅度的下滑(见表1),其中电工仪器仪表行业的业绩同比下滑了53%。
本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
个股方面,电网设备行业141家成分股中实现总营收增长的公司有100家,占比70.92%。其中,增速最快的前5家公司是申昊科技、聚星科技、福华尚纬、华盛昌、温州宏丰,分别同比增长了135.97%、132.64%、113.92%、88.38%、72.67%。就11月6日总市值来看,除了华盛昌的总市值能够站在百亿元之上外,余下的4家公司总市值均在70亿元以下。 本文来自散户吧WWW.SANHUBA.COM
在总营收规模方面,前5大公司为特变电工、正泰电器、宝胜股份、国电南瑞、精达股份,前三季度分别实现总营收856.32亿元、543.67亿元、533.20亿元、438.80亿元、234.31亿元。5家公司合计总营收占全行业收入的36.41%。其中,除了宝胜股份的总市值不足百亿元外,余下公司的总市值最低也在150亿元以上。 本文来自散户吧WWW.SANHUBA.COM
营收规模最大的特变电工今年前三季度业绩出现了下滑。据特变电工三季报,公司前三季度实现营收855.88亿元,同比增长17.38%;归母股东净利润35.42亿元,同比下降35.41%。相较于归母净利润下降三成以上,特变电工的扣非归母净利润为38.37亿元,同比微降0.36%。这意味着,公司的主营业务核心盈利仍保持着稳定态势。对于归母净利润的下降,特变电工在三季报中称,“主要系公司投资的华电新能受股价波动影响,本报告期及前三季度确认的公允价值变动损失较上年同期大幅增加。”
本文来自散户吧WWW.SANHUBA.COM
在电网设备行业,今年前三季度归母净利润最大的前5家公司为国电南瑞、正泰电器、特变电工、思源电气、宏发股份,分别实现归母净利润49.12亿元、42.25亿元、35.42亿元、24.03亿元、18.10亿元,5家公司的合计贡献利润占全行业利润的46.73%。在行业地位上,国电南瑞和宏发股份是电网自动化设备行业的龙头,特变电工和思源电气是输变设备行业龙头,正泰电器是配电设备龙头。 本文来自散户吧WWW.SANHUBA.COM
业绩规模居前,并不能代表其业绩增速同样居前,上述5家公司今年前三季度的业绩增速分别只有1.16%、0.84%、-35.41%、9.66%、23.15%。相反,一些小市值公司业绩弹性相对更强。据Wind数据,电网设备行业今年前三季度业绩增长最快的前5家公司(剔除业绩扭亏公司)分别是温州宏丰(905.31%)、崧盛股份(584.89%)、风范股份(473.83%)、华盛昌(262.80%)、长高电气(206.83%)。截至11月6日,除了华盛昌的最新总市值为126亿元外,余下的4家公司的总市值均不足65亿元,其中业绩增速最快的温州宏丰总市值仅有47.46亿元。
平安证券在最新研报中指出,2026年前三季度电网设备大部分企业的营业收入保持了正增长,但归母净利润的增速却落后于营收。这说明部分细分行业竞争加剧、产品价格承压或成本端(如铜等原材料)压力,短暂影响部分企业盈利水平。其建议关注:“坚守主网特高压核心资产,把握高毛利兑现期;关注订单蓄水充裕的优质企业,静待业绩拐点;关注经营质量高、回款效率强的出海与优质民企。” 本文来自散户吧WWW.SANHUBA.COM
利润增速快于收入
本文来自散户吧WWW.SANHUBA.COM
高毛利订单进入兑现期 本文来自散户吧WWW.SANHUBA.COM
据Wind数据,在Wind特高压板块36家成分股中,实现总营收同比增长的公司有25家,占比69.44%;实现归母净利润增长的公司有24家,占比66.67%。 本文来自散户吧WWW.SANHUBA.COM
在特高压成分股中,平高电气是最典型的样本,其前三季度公司实现营业总收入81.53亿元,同比下降3.36%;归母净利润12.31亿元,同比增长25.34%。第三季度单季,公司实现总营收27.78亿元,同比增长1.39%;归母净利润4.14亿元,同比增长30.50%;单季毛利率30.09%,同比提升4.25个百分点。收入几乎原地踏步,但利润却两位数增长,说明公司这一阶段驱动业绩的不是销量扩张,而是产品结构改善——高等级开关、GIS等高毛利订单占比提升,直接推高了综合毛利率。
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·mRNA技术接连迎来突破 全产业链有望迎来价值重估08-25
- ·淘气天尊:市场再次出现短期底部信号!12-21
- ·淘气天尊:四月红盘收官,节后大盘还会涨吗?05-08
- ·车用领域扩产推动景气度抬升 未来五年高容MLCC有望翻倍增长02-18
- ·6月主线已定,这个上游环节还没被炒透!06-13
- ·巴拿马运河宣布减少船舶通行数量 航运或迈入超级景气周期08-24
- ·股价新高后回落!这家电池龙头净利增853%,宁德时代、比亚迪持股10-14
- ·淘气天尊:午后市场跳水,明天怎么办?03-31
- ·淘气天尊:市场调整以后,再等进场信号!04-20
- ·3600亿元增资金融央企,险企首次获财政部集中注资09-18
今日要闻更多>>
- ·A股,下周的走势又将非常关键了!11-21
- ·创业板传媒概念上市公司股票一览(2026/11/20)11-21
- ·创业板家电概念股票有哪些(2026/11/20)11-21
- ·主板5大特高压公司排名11-21
- ·创业板粮食企业排名(2026/11/20)11-21
- ·创业板刀片电池概念上市公司(创业板刀片电池11-21
- ·创业板共享经济概念股票有哪些(创业板共享经济11-21
- ·主板景观概念股票排名(2026/11/20)11-21
- ·主板面板概念股票有这几家!11-21
- ·主板电器有哪些企业(2026/11/20)11-21
财经要闻更多>>
- ·兴业银锡(000426.SZ):控股股东拟增持不低于3亿元公司股份11-21
- ·东方传媒集团(00018.HK)中期纯利480.3万港元 同比增加约274%11-21
- ·华控康泰(01312.HK)建议更改英文名称为“Kontafarma Holdings Limited”11-21
- ·主席徐枫增持汤臣集团(00258)27.6万股 每股作价约2.03港元11-21
- ·昊天国际建投(01341.HK)盈喜:预计中期溢利约为1.3亿港元11-21
- ·永贵电器(300351.SZ):11月23日起证券简称变更为“永贵智能”11-21
- ·远东酒店实业(00037.HK)盈喜:预期中期公司拥有人应占溢利约200万港元11-21
- ·易点云(02416.HK)11月20日耗资255.4万港元回购88.4万股11-21
- ·建桥教育(01525.HK):施建祥辞任独立非执行董事11-21
- ·思考乐教育(01769.HK):受托人根据股份奖励计划购买15.5万股11-21
今日提示


