
当前位置 > 散户吧 > 财经要闻 > 上市公司 > 安澜万锦冲击IPO,深耕数据中心高速铜缆领域,毛利率先升后降
安澜万锦冲击IPO,深耕数据中心高速铜缆领域,毛利率先升后降
近期,一家来自江苏常州的高速铜缆企业更新了IPO动态。
格隆汇获悉,上交所官网显示,江苏安澜万锦电子股份有限公司(简称“安澜万锦”)于10月21日披露了沪市主板IPO首轮审核问询函的回复,公司此次IPO由东方证券担任保荐人。 本文来自散户吧WWW.SANHUBA.COM
此前公司于2026年6月16日获受理,7月1日进入问询阶段;9月29日更新招股书,10月21日一次性答完首轮问询的14个大问题。 本文来自散户吧WWW.SANHUBA.COM
01
本文来自散户吧WWW.SANHUBA.COM
夫妻俩控制76.64%表决权,数据中心高速铜缆已成为收入绝对主力
安澜万锦于1993年7月设立,前身是常州市武进县的芙蓉通达电器厂。2019年12月,公司整体变更为股份公司,注册地放在常州经济开发区横山桥智能电力装备产业园,注册资本3.6亿元,法定代表人梁建锋。
本文来自散户吧WWW.SANHUBA.COM
这家公司的家族色彩浓厚。本次发行前,梁建锋和刘言夫妇通过直接和间接的方式,合计控制公司表决权76.64%的股份。
此外,二人的女儿梁驹任公司副总经理、董事会秘书,女婿黄俊任董事、副总经理。黄俊1987年出生,电子与计算机工程博士,2015年至2020年在日内瓦的Geneva Trading USA做高级量化工程师,2021年回国进入公司。 本文来自散户吧WWW.SANHUBA.COM
2025年11月,公司增资的投后估值为34.53亿元,腾讯系投资主体参投;同批进入的还有常州武岳峰、常州合嵘、杭州元璟、无锡安咏等十余家机构。
本文来自散户吧WWW.SANHUBA.COM
安澜万锦主营数据通信用高速电子线材及特种线材,产品分三块:以单通道112Gbps、224Gbps为代表的数据中心高速通信线缆,消费电子用超微细特种线材,以及电声类元器件(耳机、扬声器、蜂鸣器等)。目前还在战略性拓展光连接业务。
本文来自散户吧WWW.SANHUBA.COM
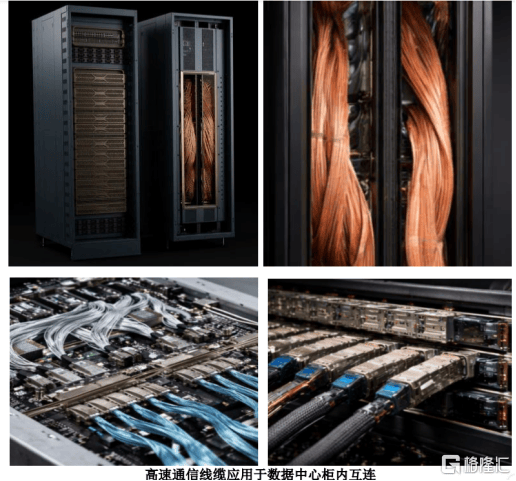 本文来自散户吧WWW.SANHUBA.COM
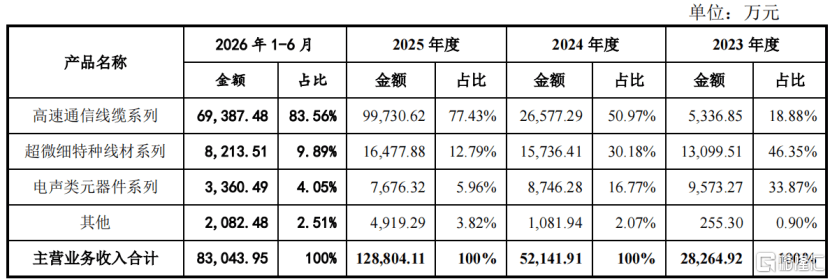
从收入构成来看,高速铜缆已成为绝对主力。据招股书,高速铜缆的收入从2023年的0.53亿元(占比18.88%)增至2025年的9.97亿元(占比77.43%),2026年上半年为6.94亿元,占比83.56%。 本文来自散户吧WWW.SANHUBA.COM
同期超微细特种线材的收入占比从46.35%一路降到9.89%,电声元器件从33.87%降到4.05%。
 本文来自散户吧WWW.SANHUBA.COM
主营业务收入按产品分类,来源:招股书 本文来自散户吧WWW.SANHUBA.COM
公司2019年开始布局数据中心高速铜缆,是国内首批成功研发PCIe 5.0高速铜缆的企业,也是国内最早开发并规模化量产单通道112Gbps、224Gbps高速铜缆的企业之一;单通道448Gbps产品已有部分开发成功并送样重点客户。 本文来自散户吧WWW.SANHUBA.COM
客户方面,公司主要客户包括安费诺等全球高速铜连接综合解决方案提供商,富士康等国际知名 EMS 厂商,以及庆虹电子、华丰科技等国内高速连接器及线缆组件核心骨干企业。
产品终端上,服务器端进了英伟达、华为、谷歌的AI算力集群,消费端进了苹果、三星、贝尔金。 本文来自散户吧WWW.SANHUBA.COM
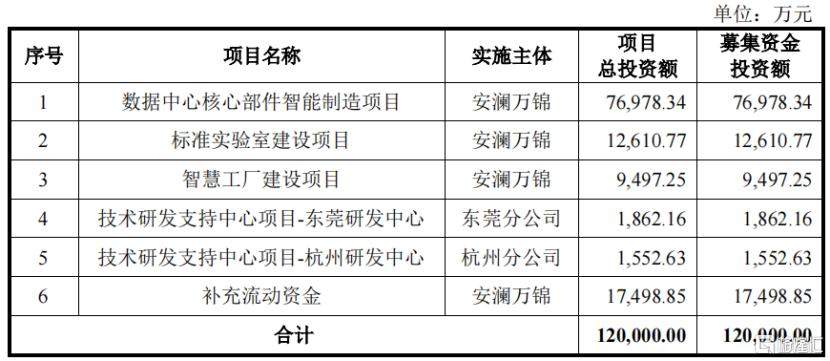
本次IPO,安澜万锦拟公开发行不低于4224万股,占发行后总股本的比例不低于10%,募集资金12亿元。
本文来自散户吧WWW.SANHUBA.COM
其中7.70亿元投向数据中心核心部件智能制造项目,1.26亿元建标准实验室,0.95亿元建智慧工厂,0.35亿元用于东莞、杭州两个研发中心,1.75亿元补充流动资金。 本文来自散户吧WWW.SANHUBA.COM
按募资12亿元、发行10%粗略测算,对应的发行市值约120亿元;以2025年2.43亿元净利润计算,约50倍市盈率。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
募集资金用途,来源:招股书 本文来自散户吧WWW.SANHUBA.COM
02 本文来自散户吧WWW.SANHUBA.COM
毛利率先升后降,224G产品开始降价
受下游数据中心需求的驱动,近几年安澜万锦的业绩有所增长。
本文来自散户吧WWW.SANHUBA.COM
2023年、2024年、2025年、2026年1-6月(招股书),安澜万锦的营业收入分别为2.84亿元、5.24亿元、12.99亿元、8.65亿元;净利润分别为1706.24万元、7673.65万元、2.43亿元、1.55亿元。 本文来自散户吧WWW.SANHUBA.COM
公司毛利率则走了一条先升后降的曲线,报告期内分别为28.95%、32.27%、32.04%和29.42%。 本文来自散户吧WWW.SANHUBA.COM
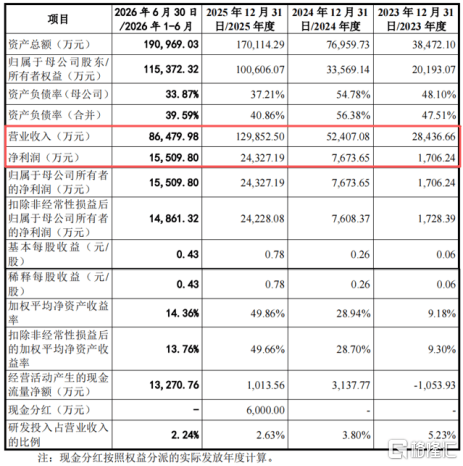
关键财务数据,来源:招股书 本文来自散户吧WWW.SANHUBA.COM
公司业绩增长的推手是AI。2023年公司进入英伟达、华为核心供应链,112Gbps线缆成为华为昇腾AI背板服务器的重要供应商,224Gbps线缆通过英伟达认证并批量应用于其GB200 AI服务器。 本文来自散户吧WWW.SANHUBA.COM
从产能利用率来看,2023年、2024年,公司高速通信线缆的产能利用率分别为109.99%、104.29%,2025年、2026年上半年为91.74%、93.93%。 本文来自散户吧WWW.SANHUBA.COM
公司解释,224Gbps线缆的核心设备发泡押出机技术门槛高、采购周期长,现有设备数量有限,加上厂房是高密度堆叠式布局,场地也受限。
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·麦科医药-B(02335)获纳入股票互联互通机制(沪港通及深港通)股票名单09-08
- ·德林控股(01709)发盈喜 预期年度溢利约3.3亿-3.7亿港元 同比增长约140%-170%05-29
- ·万马科技子公司与东风乘用车签订战略合作框架协议 将围绕车联网业务展开合作12-21
- ·业内首推金融顾问智能工具 五矿信托财富管理4K-GPT上线04-19
- ·知乎-W(02390.HK)7月31日耗资10.68万美元回购9.78万股08-03
- ·安阳钢铁(600569.SH):上半年净亏损11.81亿元08-31
- ·天德化工(00609.HK)拟8月24日举行董事会会议以批准中期业绩08-11
- ·Stifel上调亚德诺目标价至498美元06-25
- ·挚达科技(02650)拟配售最多2367.055万股 净筹约2.03亿港元09-23
- ·信达生物(01801)根据股份计划发行75.2万股07-08
今日要闻更多>>
- ·涓閲戝北涓滈珮閫 REIT1.3172浜夸唤鎴樼暐浠介濊В绂佽惤鍦帮紝娴侀氭瘮渚嬫彁鍗囪嚦80%10-27
- ·妫宄版縺鍏10鏈27鏃ョ綉涓婅矾婕10-27
- ·Anthropic预计资本开支仍将大幅增长 AI算力需求有望保持在高位10-27
- ·小鹏Robotaxi获批公开示范运营资质 智能驾驶迈向规模化落地10-27
- ·药明康德进一步上调全年收入指引 我国创新药产业链持续高景气10-27
- ·千红转债周二申购,千红转债价值分析10-27
- ·主板涉及供水上市企业(2026)名单(2026/10/26)10-27
- ·中小板基因公司排名(2026上市公司市值榜)10-27
- ·中小板涉及家电概念上市公司名单一览(2026)10-27
- ·中小板五大节能上市公司排名(2026市值榜单)10-27
财经要闻更多>>
- ·联想控股(03396.HK):联泓新科前三季度净利润5.27亿元 同比增长126.92%10-27
- ·江苏宁沪高速公路(00177.HK)拟11月3日召开三季度业绩说明会10-27
- ·北京能源国际(00686)拟推出资产支持票据发行10-27
- ·金一文化(002721.SZ):截止2026年10月20日,公司股东人数共计82414户10-27
- ·ST美晨(300237.SZ):截至2026年10月20日,公司股东户数为29735户10-27
- ·小摩维持强生(JNJ.US)“中性”评级:两款抗癌新药数据亮眼,但估值溢价制约上行空间10-27
- ·花旗:紫金矿业(02899)第三季铜分部毛利贡献超黄金 维持“买入”评级10-27
- ·朗特智能拟6.6亿现金收购 去年实控人员工持股共套现3亿10-27
- ·大行评级|海通国际:降网易第三季游戏收入增速预测,续予“跑赢大市”评级10-27
- ·大行评级|中银国际:上调中煤能源目标价至11.42港元,评级升至“买入”10-27
今日提示


