
当前位置 > 散户吧 > 股市动态 > 机构传真 > 美债利率攀升不改人民币汇率稳定
美债利率攀升不改人民币汇率稳定
美联储时隔三年重新加息,美债利率不断攀升,但人民币汇率基本保持稳定的趋势并未发生改变。截至9月18日,美元兑离岸人民币汇率升破6.7,人民币汇率已经连续两年保持稳中有升的态势。
本文来自散户吧WWW.SANHUBA.COM
中国人民银行在《2026年第二季度中国货币政策执行报告》中表示,坚持市场供求在汇率形成中起决定性作用,发挥好汇率对宏观经济、国际收支的调节功能,综合施策,保持人民币汇率在合理均衡水平上的基本稳定。
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
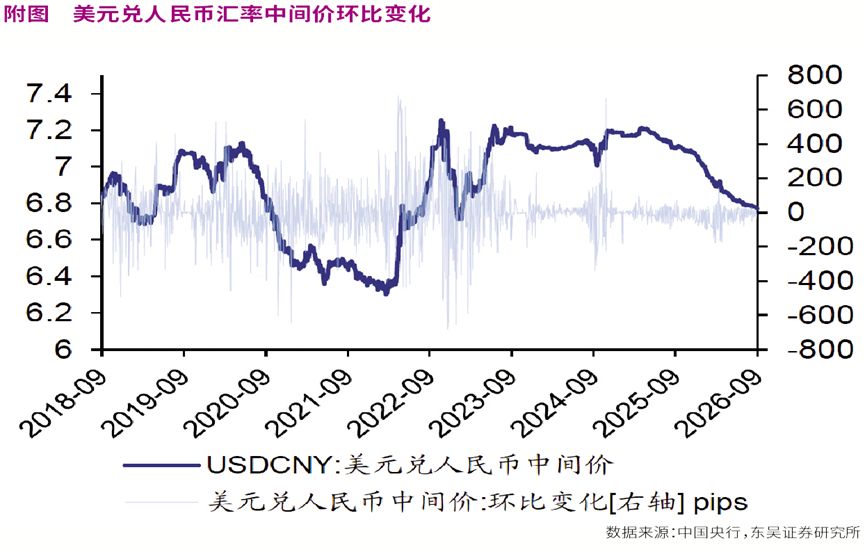
本文来自散户吧WWW.SANHUBA.COM在汇率市场传统的认知框架内,中美利差是人民币汇率最核心的定价锚。利率平价理论表明,美债收益率上行,中美利差加大,跨境资本多倾向于抛出人民币资产,换购美元资产,人民币汇率承压。2022年的人民币汇率走势确实如此,当时10年期中美利差倒挂,美元兑离岸人民币汇率在短短数月内就从6.3到达7.3上方,利差驱动资本外流,主导汇率定价。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
但2025年至2026年的这一轮人民币稳中有升的行情,则打破了上述的惯性认知,让很多投资者感到困惑:难道利率平价理论失效了吗?人民币汇率的定价逻辑发生了何种根本性变化?这种背离是短期脉冲,还是中长期格局的重塑? 本文来自散户吧WWW.SANHUBA.COM
美债利率上行的本质 本文来自散户吧WWW.SANHUBA.COM
利率平价模型能否在人民币汇率中起关键作用,首先要看美债利率的变化是由什么引起的。很多投资者存在一个固化的误区,即把美债利率上涨与美元吸引力上升画等号。但本轮长端美债利率大幅上行,和2022年存在本质差异,这是理解人民币汇率稳中有升的关键点。 本文来自散户吧WWW.SANHUBA.COM
根据纽约联储的模型,10年期美债名义利率可拆分为未来短期政策利率预期(风险中性利率)与期限溢价。2022年美债利率上行,主因是风险中性利率上行,市场定价的是美联储持续大幅加息,美国经济过热、通胀失控,美元资产无风险收益显著抬升,全球资金主动增持美元,美元指数一度突破114。彼时,美债利率上行直接转化为美元走强,中美利差成为汇率定价核心。
2026年美债利率走高,核心推手是期限溢价扩张,而非美国经济超预期走强。美国联邦政府债务规模已突破40万亿美元,年度财政赤字接近2万亿美元,持续大规模国债供给叠加海外央行持续减持美债,市场要求更高的长期风险补偿,推升了长端美债期限溢价。当长债收益率上行来自财政债务供给冲击,而非经济过热,美债收益率走高对美元的提振作用会大幅衰减,甚至出现“利率上行,美元不强”的特征。
本文来自散户吧WWW.SANHUBA.COM
数据清晰地印证了这一点。2026年以来,10年期美债收益率上行超80基点,但美元指数主要维持在100附近震荡,并未跟随美债利率大幅走强,美债与美元的强相关性显著弱化。也就是说,美债利率走高带来的套息吸引力,被美元长期信用风险溢价抵消。资金并不会单纯因为美债利率更高,就无限制涌入美元资产。利率平价的套利逻辑,本身就建立在经济驱动型利率上行的场景之下,一旦美债利率上行的来源切换,这一逻辑也就自然失效了。 本文来自散户吧WWW.SANHUBA.COM
长江证券认为,美债利率高企与美元贬值的组合在历史上并不多见,其恰好发生在2025年美国总统特朗普上台后外国投资者对美债减持的时点。更深层次的逻辑似乎不是传统上的经济周期波动,而是对美国财政可持续性、美联储独立性甚至全球秩序重构的担忧。 本文来自散户吧WWW.SANHUBA.COM
经常账户主导定价权 本文来自散户吧WWW.SANHUBA.COM
汇率本质是外汇市场供求关系的结果,外汇供求由经常账户、资本与金融账户两大板块共同决定。哪一股力量更强,汇率就由哪一方主导。2022年是金融账户主导汇率,2026年定价权切换到经常账户,这是本轮人民币汇率稳中有升的底层逻辑。
本文来自散户吧WWW.SANHUBA.COM
国家外汇管理局发布的国际收支数据显示,2026年上半年,中国经常账户顺差为3794亿美元,其中货物贸易顺差高达5263亿美元,庞大的货物贸易顺差持续向市场供给美元。但仅仅有贸易顺差,并不直接等同于人民币升值,关键变量在于外贸企业的结汇行为。
2022年—2024年,外贸企业收到美元货款后,大量选择留存境外美元存款,享受美债高利率,结汇意愿低迷,大量美元沉淀在海外账户。
本文来自散户吧WWW.SANHUBA.COM
从2025年年底开始,市场预期发生逆转,人民币汇率保持稳中有升,持有美元的机会成本上升,企业从“持汇观望”转向“逢高结汇”,存量美元集中释放,带来非线性的结售汇顺差。外汇局数据显示,2026年上半年,银行代客结售汇顺差达2712亿美元,远超2025年同期。持续高企的结售汇顺差,意味着银行间外汇市场美元供给持续大于需求。 本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·6月投资锁定中国硬科技06-09
- ·高油价凸显“油煤剪刀差”,煤化工龙头上半年业绩高增08-13
- ·虚拟电厂有望率先接入大模型应用 或成AI在电力领域的最佳落地场景05-09
- ·再融资新规正式落地 首批有望受益公司名单出炉02-20
- ·AIDC供电架构变革 超级电容有望成为结构性必需品05-28
- ·教育发展“十五五”规划推进人工智能全学段教育 教育行业或迎全新成长机遇06-30
- ·机构密集调研机器人产业链公司 ChatGPT或带来行业下一拐点03-02
- ·直击2026世界机器人大会:明略科技展示商服机器人AI能力08-21
- ·AI驱动行业周期上行 掩膜版市场需求和产品价值量有望同步提升05-27
- ·淘气天尊:盘尾跳水!市场在暗示什么?11-20
今日要闻更多>>
- ·瀹夋棴鐢熺墿锛9鏈28鏃ュ彫寮涓氱哗璇存槑浼09-28
- ·缈艰彶绉戞妧鐗垫墜涓绉戝畤鑸璺ㄧ晫鍟嗕笟鑸澶╄兘鍚﹂亸鍒朵簭鎹?09-28
- ·银行加速存量不良核销处置09-28
- ·加息靴子落地,市场能否高枕无忧09-28
- ·淘气天尊:大级别低点共振,反弹号角即将吹响!09-28
- ·鏅虹珛鏂瑰疄鎺т汉鍙婁竴鑷磋屽姩浜鸿浠疯浆璁╁畾浠 濂楃幇1.77浜垮厓09-28
- ·淘气天尊:市场抄底信号,已确认出现!09-28
- ·濂ュ+搴峰彲杞鍊虹綉涓婁腑绛惧彿鐮佸叡鏈130,270涓09-28
- ·南华期货联手Silicon Data 探索AI基础设施风险管理新场景09-28
- ·英伟达加码玻璃基板 产业链落地进度有望超预期09-28
财经要闻更多>>
- ·鼎胜新材(603876.SH):普润平方及普润平方壹号合计减持135.01万股公司股票09-28
- ·巍华新材(603310.SH):已累计回购0.75%股份09-28
- ·巍华新材(603310.SH):已累计回购260.27万股公司股份09-28
- ·长进光子(688635.SH):聘任褚应波为副总经理09-28
- ·ST龙韵(603729.SH):没有收购半导体公司的计划09-28
- ·海通国际:下调老铺黄金(06181)目标价21%至435港元 维持“优于大市”评级09-28
- ·港股异动 | 西普尼(02583)一度跌超11%创新低 股价较月内高点接近腰斩09-28
- ·花旗:澜起科技(06809)创办人相关股东减持料影响有限 重申A股(688008.SH)“买入”评级09-28
- ·港股异动 | 泉峰控股(02285)午后涨超7% 公司完成两次重磅高层人事布局 汇丰看好中期增长加快09-28
- ·三安光电实控人林秀成被刑拘 股价历史高位光大证券喊买09-28
今日提示


