
当前位置 > 散户吧 > 股市动态 > 机构传真 > 拆解进口高增长
拆解进口高增长
2026年前8个月,中国进口同比增长27%,增速反超出口。AI产业链贡献过半,珠宝贵金属与原油进口各有其因。 本文来自散户吧WWW.SANHUBA.COM
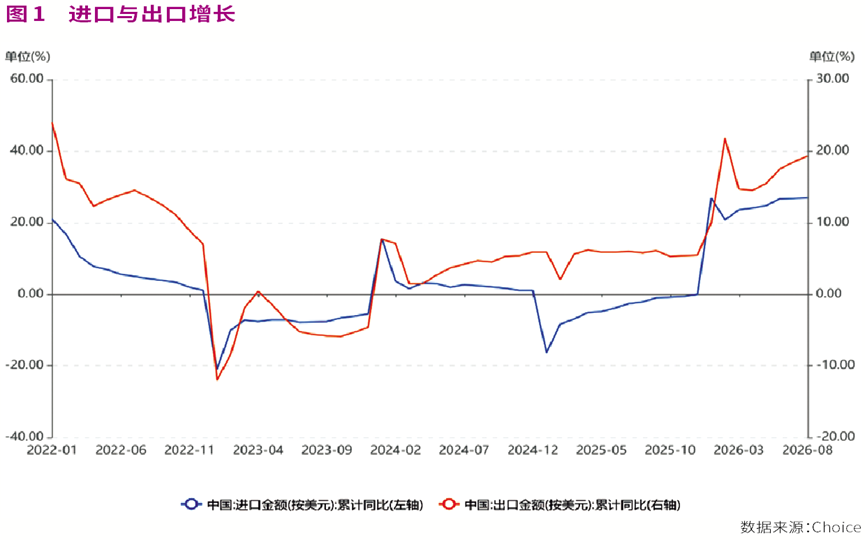
外贸高增是2026年中国经济的重要亮点,其中进口增速反超出口的结构性特征尤为突出。海关总署数据显示,2026年1月—8月,中国进口(以美元计价)同比增长27%,明显高于同期19.3%的出口增速,呈现不同于往年的外贸修复格局。 本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
按传统经济规律,进口高增通常对应国内内需强劲复苏,但本轮进口回暖具有鲜明的结构性特征,并非由内需全面回暖驱动。拆解进口增长的动力可以发现,AI产业链是支撑进口扩张的核心支柱,对进口增长的贡献超过五成;消费品进口的亮眼表现,则主要来自珠宝、黄金等贵金属进口的拉动。与此同时,大宗商品涨价对进口的传导与市场直觉并不一致:油价上行并未明显抬升整体进口增速。2026年中东局势推高国际油价,中国凭借能源进口多元化布局,主动控制原油进口规模,对冲了价格上涨带来的进口增量。
在这一进出口格局下,贸易顺差更趋平衡,2026年1月—8月,货物贸易顺差为8055.1亿美元,同比增长约3.1%。展望后市,本轮进口高增主要取决于全球AI产业景气度,后续进口增速将高度依赖全球AI资本开支的扩张节奏。结合FactSet一致预期,海外云厂商AI资本开支仍将维持增长,但同比增速大概率在2026年四季度后逐步放缓,这也是预判中国进出口走势的关键变量。 本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COMAI贡献进口增长超五成
2020年以来,中国进口占GDP的比重持续回落,2025年四季度已降至12.5%,为近十年最低水平。但2026年进口动能明显回升,二季度进口占GDP比重较2025年四季度回升3.3个百分点至15.8%,接近2016年以来的高位。 本文来自散户吧WWW.SANHUBA.COM
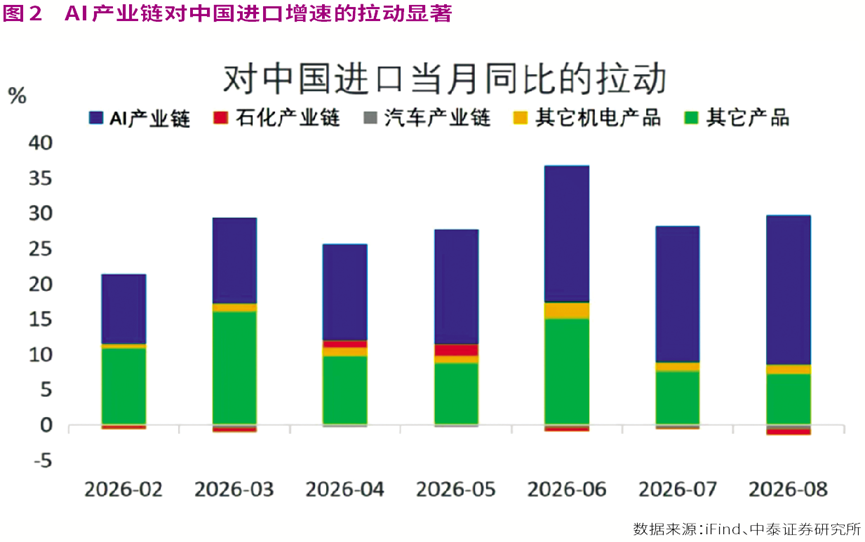
全球AI资本开支大规模扩张,是推动中国进口高增的重要原因。中国从海外进口AI相关原材料和零部件进行加工,带动半导体及相关零部件进口大幅增长,进而推动总进口走强。据中泰证券测算,2026年1月—8月,AI产业链进口累计拉动整体进口约15.5个百分点,累计贡献率达57.4%。 本文来自散户吧WWW.SANHUBA.COM
从进口的区域结构看,中国进口约三成来自发达经济体,七成来自新兴经济体,其中自东盟、印度、拉美等区域进口占比较高。2026年1月—8月,中国自新兴经济体进口占总进口的比重约为68.5%,是进口的主要来源。
从细分商品看,申万宏源证券认为,中国AI生产资料进口以半导体器件与数据处理设备零部件为主,占比分别为73.0%、20.8%。2026年1月—8月,中国AI生产资料进口同比增长60.6%,其中半导体器件、数据处理设备零部件的同比贡献分别为42.8%、17.0%。
本文来自散户吧WWW.SANHUBA.COM
AI进口高增由量价齐升共同带动,但量价贡献在季度间并不均衡。申万宏源证券指出,2026年一季度数量因素更强,二季度以来主要由价格支撑。一季度,AI生产资料进口高增长主要源于进口数量指数回升,后者较2025年四季度上升29.7个百分点至35.6%,贡献了97%的进口增速;4月以来,AI生产资料进口的量价关系发生转换,价格涨幅明显扩大,价格指数同比较一季度上升40.7个百分点至41.7%,同期进口数量同比回落16.5个百分点。
本文来自散户吧WWW.SANHUBA.COM
展望后市,中泰证券认为,短期AI产业链仍将支撑进口同比维持较高增速。目前海外AI资本开支持续高增,预计将继续拉动中国相关产业链进口。但需关注美国中期选举后AI政策是否调整,并向资本开支传导。若海外AI资本开支边际放缓,在影响中国出口的同时,中国加工贸易企业的进口意愿也会回落。 本文来自散户吧WWW.SANHUBA.COM
中金公司指出,海外AI资本开支增速大约领先中国出口和AI产业链产品出口增速约一个季度。预计2027年海外AI资本开支对中国AI产业链出口仍有一定拉动,但贡献将较2026年有所回落。 本文来自散户吧WWW.SANHUBA.COM
原油对进口增长的拉动有限 本文来自散户吧WWW.SANHUBA.COM
2026年以来,原油等大宗商品价格大幅上行,市场普遍认为,涨价是支撑进口高增的重要原因,但数据显示,原油对整体进口增长的拉动十分有限。 本文来自散户吧WWW.SANHUBA.COM
中泰证券测算,2026年1月—8月,原油及成品油进口累计拖累整体进口同比0.16个百分点。这一反差主要源于进口量大幅收缩:前8个月中国原油进口数量同比下降14.6%,“量降”对冲了“价涨”的增量。减少的进口量部分由国内战略储备投放弥补,部分由新能源替代。因此,国际油价上涨虽然带动国内石化产业链价格上行,但并未对进口同比形成实质推升。
(小编:财神)


相关新闻更多新闻>>
- ·大涨超8%!存储巨头明年业绩展望超预期 行业有望开启业绩上行周期01-09
- ·2020年全面上云,以年为期看好云计算02-13
- ·半导体先进制程扩产预期升温 先进封装或将迎来同步放量06-22
- ·不断有厂家停止对外报价 萤石正酝酿新一轮涨价11-10
- ·创新药行业重磅会议开幕 参会企业股价或迎重要催化04-20
- ·晶圆制造中的第二大耗材 电子特气行业有望全面“开花”09-10
- ·6G重大创新成果发布 卫星互联网等板块有望迎接全新发展机遇10-08
- ·工信部未来将重点培育脑机接口 产业链有望打开全新的市场空间06-02
- ·万亿级政策信号明确,消费板块的反转行情,已经悄悄启动07-18
- ·四季度布局可转债基金,关键在于控制好股债仓位09-21
今日要闻更多>>
- ·莱特光电可转债中签结果出炉,中签号公布一览10-08
- ·鎬$悆璧勬簮锛9鏈30鏃ュ彫寮涓氱哗璇存槑浼氾紝鎶曡祫鑰呭弬涓10-08
- ·有深圳房产中介销售额暴增200% 地产行业基本面或延续筑底修复10-08
- ·大模型推理成本加速下降 AI应用端渗透有望迎来提速10-08
- ·全球肿瘤领域顶级学术盛会即将召开 CXO板块有望再迎催化10-08
- ·301190!亿元大单直线封板!股价已上涨100%,节后下一只翻倍股是谁?10-08
- ·澶ф棌婵鍏夛細鎺ц偂鑲′笢鍙婅懀鐩戦珮鍑忔寔瀹屾垚10-08
- ·通则康威明日新股申购,中签号何时公布?10-08
- ·加息周期中的QDII再定价,公募产品投资区域成为关键因素10-08
- ·这家公司两年涨幅超12倍,为何湿电子化学品成香饽饽?10-08
财经要闻更多>>
- · 假日消费多点开花 多元场景释放活力10-08
- ·美因基因(06667.HK)10月7日耗资116.94万港元回购16.14万股10-08
- ·美股异动 | 微牛(BULL.US)大跌近20% 应用程序下载量已超过5000万次10-08
- ·遇见小面(02408)10月7日斥资40.75万港元回购9.85万股10-08
- ·遇见小面(02408.HK)10月7日耗资40.75万港元回购9.85万股10-08
- ·极兔速递-W(01519)10月7日斥资1581.74万港元回购175万股10-08
- ·思考乐教育(01769):受托人根据股份奖励计划购买25.2万股10-08
- ·极兔速递-W(01519.HK)10月7日耗资1581.7万港元回购175万股10-08
- ·康圣环球(09960.HK)10月7日耗资1870港元回购2000股10-08
- ·康圣环球(09960)10月7日斥资1870港元回购2000股10-08
今日提示


