
当前位置 > 散户吧 > 股市动态 > 机构传真 > 龙头股9月已收6个涨停,这条赛道会成四季度主线?
龙头股9月已收6个涨停,这条赛道会成四季度主线?
在白酒行业深度调整、社会库存高企、价格倒挂的背景下,作为长期被市场边缘化的“小众酒种”赛道,性价比适宜的黄酒板块走强重回投资者视野。?
本文来自散户吧WWW.SANHUBA.COM
9月,A股黄酒板块迎来久违的高光时刻,会稽山、古越龙山、金枫酒业三家黄酒赛道上市公司股价集体上扬。近一个月,会稽山涨幅约为91.8%,古越龙山上涨约47%,金枫酒业亦录得约30%的涨幅。从产业层面看,在酒圈内,近期多家卖贵州茅台、五粮液的大酒商们,开始集体转头拥抱黄酒。 本文来自散户吧WWW.SANHUBA.COM
然而,股价的狂欢与基本面的现实之间,往往横亘着一条需要冷静审视的鸿沟。当我们穿透这轮行情的喧嚣,深入分析三家公司的财报数据,发现黄酒行业正在经历一场深刻的分化与重构:头部企业凭借高端化战略实现盈利跃升,而尾部企业仍在亏损泥潭中挣扎。这场由“黄酒一哥”易主所引发的行业变局,究竟是估值泡沫的短期躁动,还是产业逻辑重塑的起点?
黄酒板块发力
被低估的“价值洼地”觉醒 本文来自散户吧WWW.SANHUBA.COM
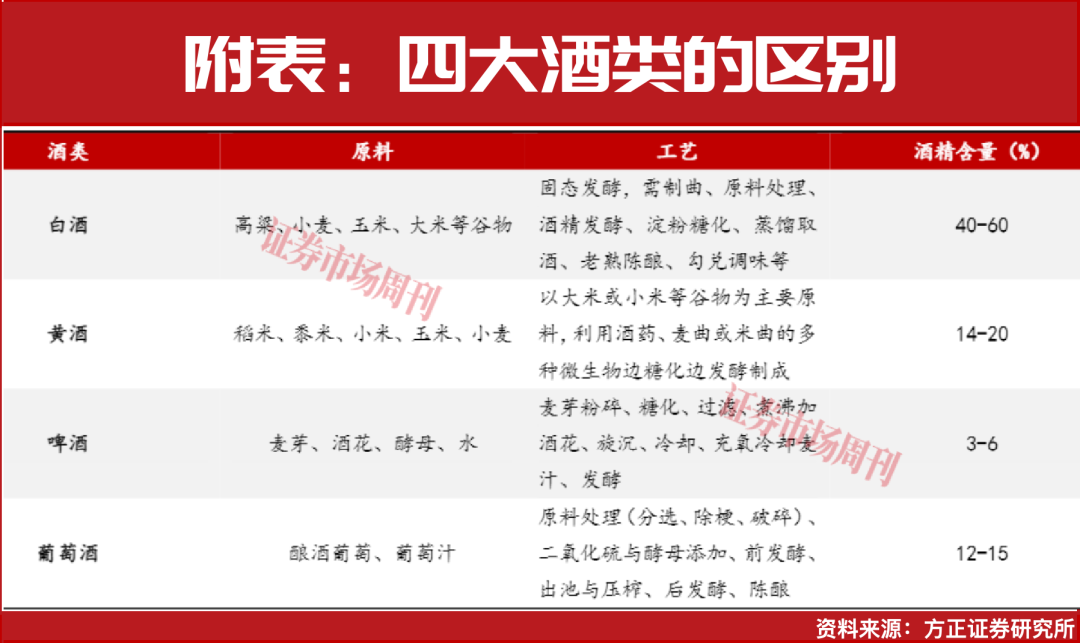
黄酒是世界三大古酒之一,也是中国独有的低度发酵酒,拥有数千年历史。以绍兴黄酒为例,其以糯米为原料,需历经浸米、蒸饭、落缸发酵、压榨煎酒、封坛陈贮等八道工序,工艺严苛、文化底蕴深厚。然而,与白酒、啤酒等主流酒种相比,黄酒长期处于“小众、低端、区域化”的尴尬境地。
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM从行业规模看,黄酒的市场体量与白酒相距甚远。据中国酒业协会数据,2023年黄酒行业总体市场规模约210亿元,仅占酒类市场约2%;规模以上企业销售收入约85亿元,较2019年的173.3亿元近乎腰斩,下滑幅度达50.7%。形成鲜明对比的是,同期白酒行业市场规模从5617.8亿元增至6563亿元,啤酒行业也从1581.3亿元增至1863亿元。而在白酒、啤酒享受行业牛市的2016年至2023年间,黄酒行业销量及市场规模下降约50%,增速逐年下滑。 本文来自散户吧WWW.SANHUBA.COM
黄酒行业的困境,源于多重结构性因素的叠加,首先是认知定位局限。长期以来,黄酒行业热衷于低价竞争,使得大众对黄酒的认知停留在“料酒”“便宜酒”层面,缺乏高频消费场景与消费习惯;其次是区域集中度过高。黄酒生产与消费高度集中于江浙沪地区,其中浙江省的产量占全国黄酒产量的57%左右,华东地区消费规模占全国约79%,消费场景以居家自饮为主(占比约55%),严重限制了提价能力与市场扩张;再次是客户群体固化。黄酒消费主力长期为中老年群体,年轻消费者缺乏品类偏好传承。此外,更有白酒、啤酒的降维挤压,在商务社交与休闲放松场景中,黄酒分别被白酒和啤酒压制,局限于江浙沪家庭、好友自饮场景。
本文来自散户吧WWW.SANHUBA.COM
高端化和年轻化驱动
黄酒赛道价值重估?
然而,正是在这一看似“贫瘠”的行业,一场由供给端驱动的变革正在悄然发生。近年来,黄酒行业集中度持续提升,规模以上企业数量从2016年的约120家缩减至2023年的80余家,头部企业市占率显著提升。华泰证券测算,2017年至2023年,行业前两位的古越龙山、会稽山,合计市占率从14.9%跃升至37.4%,前五位提升至60%。行业格局的优化,为龙头企业的战略转型奠定了坚实基础。
方正证券数据显示,2023年黄酒规模以上企业销售收入85亿元,规模以上企业数量从2017年峰值的121家缩减至2023年的81家。
本文来自散户吧WWW.SANHUBA.COM
其认为,近年来,黄酒行业市场格局更加明确,龙头集中趋势显著。行业发生多维度的积极变化,龙头企业从产品品质、销售渠道拓展、产品结构提升、企业内部治理改善等多维度革新,并伴随政策支持及消费者需求的拓展,有望共同推进行业积极复兴。同时,行业在龙头引领下向高端化、年轻化发展,头部化趋势显著,有望重构量价齐升的改善逻辑。 本文来自散户吧WWW.SANHUBA.COM
数据层面看,2023年,黄酒行业总体市场规模约210亿元(约占酒类市场2%),规模以上企业销售收入85.47亿元。2024年,会稽山和古越龙山实现营收分别同比增长15.6%和8.6%。在行业整体规模收缩且逐渐出清的背景下,头部企业通过结构升级和市场外拓实现增长。 本文来自散户吧WWW.SANHUBA.COM
从2024年起,黄酒行业出现高端化拐点,龙头企业主动借鉴白酒路径,组建专业化销售团队,开展品鉴会、核心圈层营销等高阶推广方式,推出400元—600元/瓶的高端产品线,如会稽山“兰亭”、古越龙山“典藏”系列,目标直指高端宴席与商务场景。费用投入显著加码,推动中高端产品吨价大幅提升。2024年会稽山同比销量增长20%,古越龙山销售增长约10%。
(小编:财神)


相关新闻更多新闻>>
- ·AI PC加速迈向规模化落地,核心标的业绩兑现09-04
- ·人民日报刊发《人工智能产业化应用加速》一文 AI板块或得到新一轮挖掘03-28
- ·全球龙头上调基板玻璃价格20% 国内面板厂商盈利能力有望持续回升05-29
- ·华为预计明年上半年推出P70手机 知名分析师称出货量或增长230%12-10
- ·淘气天尊:长阳后有人喊牛市,这是高抛止盈信号!03-03
- ·加息周期中的QDII再定价,公募产品投资区域成为关键因素10-08
- ·淘气天尊:上午市场个股不匹配指数的涨幅!04-19
- ·淘气天尊:市场指数围而不攻,明天或将生死抉择!07-07
- ·上午一个价、下午一个价!中药材价格有望继续上行12-15
- ·两部委推动提高疫情诊断效率 检测范围有望扩大(附股)02-07
今日要闻更多>>
- ·寤烘柊鑲′唤瀹炴帶浜衡80鍚庘濆コ濠挎帴浠昏懀绉10-10
- ·牙科概念股票板块分类盘点!(10/9)10-10
- ·创业板涉及家居股票名单一览(2026)10-10
- ·创业板磁铁概念股有哪些(2026/10/9)10-10
- ·创业板涉及人造肉的个股一览(附名单)10-10
- ·主板长三角一体化上市公司(主板长三角一体化10-10
- ·主板抗癌治癌概念股票,十大抗癌治癌企业股票10-10
- ·主板金属制品公司哪家强(金属制品上市企业市值10-10
- ·饮料公司市值排行榜(2026/10/9)10-10
- ·创业板智能制造概念上市公司(创业板智能制造概10-10
财经要闻更多>>
- ·万里印刷(08385.HK):郑志森获委任为独立非执行董事10-10
- ·安徽皖通高速公路(00995):潘平获委任为独立非执行董事10-10
- ·思捷环球(00330):蔡家颕获委任为执行董事及董事会常务委员会成员10-10
- ·中国建筑(601668.SH):目前公司子企业承建了胖东来梦之城商业综合体项目10-10
- ·航天信息(600271.SH):公司无存款理财货币基金10-10
- ·新奥股份(600803.SH):控股子公司回购绿色优先票据10-10
- ·东阳光(600673.SH):拟斥资6亿元-12亿元回购股份10-10
- ·阳光电源(300274.SZ):累计回购304.76万股10-10
- ·天创时尚(603608.SH):证券简称将自10月15日起变更为“天创股份”10-10
- ·威高股份(01066.HK)10月9日耗资21.71万港元回购6.6万股10-10
今日提示


