
当前位置 > 散户吧 > 股市动态 > 机构传真 > 5.3%并不是10年期美债收益率的极限,机构警告或将升至6%
5.3%并不是10年期美债收益率的极限,机构警告或将升至6%
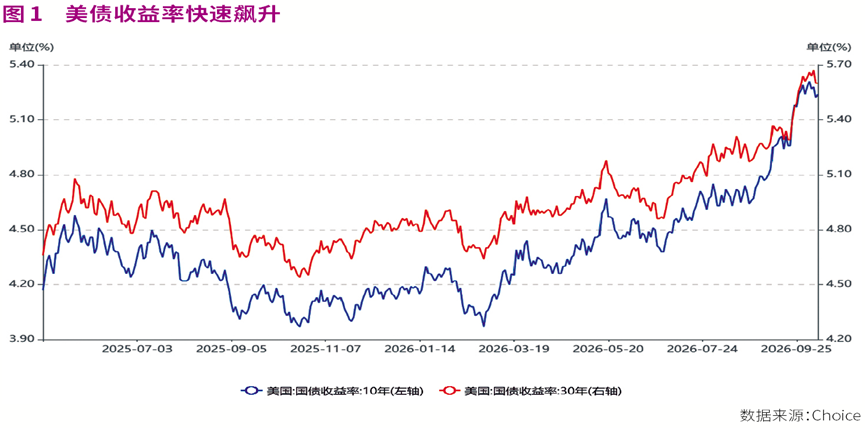
市场此前期待,美联储通过9月的加息赢回抗通胀的信誉,从而缓和美债利率的上行势头。市场这种期待很快就落空了。10月以来,10年期美债利率一度突破5.3%,30年美债利率则逼近5.7%,纷纷创下二十余年新高,分别较年内低位上升了130个基点和100个基点。 本文来自散户吧WWW.SANHUBA.COM
不过,美股却异常坚挺,在高利率下反而再创新高。按理说,以美债为代表的全球无风险利率上升,会压制美股的估值,但似乎美股并不在乎,对美债利率的飙升脱敏。这一原理在逻辑上成立,但回归现实市场却并没有那么线性,美债利率的上升对美股的影响,取决于短期利率上行的速度以及背后的驱动。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
压死骆驼的绝不是那最后一根稻草,而是此前不断累积的负重。美股也是外强中干,罗素3000成分股中已有半数从2026年高点下跌超20%,美股指数的强势主要靠一些巨头支撑。也就是说,美债利率已经开始抑制多数美股的估值,只是在指数上未体现出来。而且高利率也确实在影响AI大厂的融资,只不过他们在寻找其他的资金替代品。 本文来自散户吧WWW.SANHUBA.COM
目前高油价仍在延续,美联储的加息可能才刚刚开始。芝加哥商品交易所(CME)的美联储观察工具显示,12月美联储再度加息的概率约85%。历史上看,美债利率要在美联储加息末期才会达到峰值,而这往往才是美股较为脆弱的时刻。 本文来自散户吧WWW.SANHUBA.COM
高利率之下美股不乐观
本文来自散户吧WWW.SANHUBA.COM
表面上看,标普500指数仍在历史高点附近徘徊,对美债利率上升处于免疫状态,但实际健康状况可能并不乐观。 本文来自散户吧WWW.SANHUBA.COM
摩根士丹利的报告指出,罗素3000成分股中已有51%从6月高点累计下跌超过20%,较两周前的“逾40%”进一步恶化。分行业来看,损伤分布极不均匀。半导体板块中96%的个股较6月高点跌幅超过20%,其中69%跌幅超过40%;汽车板块71%的个股跌超20%,且每一只汽车股均已下跌至少10%;软件板块这一比例为75%。银行板块则是例外,仅有4%的个股出现同等幅度的回撤。 本文来自散户吧WWW.SANHUBA.COM
高盛也指出,标普500中位数股票目前较52周高点低16%,市场广度已跌至互联网泡沫破裂以来的最低水平。市场广度的急剧下滑历史上往往先于标普500在未来6至12个月内出现高于均值的回撤。 本文来自散户吧WWW.SANHUBA.COM
摩根士丹利指出,若债券波动率持续高企,市场广度与指数价格将在未来一个月内“在中间相遇”,意味着标普500面临约6%的回调压力。若债券波动率率先平息,个股广度将追赶指数价格,推动两者共同走高。 本文来自散户吧WWW.SANHUBA.COM
2026年全球权益市场的共振主线是AI,而美国AI大厂的大规模资本开支是支撑这一交易叙事的核心逻辑。但大规模的资本开支需要借助外部融资,美债利率的上升正在增加这一融资成本。
申万宏源证券认为,7月以来AI债务发行节奏放缓,高利率或是拖累因素之一。2026年前7个月,AI相关美元债务融资3081亿美元,为2025年全年的1.65倍;月度规模由6月的889亿美元降至7月的410亿美元,科技巨头美元债9月发行为零。
而且AI债券的认购需求有所降温,买方要价上升。头部AI企业新债认购倍数由2月的4.66倍降至7月的1.61倍,同期投资级债认购倍数仅由3.99倍降至3.38倍。资金开始区别对待不同的发债企业,头部云厂商(不含甲骨文)利差升至7月的62个基点,与工业类的差距由34个基点收窄至5个基点。
本文来自散户吧WWW.SANHUBA.COM
AI是目前全球吸金大户,甚至在和各国国债争夺资金。在美元融资成本上升的情况下,AI大厂也在通过其他的融资途径缓解资金压力。 本文来自散户吧WWW.SANHUBA.COM
申万宏源证券指出,美元公开债承接压力上升,AI企业通过三条路径拓宽融资渠道。一是发行外币债,美国云厂非美元债占比由2025年的13.9%升至2026年上半年的36.1%;二是转向表外租赁,截至2026年二季度,五家云厂商已签约但未起租的租赁承诺升至1.12万亿美元,单季增加2971亿美元;三是发行私募信贷,AI相关交易占全部私募信贷交易比重升至34%。
本文来自散户吧WWW.SANHUBA.COM
美债利率或将持续上涨 本文来自散户吧WWW.SANHUBA.COM
美债利率的上升需要累积到一定程度,就会对美股产生直接的冲击。
本文来自散户吧WWW.SANHUBA.COM
上半年美债利率的上升主要是AI大厂与美国财政融资的资金争夺,下半年美债利率的上升则更多体现了美联储加息预期的升温。
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM什么条件下,加息后长端美债利率会持续大幅上涨?申万宏源证券通过分析1955年以来的美联储加息周期,认为核心通胀的影响最为关键。 本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·淘气天尊:磨底阶段,无异动就别瞎折腾!10-19
- ·告别规模情结!九大股份行一季报透视:净息差筑底与资产质量分化05-26
- ·装机回暖、收入增长,风电的拐点来了吗?10-02
- ·GPT-4将允许用户定制AI的“性格” 数字人或成为下一个杀手级应用03-20
- ·沐曦股份:超节点产品为我国算力规模上台阶提供新路径07-20
- ·涨超100%,7只主动权益公募领跑前八月,这些隐形重仓股立功09-08
- ·北京、上海同日优化房地产政策 市场活跃度提升或将助力行业恢复12-22
- ·外资巨头积极加仓A股!QFII最爱这条主线!07-27
- ·中央一号文件提出加快先进农机研发推广 行业有望底部企稳回升02-18
- ·淘气天尊:大盘如期突破,午后注意这个信号!07-07
今日要闻更多>>
- ·銆愭繁浜ゆ墍IPO銆戠殗鍐犳柊鏉愪腑绛剧巼涓0.0225083816%10-20
- ·鍥藉厜杩為攣锛10鏈16鏃ュ彫寮涓氱哗璇存槑浼氾紝鎶曡祫鑰呭弬涓10-20
- ·*ST岭南收到终止上市事先告知书10-20
- ·高速光模块组件订单排到2027年底 光通信行业景气度持续向好10-20
- ·美光正在为物理AI研发EIM存储器 物理AI正加速走向商业落地10-20
- ·存算一体算力底座成熟 机构称端侧AI正在加速兴起10-20
- ·版权IP题材股票是哪些,利好哪些上市公司?(10-20
- ·主板涉及首饰上市企业(2026)名单(2026/10/19)10-20
- ·主板娱乐概念上市企业名单(2026/10/19)10-20
- ·中小板化学题材公司名单(2026/10/19)10-20
财经要闻更多>>
- ·ST恒信(300081.SZ):公司原董事长孟楠被采取刑事强制措施10-20
- ·海洋王(002724.SZ):不涉及家用车灯领域,无产品适配飞行汽车10-20
- ·跌近四成后,摩根大通上调英特尔(INTC.US)至“中性”评级:AI 算力需求成翻身关键10-20
- ·高盛:将Coreweave评级上调至买入10-20
- ·海洋王(002724.SZ):AI+智慧照明相关业务属于公司“照明+”战略下的布局10-20
- ·特斯拉(TSLA.US)股东大会前瞻:马斯克薪酬与董事连任受关注,与SpaceX合并传闻升温10-20
- ·惠科股份(001399.SZ)2026年半年度权益分派:每10股派利0.9元10-20
- ·深天马A(000050.SZ):独立董事张红离任10-20
- ·协鑫科技(03800)可能收购四川协鑫锂电科技约81.91%股权10-20
- ·维立志博-B(09887):六项研究摘要于2026年ESMO公布10-20
今日提示


