
当前位置 > 散户吧 > 股市动态 > 机构传真 > 银行慢牛成型:涨了五年,为什么银行股还在 “打折卖”?
银行慢牛成型:涨了五年,为什么银行股还在 “打折卖”?
2021年以来,银行指数全收益累计涨幅超过五成,42家上市银行股价全线收涨。但另一边,市净率仍全部低于1倍,“破净”局面未解。高股息率在低利率环境下构筑了利差优势,险资、ETF等长线资金持续增配,去杠杆十年后,系统性风险预期逐步修正。不过,行业内个股分化显著,优质银行营收双位数增长,估值享溢价,尾部银行息差承压,资产质量拖累。慢牛仍在途中,投资逻辑已悄然生变。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
2026年伊始,资本市场便被注入了一个鲜明的基调——“稳”。
1月14日,经中国证监会批准,沪深北三大交易所将融资保证金最低比例从80%上调至100%,以逆周期调节为升温的市场“降虚火”。次日,证监会召开2026年系统工作会议,将“坚持稳字当头,巩固市场稳中向好势头”列为首要任务,“坚决防止市场大起大落”的表述,为全年行情划定了清晰的政策边界。自此,“慢牛”成为市场对A股最集中的期许,且官方媒体随即点明:A股要的不是“疯牛”,而是“长牛”。
这一期许并非临时起意。早在2024年,市值管理便被纳入央企负责人业绩考核,证监会市值管理指引同步落地;2025年初,六部门联合印发方案推动中长期资金入市,明确险资“每年新增保费的30%用于投资A股”;2026年8月,《保险公司资产负债管理办法》以净投资收益覆盖率不低于100%的硬约束,将高股息资产正式写入保险公司的资产负债表。一边是逆周期调节为行情“控节奏”,一边是制度供给为长钱“铺轨道”——监管层对资本市场的塑造,早已从被动应对转向对“慢牛、长牛”这一理想形态的主动经营。
本文来自散户吧WWW.SANHUBA.COM
银行板块,正是这条慢牛轨道上最顺理成章的承接者:逾11万亿元的总市值提供了容纳大规模资金进出的容量;稳健的业绩增长给出了长线资金最看重的确定性;接近4%的平均股息率与5年期国债收益率之间保持着明确的利差优势。于是,政策倡导的“慢牛”与市场的自发选择,在银行板块完成了合流——险资重仓银行股从2024年末的16家增至2026年中报的27家,北向、南向资金同步增配,国有大行股价迭创新高。
本文将从现象、估值、资金、逻辑与分化五个维度,拆解这场慢牛的驱动逻辑与未来走向。
现象篇:
银行股走出长期慢牛个股显著分化
[银行板块长期慢牛,国有大行领涨,个股显著分化,优质银行涨幅超两倍。]
资本市场的聚光灯,向来偏爱那些短期内大涨大跌的股票,而银行作为传统的防御板块,长期游离于投资者关注的焦点之外,但正是这个略显“低调”的板块,2021年初至2026年10月16日(下同)期间,在中证A股全收益指数(H20903)上涨5.61%的同时,银行指数全收益(H20180)上涨了58.13%。若进一步按年度观察,则自2024年以来,银行指数全收益已连续3年实现正收益,年度涨幅分别达到42.90%、12.31%和5.48%(数据截至10月16日)。 本文来自散户吧WWW.SANHUBA.COM
同期,赴港上市的内地银行同样表现不俗。2021年以来,恒生港股通中国内地银行指数在6年中有5年跑赢恒生指数,其中近三年表现尤为突出,2024年、2025年、2026年(截至10月16日)分别上涨了36.87%、20.32%和13.56%,明显好过恒生指数走势。

本文来自散户吧WWW.SANHUBA.COM
事实上,银行股的慢牛行情并非新叙事。早在2011年至2020年底的十年间,银行指数就累计上涨了158%,跑赢上证指数、深证成指和沪深300的表现,与同期创业板指数160.73%的涨幅比肩。
值得指出的是,在银行指数表现强势背景下,行业内部却存在明显分化。依据中信证券行业分类,国有大行Ⅱ(流通市值加权平均)自2021年以来累计上涨了171.01%,6年间的年度涨幅均为正,分别上涨1.18%、4.11%、24.81%、49.71%、27.22%、12.57%;区域性银行累计上涨73.83%,除2021年和2023年下跌外,余下4年分别上涨了1.29%、46.47%、10.80%和11.03%;全国性股份制银行指数累计上涨36.54%,2024年、2025年、2026年实现正增长,分别上涨42.42%、11.20%、0.22%。
相较行业层面的分化,个股表现分化更为明显。在上述统计区间内,2021年以来,有3家银行股价区间涨幅超过2倍,另有6家银行股价实现翻倍。具体来看,农业银行上涨220.31%、江苏银行上涨215.59%、中国银行上涨201.38%、交通银行上涨157.55%、建设银行上涨150.63%、渝农商行上涨119.71%。同期,郑州银行下跌了52.91%、兰州银行下跌50.76%,厦门银行、瑞丰银行和青农商行分别下跌34.27%、32.31%和31.86%。
本文来自散户吧WWW.SANHUBA.COM
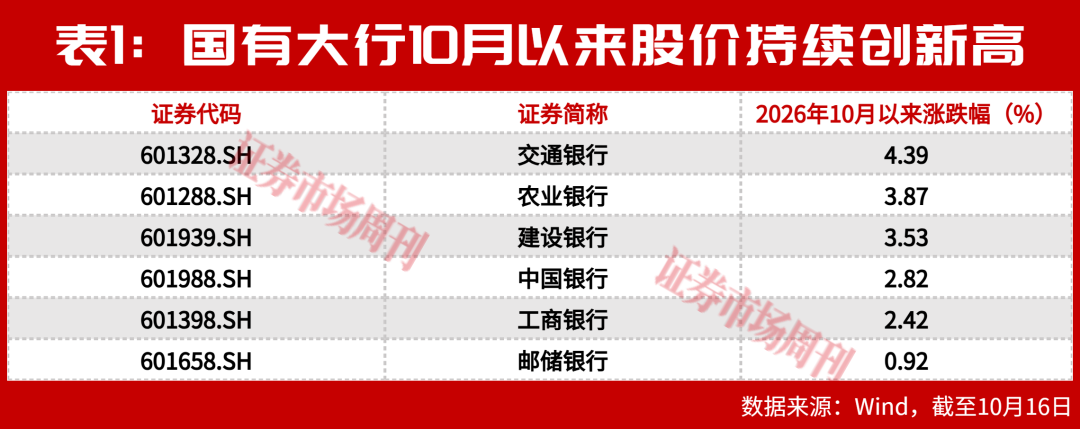
近期市场出现了明显调整,而银行股在此期间表现稳健。据Wind数据统计,10月以来至16日,在上证指数下跌3.28%的同时,Wind银行指数上涨了1.34%。个股方面,6家国有大行全部上涨,交通银行、农业银行、建设银行、中国银行、工商银行和邮储银行分别上涨4.39%、3.87%、3.53%、2.82%、2.42%和0.92%。作为本轮慢牛的领跑者,国有大行正以“集体上涨、迭创新高”的姿态,为这场持续数年的银行股慢牛行情写下最新注脚。
 本文来自散户吧WWW.SANHUBA.COM
估值篇:
全面破净市值管理驱动估值修复
[上市银行全面“破净”,板块PB均值0.6倍处历史低位,市值管理驱动估值修复。]
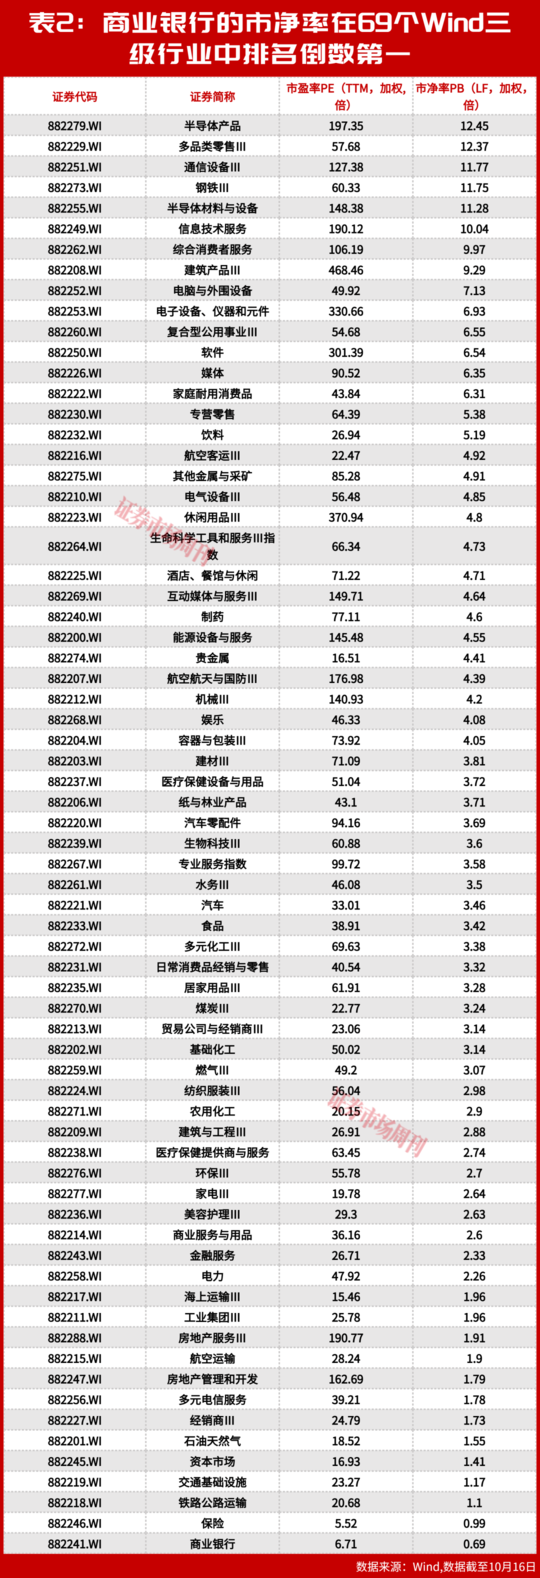
相较于股价稳步上行,A股上市银行的PB估值却全面“破净”。从行业层面横向对比,据Wind数据,截至10月16日,以市盈率PE(TTM,加权)衡量,商业银行在69个Wind三级行业中排名倒数第二,仅高于保险,市盈率为6.71倍;以市净率PB(LF,加权)衡量,商业银行则位列最后一名,市净率仅为0.69倍。
 本文来自散户吧WWW.SANHUBA.COM
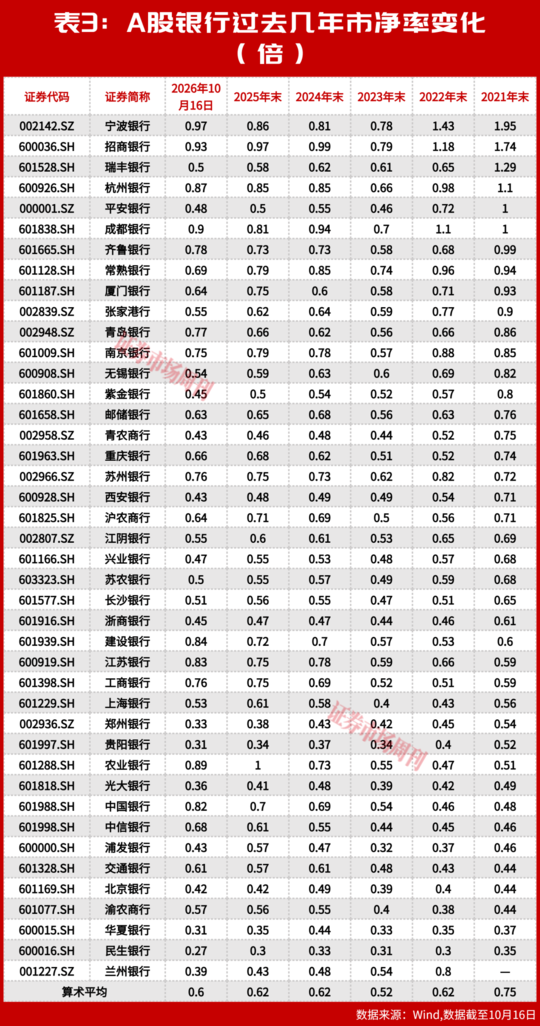
在行业内部纵向对比,尽管过去几年A股上市银行持续处于上涨,但PB估值却未随之明显抬升,近年A股上市银行的算术平均市净率始终在0.6倍附近徘徊。截至2026年10月16日,PB值为0.6倍,甚至略低于2024年、2025年末的0.62倍。一边是股价的慢牛,另一边却是PB估值的原地踏步,“赚了股价,没赚估值”,正是过去几年银行股行情的真实写照。
本文来自散户吧WWW.SANHUBA.COM
目前,A股上市银行中,市净率最高的三家银行分别为宁波银行、招商银行和成都银行,分别为0.97倍、0.93倍和0.90倍;最低的三家银行为民生银行、贵阳银行和华夏银行,分别为0.27倍、0.31倍和0.31倍。
相较于板块平均市净率多年的原地踏步,行业内部个股方面的PB估值变化却有明显分化:既有市净率不断走高的,也有市净率持续走低的。而业绩方面的稳步增长,则是推动部分银行股价持续上行,并带动估值修复的关键力量。
统计数据显示,2023年是近几年A股银行市净率的相对低点,算术平均值仅有0.52倍。与这一数据相比,目前A股银行有14家市净率低于此值。相比2023年PB平均值,兰州银行、瑞丰银行和郑州银行PB数值下降最为明显,分别减少了0.15、0.11和0.09。而PB估值超过2023年平均值的银行有28家,其中农业银行、中国银行和建设银行提升最快,数值分别增加了0.34、0.28和0.27。 本文来自散户吧WWW.SANHUBA.COM
值得一提的是,市净率提升最快的4家银行均为国有大行,而除上述三家外,工商银行最新PB数值较2023年增加了0.25。这一情况与前文国有大行领涨板块的情形相互印证:估值修复居前者,恰恰是股价走强的同一批银行。
银行股处于估值洼地,并非近年才有的现象——长期以来,A股银行的估值一直处于市场均值的最下方,市值管理也因此成为银行需要考虑的最重要课题。
为促进资本市场健康发展,2024年初,国务院国资委提出研究将市值管理纳入中央企业负责人业绩考核,就此拉开市值管理实践的序幕。2024年11月,证监会发布《上市公司监管指引第10号——市值管理》;2024年12月17日,国务院国资委印发《关于改进和加强中央企业控股上市公司市值管理工作的若干意见》(以下简称《意见》),明确将分红与并购等列入强化投资者回报与市场价值表现的六大工具。
本文来自散户吧WWW.SANHUBA.COM
按照《意见》要求,长期破净公司需制定估值提升计划。此后,A股上市银行积极响应:自2024年年报起陆续披露估值提升计划,中期分红亦自2025年起开始普及。据Wind数据,2024年还仅有24家银行宣布实施中期分红,而到了2025年则增至32家。
据国盛证券银行业首席分析师刘斐然统计,截至今年9月24日,已有20家银行发布中期分红方案,其中15家分红比例上调,仅民生银行、上海银行小幅下调;北京银行、成都银行、瑞丰银行2025年未实施中期分红,2026年首次实施中期分红。20家银行合计派现约2661亿元。“分红比例提升叠加分红队伍扩容,显示中期分红正由阶段性安排逐步走向制度化。”
9月29日,常熟银行公布2026年中期分红方案,至此,A股已公布2026年中期分红方案的银行增加至21家。不过,常熟银行2026年中期现金分红比例为21.77%,较2025年的25.27%有所下滑。 本文来自散户吧WWW.SANHUBA.COM
在派息节奏上,每年的9月下旬至10月末是中期分红的密集落地窗口期,今年平安银行、民生银行、杭州银行、成都银行等已在9月份实施了中期分红,而工商银行、农业银行则在10月21日进行中期分红,苏农银行10月22日进行中期分红。分红数据显示,工商银行每股现金分红0.1511元(含税),合计派发538.53亿元(含税);农业银行每股现金分红0.1297元(含税),合计派发453.93亿元(含税);苏农银行每股现金分红0.1元(含税),合计派发2.22亿元(含税)。
从披露估值提升计划到普及中期现金分红,市值管理工具正被银行逐步启用,而股价上涨与PB估值破净之间的悖论能否真正化解,仍需时间给出答案。
资金篇:
险资、北向与南向资金合力增配
[险资重仓银行由2024年末16家增至2026年中27家,政策引水驱动长线资金持续增配。] 本文来自散户吧WWW.SANHUBA.COM
银行业绩的长期稳定性,为长线资金提供了持有的底气,而政策端,也在持续打通中长期资金入市的通道。
为鼓励中长期资金入市,打通中长期资金入市卡点堵点,2025年初,中央金融办、中国证监会、中国人民银行、国家金融监管总局等六部门联合印发《关于推动中长期资金入市工作的实施方案》。证监会主席吴清在国新办发布会上表示,将引导大型国有保险公司增加A股投资规模和实际比例,自2025年起,每年新增保费的30%用于投资A股;同时修改对保险公司的净资产收益率考核标准,提高长期维度的权重。
政策推动下,险资积极增配银行股。据Wind数据统计,2024年、2025年,险资还分别重仓16家、24家银行股,而截至2026年中期,险资公司重仓银行家数提升至27家。险资对银行的配置,正从“少数标的”走向“板块性布局”。
本文来自散户吧WWW.SANHUBA.COM
银行股的业绩稳定性,与保险公司最新的考核导向高度契合。2021年至2026年上半年,A股银行整体利润实现连续6年同比增长,分别增长12.65%、7.59%、1.44%、2.35%、1.41%、2.96%。此外,高股息也是银行吸引险资增配的重要依据,其为投资人提供显著高于存款和理财的现金回报,在低利率环境下具备极强的防御属性和“类收租”吸引力。尽管2023年末至2025年末,A股银行板块股息率由6%降至不到4%,但与1.7%左右的最新5年期国债收益率相比,利差依然明显。
据刘斐然统计,截至2026年上半年末,29家A股上市银行的前十大股东中均有险资持股;2026年一季度至上半年末,11家上市银行前十大股东获险资增持。
其中,国有大行:中国银行获中国人寿-普通险增持0.11%,中国人保-普通险新进其前十大股东;中国人寿-普通险新进建设银行前十大股东,持股比例0.21%;邮储银行获人保双账户新进前十大股东,合计持股0.33%;工商银行获中国人寿-普通险微增0.01%。
本文来自散户吧WWW.SANHUBA.COM
股份行:中国人寿-普通险新进浦发银行前十大股东,持股比例2.48%;平安银行获瑞众人寿自有资金和万能产品双账户新进前十大股东,合计持股0.81%;中信银行获中国人寿-普通险增持0.07%;浙商银行则遭民生人寿减持0.33%。
城商行:齐鲁银行获同方全球增持0.99%;江苏银行、杭州银行分别获中国人寿-普通险增持0.08%、0.01%;苏州银行、贵阳银行、南京银行遭小幅减持。险资对城商行的增配方向,清晰指向优质区域标的。
农商行:仅常熟银行获东吴人寿-自有资金、利安人寿增持,同时泰康人寿-普通险退出其前十大股东。
8月20日,国家金融监管总局出台《保险公司资产负债管理办法》(以下简称《办法》),要求净投资收益覆盖率不低于100%。这等于从制度上要求险资以“收息类资产”覆盖负债保证成本,而高股息银行股正是最直接的满足标的。《办法》还对利率敏感度提出明确要求,而银行红利正是对冲利率波动的工具。同时,《办法》提出建立资产负债管理绩效考核体系,“实施长周期考核评价,防止因过度追求业务扩张和短期利润而放松资产负债管理”。 本文来自散户吧WWW.SANHUBA.COM
《办法》有望为红利资产带来长期配置需求,成为支撑银行股价的重要增量资金。据中金公司保险组测算,2027年—2029年保险行业合计配置高股息资产的需求在1.5万亿元—2.0万亿元区间。
除股息率高与投资收益波动低外,中金公司还指出,银行板块市值容量大,且截至10月2日,板块总市值达10.7万亿元,能够承接大规模资金流入。以南向资金为观测样本,三季度南向资金净流入约1340亿港元,较二季度的801亿港元明显回升。中金公司策略组估算,保险是南向资金的长期增持主力,红利资产大概率是其主要配置方向。
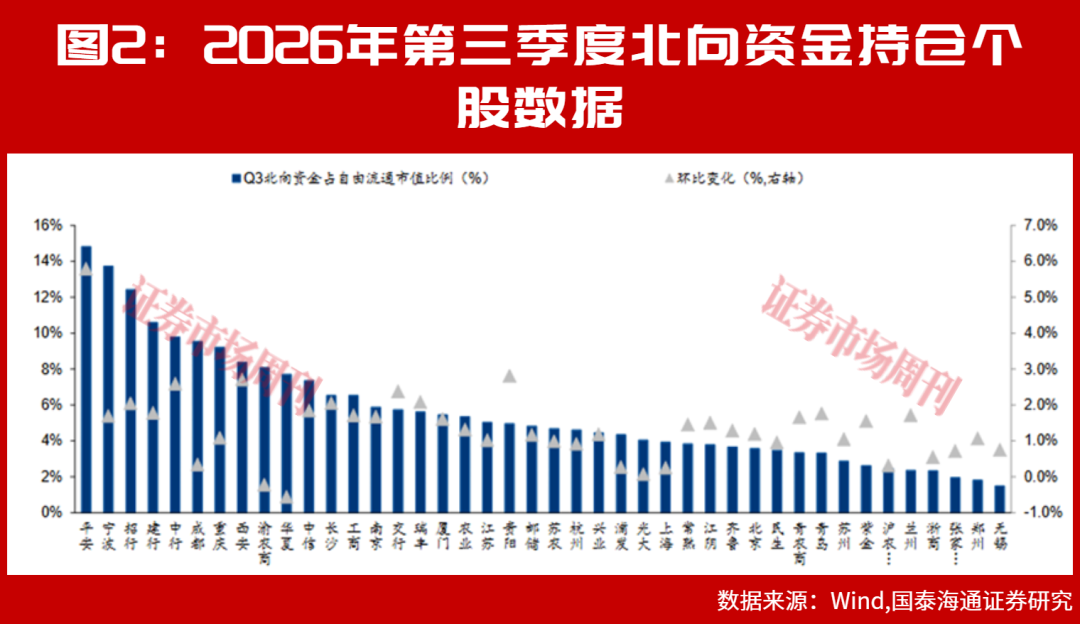
北向资金在三季度同样表现出对银行板块的明显偏好。据国泰海通分析师马婷婷分析,三季度北向资金明显增配银行板块,持仓市值与配置占比双双回升:截至2026年三季度末,北向资金持有银行股市值约2106亿元,较二季度末增加约673亿元,占全部北向持股市值的比例升至8.17%,环比提升3.59个百分点。从持股数量看,三季度40家上市银行获北向资金增持,交通银行、工商银行、平安银行、农业银行、中国银行的持股数量增幅居前;从持仓市值变动看,增加较多的个股包括招商银行(152.5亿元)、平安银行(65.8亿元)、工商银行(62.2亿元)、交通银行(52.4亿元)、宁波银行(43.6亿元)等。相比之下,华夏银行持仓市值减少约2.3亿元。 本文来自散户吧WWW.SANHUBA.COM
华创证券分析师林宛慧表示:“若全球风险偏好仍偏谨慎,银行股低估值、高股息和经营相对稳健的特征有望继续吸引资金。”
整体看,从保险资金到南向、北向资金,各路长线资金的持续汇聚,正构成银行慢牛行情最坚实的资金底色。
本文来自散户吧WWW.SANHUBA.COM
逻辑篇:
去杠杆十年风险定价重塑银行估值
[去杠杆十年,高风险资产降至21万亿元,系统性风险预期修正,驱动银行估值修复。]
银行曾是典型的周期股,其盈利与股价同经济周期、信贷周期强绑定,但2020年之后,银行的投资逻辑发生显著变化,从“顺周期”资产转变为低波动、高分红、确定性强的“弱周期”资产,即凭借稳定的现金分红扮演起“类债券”角色。
近几年,银行业绩增速明显下滑,已不具备2020年以前的高增长特征,这意味着周期股逻辑已经无法解释当前银行板块持续上涨的表现,而类债券逻辑正是当下部分投资者和分析师的共识。
林宛慧表示,高股息、低估值的特性依然是银行股的底色,特别是在无风险利率下行的背景下,银行股的类债属性将持续吸引稳健资金。中金公司在最新研报中亦指出,四大行A股股息率依然高于5年期国债收益率2个百分点以上,对以人民币计价资产为主要投资池的机构依然具有较大吸引力;在利率预期较为稳定的环境下,银行股息率逻辑较为稳固。
本文来自散户吧WWW.SANHUBA.COM
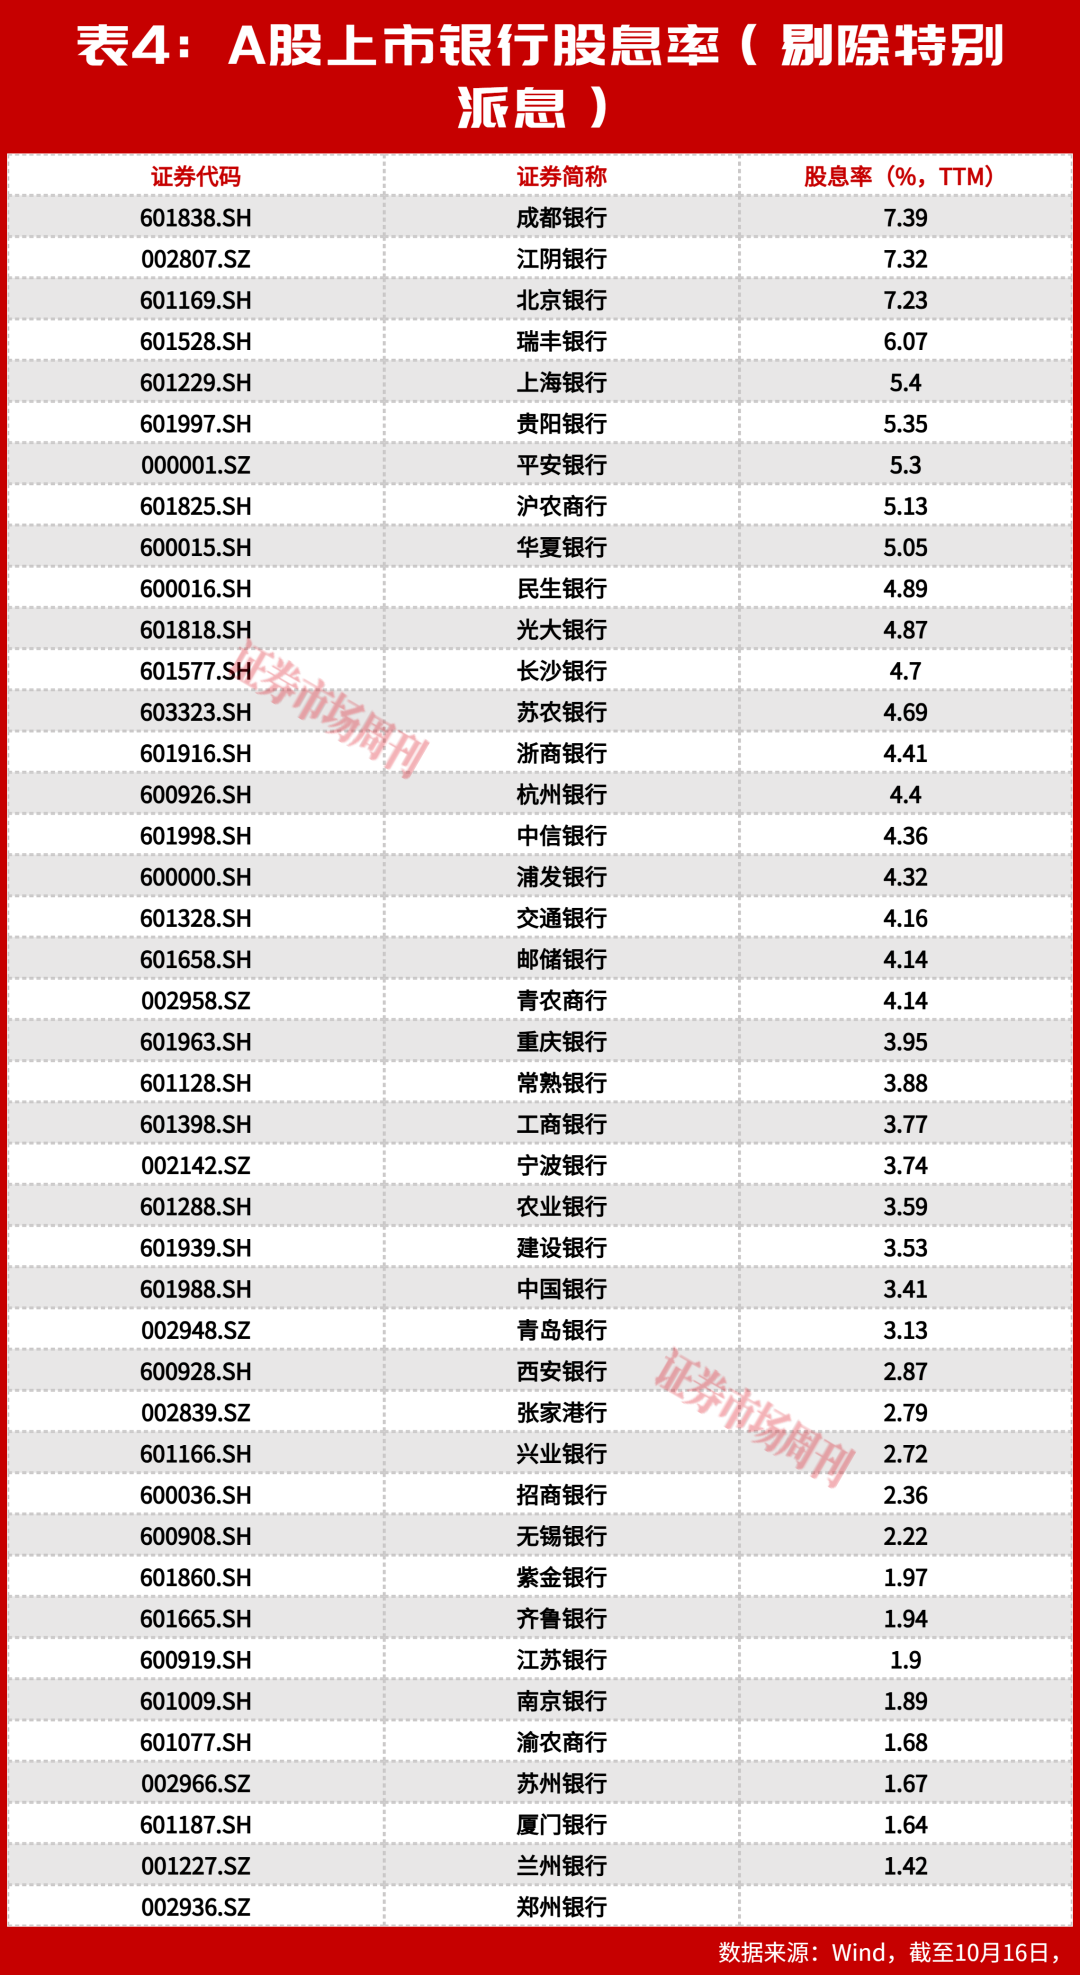
利差的存在,是银行股类债属性的最直接体现。10月9日发行的五年期储蓄国债年利率为1.7%,而据Wind数据,截至10月16日,A股上市银行平均股息率(TTM)为3.89%,其中国有大行、股份行、区域性银行平均分别为3.77%、4.25%和3.79%,二者之间存在超过2%的利差。
不过,红利属性也有其边界。华安证券分析师郑小霞表示,根据历史规律,4%的股息率是红利属性的关键临界点,而当前银行的红利属性的支撑已经大幅弱化。从具体数据看,目前尚有20家银行的股息率超过4%,成都银行、江阴银行、北京银行股息率甚至超过7%。
 本文来自散户吧WWW.SANHUBA.COM
那么,单凭“弱周期”红利逻辑,能否充分解释这轮银行慢牛行情?
摩根士丹利中国首席金融分析师徐然的回答是否定的。他认为,如果银行在市场中的角色只是避险,投资者的买入仅仅源于股息,是无法支撑银行板块连续多年上涨的。徐然提出:“中国银行业估值的持续提升,是源于政策带动下,投资者对于银行风险的重新认知。”
PB估值数据也指向这一变化。据Wind数据,申万行业分类中银行成分2021年至2025年底的PB(整体法)分别为0.53倍、0.46倍、0.44倍、0.57倍和0.61倍,2026年10月16日为0.64倍。同样,PE估值也有着类似变化,2021年至2026年中期,PE(TTM)分别为5.3倍、4.57倍、4.65倍、6.41倍、7.24倍、7.61倍。
徐然认为,银行估值的提升与国内去杠杆进程密不可分。本轮去杠杆之前,中国经济以承担部分金融风险为代价换取短期增长,市场投资者也因此更关注短期增长。“以香港市场为例,银行板块曾以3倍—4倍的市盈率交易,而消费板块以30倍左右的市盈率交易。这是因为消费板块是收益方,而银行是承担风险方。”徐然说。
本文来自散户吧WWW.SANHUBA.COM
而始于2016年,于2021年进入高潮的去杠杆过程,让银行逐步完成了在房地产、制造业和地方政府债务领域的去杠杆,且这一过程展现出了出乎市场预料的韧性。根据摩根士丹利的研究报告,经过十年风险处置,市场认知中的高风险金融资产规模已从2017年的62万亿元(占全部金融资产30.2%)回落至2025年的约21万亿元(占比4.9%),预计2027年末将进一步降至约15万亿元,占金融资产比重约3%。据该机构测算,2021年至2024年,地产带来的约7万亿元损失已由多方市场主体共同承担:金融行业承担约3.4万亿元,地产债券发行人、股权持有人、供应链各承担约1万亿元,银行则针对地产相关关注类贷款额外计提5000亿元至1万亿元拨备。
风险的出清,正在重塑银行估值的地基。“即便名义GDP增速放缓、部分行业与地产板块依旧承压,现存风险规模已经显著降低,透明度更高。而市场之前担心中国经济的上杠杆模式是不能停下来的、影子银行的问题、房地产不能调等问题都已经得到改善,市场担心的系统性金融问题并没有发生,这些都反映在了银行的估值中。”徐然说。
本文来自散户吧WWW.SANHUBA.COM
与此同时,银行不再以牺牲长期风险换取增长,信贷投放回归理性——最直观的证据是社融数据:今年9月末,社会融资规模存量同比增长7.1%。
“长期风险受到管控且下降,银行估值对于风险的定价出现了反转,叠加此前过于集中的板块开始调整,造成银行表现好于市场。事实上,长期以来,市场对于中国银行的风险担心是有夸大的。”徐然说。
对于短期内银行板块与高成长板块之间出现的跷跷板效应,徐然表示,2026年上半年,银行板块表现偏弱,资金持续流入AI领域,包括宽基在内的多类资金卖出银行,买入高成长板块。在市场资金恒定或者没有大规模流入的情况下,与高成长板块产生跷跷板效应是难免的;未来影响银行走势的关键因素仍然是基本面、ROE、股息率等。
他认为,就中国经济的相对可持续发展而言,银行ROE维持在10%或略高水平,是比较合理的位置,对应这一数据,营收和净利润需要每年实现6%左右的增长,“在信贷继续理性增长、股东回报继续提高的情况下,1倍市净率是一个相对比较合理的空间。”徐然说:“长期资金的入场,也恰恰说明了市场对于银行长期风险的认知。”
本文来自散户吧WWW.SANHUBA.COM
从周期股到类债券,再到风险定价的重塑——银行估值的内在逻辑,正在经历一场深刻的范式迁移。
分化篇:
净息差与资产质量分水岭划定估值两极
[净息差与资产质量分水岭划定估值两极,优质银行享溢价,尾部银行陷折价。]
尽管银行板块近年整体走出一波慢牛行情,但内部分化也很明显,国有大行是目前市场毫无争议的选择,优质城商行也是机构配置的方向,但部分中小银行近年仍面临较大经营压力。
国有大行是市场毫无争议看好的板块。国家金融监管总局发布的数据显示,近年国有大行总资产和总负债的增速领跑银行板块。2021年时,国有大型银行的增速还落后于商业银行整体。当年一至四季度,商业银行总资产整体增速分别为9.6%、9.2%、8.3%和8.6%,而大型商业银行同比增速为8.1%、8.1%、6.9%和7.8%,同时落后于股份行、城商行和农村金融机构。2022年起,这一趋势发生扭转,大型商业银行总资产增速持续高于商业银行整体,这一状态一直持续到2026年。2026年一季度、二季度,商业银行总资产整体增速为8.9%和7.5%,大型商业银行则达到10.6%和8.5%,显著高出1个百分点—1.6个百分点。 本文来自散户吧WWW.SANHUBA.COM
徐然表示,正因国有银行早些时候放贷相对稳健、风险相对可控,且在近年利率下行周期中更快下调了贷款利率,才能在去杠杆过程中增加贷款投放。“这说明国有大行承担了一些维护贷款增速的作用,起到了定海神针的作用。而中小银行一方面承受着风险压力,另一方面也面临竞争压力。”
分红方面,国有大行近年分红比例一直维持在30%左右。据Wind数据,自2024年起,六家国有银行均实施中期分红,并在2026年中期分红中,将现金分红比例从30%提高1个百分点至31%。
在业绩方面,国有大行同样更具优势。浙商证券分析师杜秦川预计,2026年前三季度,国有大行、股份行、城商行、农商行归母净利润增速分别为4.4%、2.2%、8.9%、8.2%,营收增速分别为10.4%、5.2%、10.0%、5.4%。
摩根士丹利在10月发布的银行业报告中指出,大型银行有望迎来估值重估,并上调国有大行盈利预测:工商银行、建设银行、农业银行、中国银行2026年净利润预测整体基本不变,2027年预测平均上调约1.7%,2028年上调约3.2%。信用背书叠加分红进阶,国有大行的确定性溢价正在被市场重估。 本文来自散户吧WWW.SANHUBA.COM
中小银行近年来面临较大压力,个体间分化明显,净息差率先回暖的银行,易受机构关注。林宛慧指出,可以关注净息差率先回暖、财富管理业务释放较大弹性、信用成本走低带动ROE企稳的优质股份行和城商行,“这背后映射的是成本优势和风控优势”。
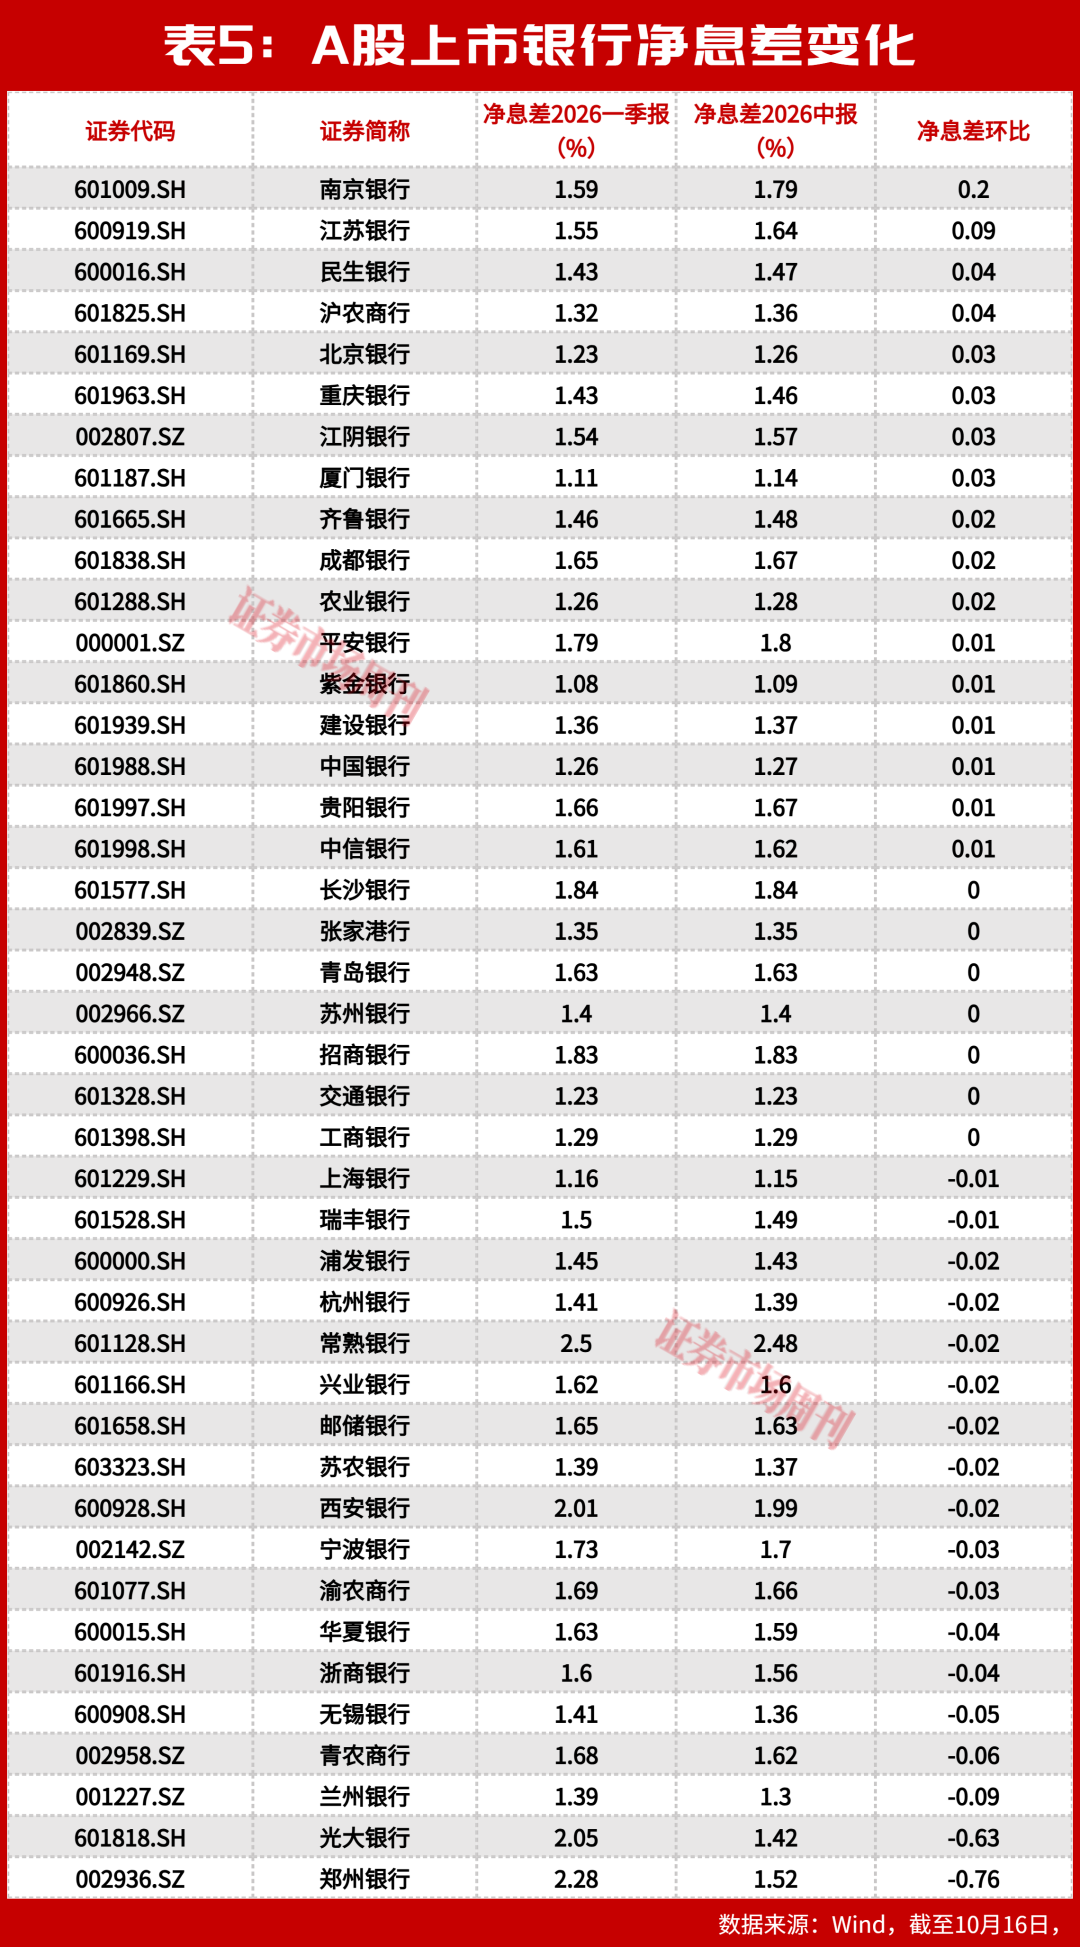
净息差正是这场分化的第一个分水岭。利息净收入一直是中国银行业营收的最大组成部分,占营收比重约70%。近年来,净息差持续收窄令银行营收承压,但2026年上半年,收窄趋势出现部分扭转。国家金融监管总局数据显示,截至2026年二季度末,商业银行净息差为1.41%,较一季度末环比回升1个基点。
本文来自散户吧WWW.SANHUBA.COM
Wind数据显示,截至二季度末,已有17家银行净息差环比提升,其中南京银行、江苏银行和民生银行提升幅度居前;同时仍有18家银行净息差下滑,其中郑州银行、光大银行下滑较多,分别为0.76个百分点和0.63个百分点。
对于未来净息差的走势,徐然很乐观。其表示,当前的贷款利率相对中国经济发展节奏略显偏低,不利于资金的高效配置。这意味着,如果未来贷款利率有所提高,将有利于银行净息差的修复。当前1.41%的净息差,大幅低于市场公认的银行健康经营分界线1.8%。
国家金融监管总局数据显示,二季度末商业银行整体不良率为1.52%,较一季度末的1.51%小幅提升。上市银行半年报显示,银行的不良贷款目前主要暴露在零售板块。风险暴露的节奏与厚度,将决定下一轮银行间差距的拉开。
从具体推荐标的看,摩根士丹利在10月发布的中国银行业报告中首推宁波银行,并将宁波银行与国有大行的目标价上调5%至16%。宁波银行过去多年业绩表现优异。Wind数据显示,2021年到2025年,宁波银行归母净利润同比增速分别为29.87%、18.05%、10.66%、6.23%和8.13%。2026年上半年,宁波银行实现营业收入414.50亿元,同比增长11.54%;实现归属于母公司股东的净利润165.62亿元,同比增长12.12%;实现手续费及佣金净收入43.17亿元,同比增长53.90%。 本文来自散户吧WWW.SANHUBA.COM
股份行中,中信银行也受到较多推荐,原因在于其盈利确定性更强、现金分红比例更高。2021年以来,中信银行归母净利润增速均保持正增长。9家上市股份行中,仅中信银行和招商银行保持了这一纪录。2026年上半年,中信银行实现归属于本行股东的净利润376.02亿元,同比增长3.08%;营业收入1094.08亿元,同比增长3.05%,其中利息净收入731.49亿元,同比增长2.74%,非利息净收入362.59亿元,同比增长3.69%。其2026年中期派息方案显示,该行计划每10股派发现金股息2.03元(含税),合计派发112.96亿元,占2026年中期合并后归属于本行普通股股东净利润的32.09%。
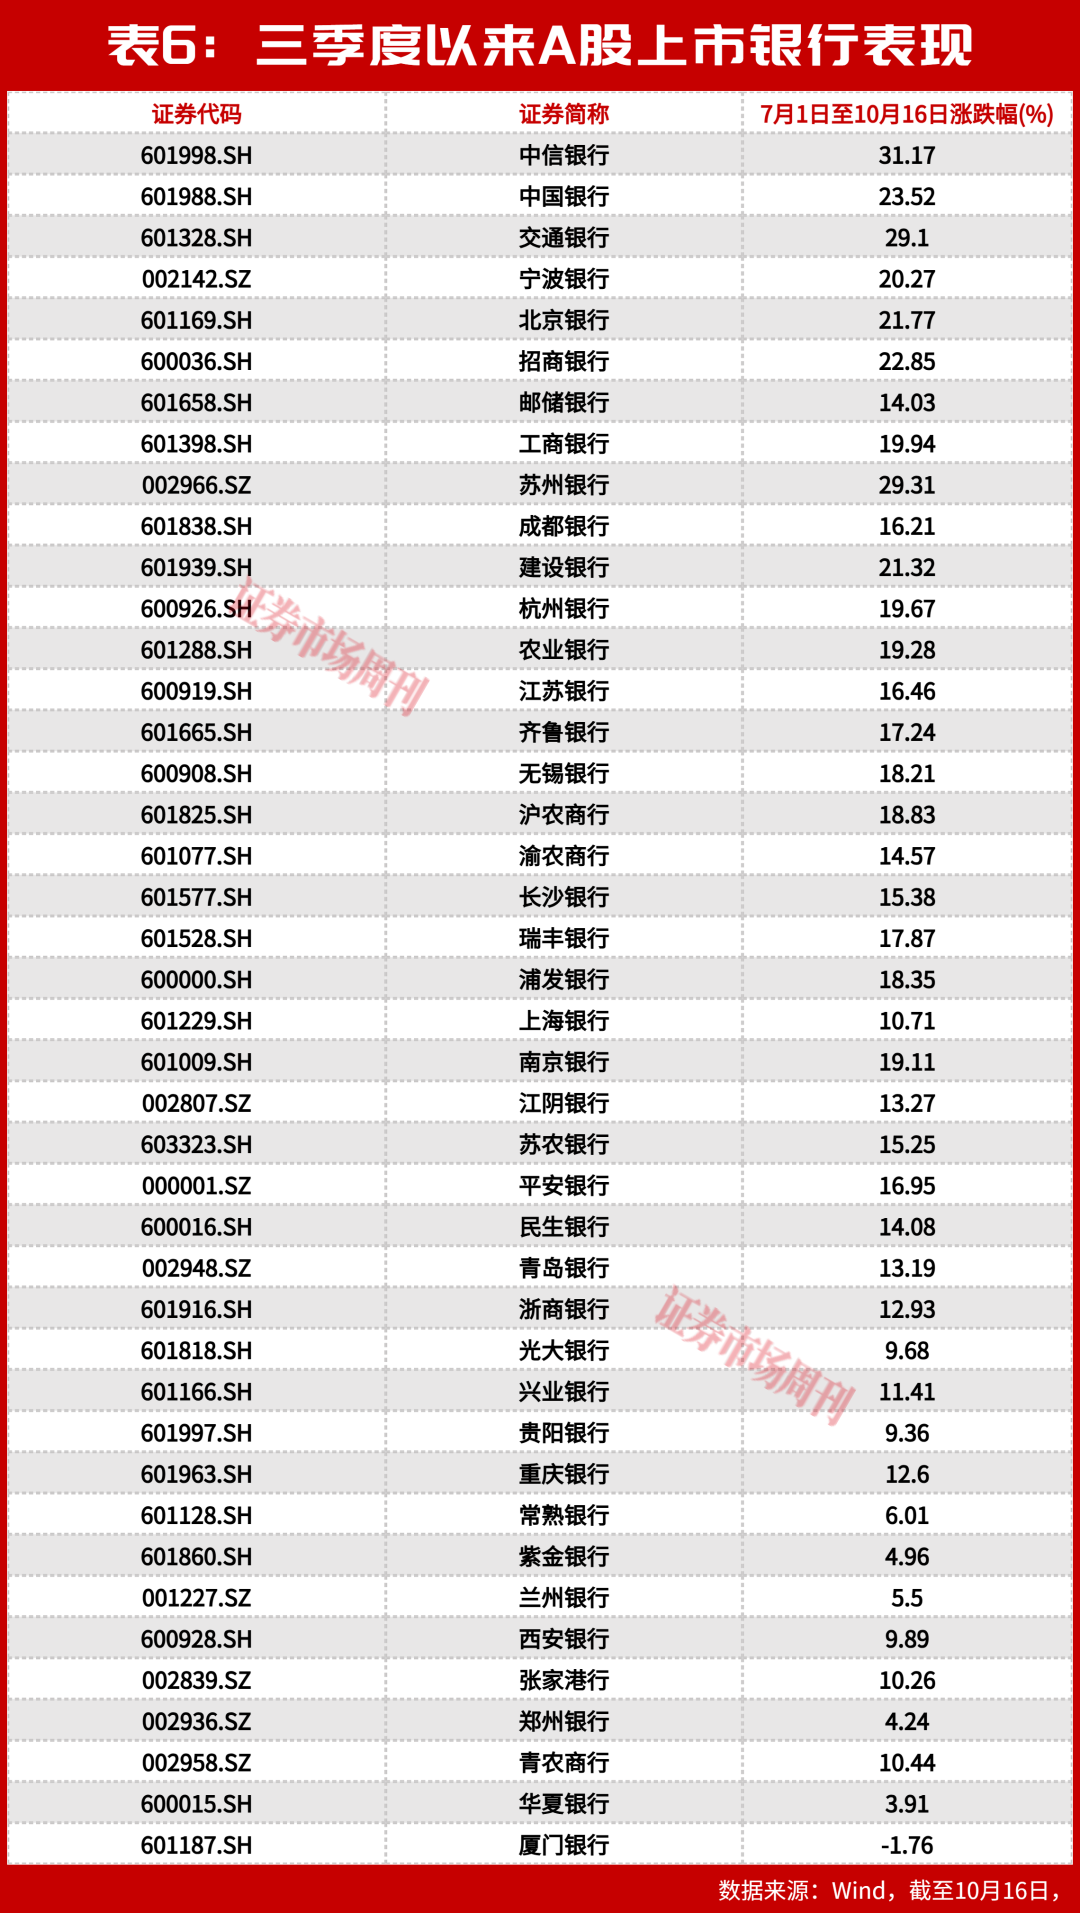
三季度以来,A股银行的走势与机构推荐标的呈现出高度一致性。据Wind数据,三季度以来,A股上市银行股价平均涨幅达到15%;除厦门银行外,41家上市银行均实现上涨,其中8家银行涨幅超过20%,3家银行涨幅在30%左右,分别为中信银行、苏州银行和交通银行。
本文来自散户吧WWW.SANHUBA.COM
整体来看,净息差、资产质量与分红能力的“三重分水岭”已将42家上市银行划为泾渭分明的两极:一端是国有大行与优质区域银行,凭借资产增速韧性、不良率管控与分红进阶,享受确定性溢价,部分标的PB已回升至0.7倍上方;另一端是息差跌破1%、资本充足率承压的尾部银行,流动性折价持续加深,个别甚至逼近面值退市警戒线。这并非短期资金博弈造成的波动,而是风险定价体系重构下的结构性分化。“闭眼买银行”时代已经结束,而“买优质银行”时代正在开启。对于投资者而言,在估值修复的共识之下,选股比择时更重要。
本文来自散户吧WWW.SANHUBA.COM
(本文已刊发于10月24日出版的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
(小编:财神)


相关新闻更多新闻>>
- ·淘气天尊:市场如期调整以后该怎么办?11-20
- ·抖音携手媒体共创精品微短剧 短剧或成影视公司第二成长曲线01-09
- ·中医药出海取得积极成效 中药材需求回暖、行情回升09-27
- ·淘气天尊:大科技退潮大跌,低位“老登”全线反攻!05-29
- ·AI景气周期确立,国产AI龙头价值重塑06-30
- ·募集新规征求意见,私募行业迈入高质量发展周期09-17
- ·淘气天尊:科创板大跌3%,短期顶还是技术性调整?05-27
- ·腾讯控股、字节跳动、阿里巴巴,有望在中国AI竞争中脱颖而出10-20
- ·淘气天尊:北交所开始传递一个重要信号!12-09
- ·超高容MLCC产品需求旺盛但供给受限 MLCC产业链有望持续受益08-10
今日要闻更多>>
- ·涓閲戝北涓滈珮閫 REIT1.3172浜夸唤鎴樼暐浠介濊В绂佽惤鍦帮紝娴侀氭瘮渚嬫彁鍗囪嚦80%10-27
- ·妫宄版縺鍏10鏈27鏃ョ綉涓婅矾婕10-27
- ·Anthropic预计资本开支仍将大幅增长 AI算力需求有望保持在高位10-27
- ·小鹏Robotaxi获批公开示范运营资质 智能驾驶迈向规模化落地10-27
- ·药明康德进一步上调全年收入指引 我国创新药产业链持续高景气10-27
- ·千红转债周二申购,千红转债价值分析10-27
- ·主板涉及供水上市企业(2026)名单(2026/10/26)10-27
- ·中小板基因公司排名(2026上市公司市值榜)10-27
- ·中小板涉及家电概念上市公司名单一览(2026)10-27
- ·中小板五大节能上市公司排名(2026市值榜单)10-27
财经要闻更多>>
- ·联想控股(03396.HK):联泓新科前三季度净利润5.27亿元 同比增长126.92%10-27
- ·江苏宁沪高速公路(00177.HK)拟11月3日召开三季度业绩说明会10-27
- ·北京能源国际(00686)拟推出资产支持票据发行10-27
- ·金一文化(002721.SZ):截止2026年10月20日,公司股东人数共计82414户10-27
- ·ST美晨(300237.SZ):截至2026年10月20日,公司股东户数为29735户10-27
- ·小摩维持强生(JNJ.US)“中性”评级:两款抗癌新药数据亮眼,但估值溢价制约上行空间10-27
- ·花旗:紫金矿业(02899)第三季铜分部毛利贡献超黄金 维持“买入”评级10-27
- ·朗特智能拟6.6亿现金收购 去年实控人员工持股共套现3亿10-27
- ·大行评级|海通国际:降网易第三季游戏收入增速预测,续予“跑赢大市”评级10-27
- ·大行评级|中银国际:上调中煤能源目标价至11.42港元,评级升至“买入”10-27
今日提示


