
当前位置 > 散户吧 > 股市动态 > 机构传真 > 股指期货助力构筑风险缓冲,量化对冲基金成震荡市投资之选
股指期货助力构筑风险缓冲,量化对冲基金成震荡市投资之选
在当前市场震荡的过程中,风险对冲成为投资上绕不开的话题;无论是买基金还是个人投资,“股指期货”都有其用武之地。? 本文来自散户吧WWW.SANHUBA.COM
在A股市场上,股指期货长期背负着“高杠杆、高风险”的标签,多数投资者对其敬而远之。然而,恰恰是在市场大幅调整、持仓浮亏的时候,股指期货的对冲与增厚价值才真正显现。如何理解这个工具?如何用它为自己的投资保驾护航?本文尝试从这一轮大跌的行情出发,梳理一套分析股指期货的框架。 本文来自散户吧WWW.SANHUBA.COM
配置股指期货的基金表现可圈可点 本文来自散户吧WWW.SANHUBA.COM
今年的A股走出了一轮典型的“先扬后抑”行情。上证50在1月6日见顶,沪深300在6月22日见顶,中证500、中证1000分别在6月底和5月中旬见顶,此后一路回落。截至10月15日,四大指数从年内高点分别回落12.5%、17.7%、25.0%和25.4%——中小盘的回撤明显更深,结构性的分化同样剧烈。 本文来自散户吧WWW.SANHUBA.COM
与此同时,股指期货始终处于“贴水”状态,即期货价格低于现货指数。截至10月15日,当月合约的贴水率约为0.9%至1.1%,主力季月合约(12月)的贴水率达1.69%至1.94%,折合年化约10%至11%。买入股指期货,等于以比现货便宜一到两个百分点的价格,拿到了同样的指数头寸。
而贴水的本质,是空头对冲需求的集中体现。中性策略、雪球等对冲盘持续卖出股指期货,把期货价格压在现货下方;但做多现货需要全额资金、做空期货只需缴纳保证金,这种资金成本的不对称,决定了贴水是股指期货的常态——尤其是在市场大跌中,对冲盘加码,贴水进一步加深。因此,贴水的深浅,本身就是衡量市场恐慌程度的一把尺子。 本文来自散户吧WWW.SANHUBA.COM
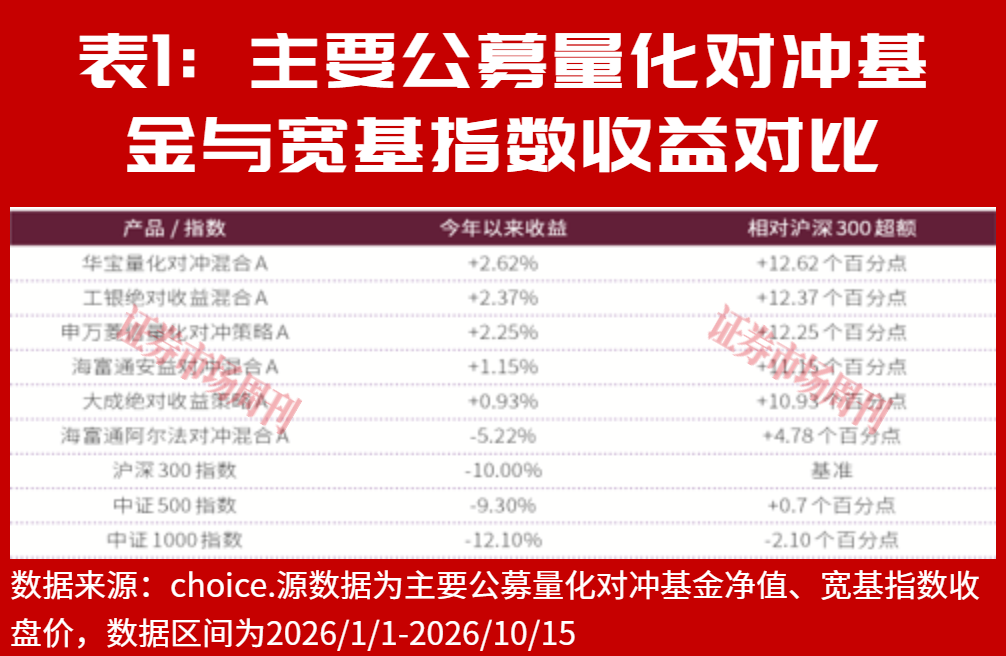
进一步来看,股指期货的对冲价值,最直观的验证来自公募市场的一类特殊产品——量化对冲基金(又称市场中性基金)。它们通过做多一篮子股票、同时做空股指期货来剥离市场的贝塔,只赚取选股的阿尔法。换句话说,它们的收益不依赖指数涨跌,而正是股指期货让它们得以“卸掉”系统性风险。特别是在今年的下跌市中,这类产品的表现与宽基指数形成了鲜明对照(见表1)。
本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
从上表可见,以表现最好的华宝量化对冲混合A为例,其相对沪深300的超额高达约13个百分点;即便是表现靠后的产品,回撤也远小于指数。借助这只基金,可以完整看清量化对冲基金运作的底层逻辑。 本文来自散户吧WWW.SANHUBA.COM
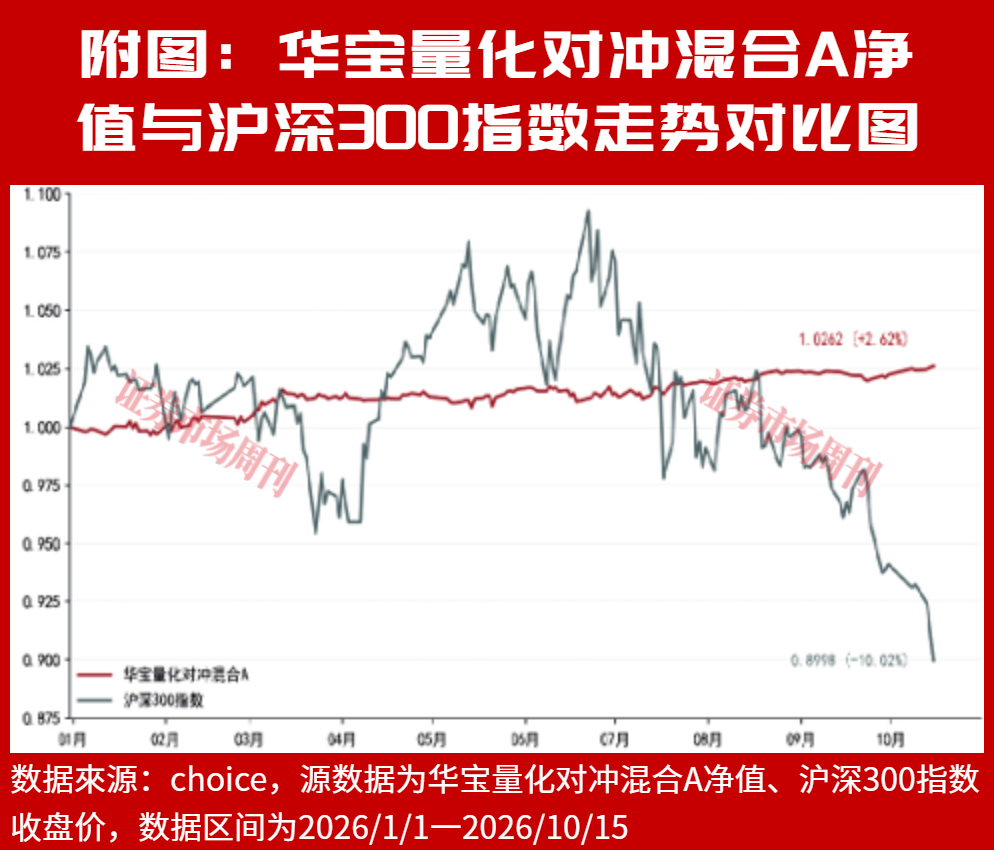
华宝量化对冲混合A全称为华宝量化对冲策略混合型发起式证券投资基金,成立于2014年9月,由徐林明、王正共同管理,最新规模约1.8亿元,业绩比较基准为一年期银行定期存款利率(税后)——“比定存略高”的设计,本身定位为绝对收益型产品。它的运作可拆成三条腿:多头端,用量化Alpha选股模型和量化行业配置模型,从全市场选出一篮子股票,构建指数增强式的多头组合;空头端,卖出相应名义市值的股指期货,把市场涨跌(贝塔)对冲掉;现金端,预留必要资金以应对保证金变动和赎回。将三条腿合起来,基金净值便不再跟随大盘起落,只剩下选股能力。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
截至10月15日,华宝量化对冲混合A累计净值1.4375元,成立以来累计收益约43.75%、折合年化约3%;而其今年以来最大回撤仅约0.62%,同期沪深300下跌约10%。一条波动很小、却在下跌市里区间收益保持为正的净值曲线,正是“选股能力被剥离出来”的直观体现:市场跌,它有对冲剥离贝塔;市场涨,它也能分享选股阿尔法。这类产品因此提供了与宽基指数完全不同的收益来源,在大跌市里能够构筑极强的风险缓冲。 本文来自散户吧WWW.SANHUBA.COM
而股指期货在这里扮演的,正是“剥离贝塔”的角色——它让基金的收益曲线从“跟着大盘涨跌”,变成“只暴露选股能力”。这也从侧面印证了本文的判断:股指期货最核心的价值,是让投资者可以对冲掉自己不想要的系统性波动,只保留愿意承担的那部分风险。
股指期货保驾护航的三种方法 本文来自散户吧WWW.SANHUBA.COM
上述量化对冲基金,本质上把“做空股指期货、剥离市场贝塔”这件事做成了标准化产品——投资者买入基金,等于花钱请机构代劳。但对个人投资者来说,“机构代劳”并非唯一路径:股指期货的账户与交易机制对个人同样开放,只要满足适当性要求、在期货公司开立账户,个人也能交易股指期货,既对冲持仓、也吃贴水增厚。差别只在于,基金替投资者完成了开户、验资、测算、下单的全流程,而个人需要从开户一步步走起。 本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·英伟达部分GPU新订单12月才能交付 AI芯片持续缺货涨价05-17
- ·淘气天尊:盘尾拉高必有妖!明天要跌?08-31
- ·民间智慧丨A股韧性明显加强06-13
- ·淘气天尊:寒冬即将过去?大消费能否接力大科技!05-27
- ·全国新型工业化推进大会召开 国产工业软件有望受益于政策暖风09-29
- ·华为超充方案有望引领行业趋势 2023年将成为超级快充启动元年11-21
- ·脑机接口被列入未来产业创新重点方向 产业链迈向发展快车道09-21
- ·具身智能产业融资规模与密度爆发增长 人形机器人有望迎来大规模放量08-18
- ·政策红利持续释放,强化险资长期属性09-29
- ·淘气天尊:不要因噎废食,炒股同理!10-28
今日要闻更多>>
- ·燃料涨价+资本扩张+需求增长 核电产业链有望迎来三重共振10-29
- ·人工智能、新能源等下游需求改善 国产工业母机订单排到明年10-29
- ·国产3A游戏《影之刃零》将发售 有望进一步打开全球高端游戏市场空间10-29
- ·A股“逆行者”名单曝光!30余家公司强势大涨!下一只牛股呼之欲出!10-29
- ·“人工智能+”板块11家公司三季报高增,这几家公司净利翻倍10-29
- ·上半年净利增127%!这家钨企全年利润有望翻倍10-29
- ·电商公司市值排行榜(2026/10/28)10-29
- ·中小板教育股票,建议收藏!(名单)10-29
- ·主板矿产股票排名(2026/10/28)10-29
- ·主板地产题材公司名单(2026/10/28)10-29
财经要闻更多>>
- ·星太链集团(00399):齐淑娟辞任执行董事10-29
- ·八马茶业(06980.HK)10月28日耗资371.08万港元回购20万股10-29
- ·八马茶业(06980)10月28日耗资约371.08万港元回购20万股10-29
- ·星太链集团(00399.HK):齐淑娟辞任执行董事10-29
- ·思摩尔国际(06969.HK)10月28日耗资707.83万港元回购85万股10-29
- ·凌玮科技(301373.SZ):第三季度归母净利润3301.21万元,同比下降13.15%10-29
- · 8000亿元新型政策性金融工具投放完成10-29
- · 2.5亿人次已受益 多地以旧换新上新 最高补贴2000元10-29
- ·圣贝拉集团(02508)10月28日斥资约85.74万港元回购35.4万股10-29
- ·中南股份(000717.SZ)发布前三季度业绩,归母净亏损1.33亿元10-29
今日提示


