
当前位置 > 散户吧 > 股市动态 > 机构传真 > 穿越市场波动,险资长钱底色不变
穿越市场波动,险资长钱底色不变
编者按:随着三季度A股市场的调整,五家上市险企单季净利润出现亏损,短期业绩波动是市场行情、会计规则、考核转型多重因素共振导致的阶段性结果,并不改变保险资金作为长期资本的定位。 本文来自散户吧WWW.SANHUBA.COM
随着长周期考核、差异化资本规则、资产负债硬约束等制度供给的持续落地,保险资金的评价体系正在重构,“长钱长投”的底层逻辑愈发清晰,险资正在摆脱季度收益的束缚,回归跨周期配置本源。
 本文来自散户吧WWW.SANHUBA.COM
2026年三季度,A股市场的回调对五家A股上市险企的利润表产生了较大的影响——单季合计归母净亏损408.1亿元,而上年同期是盈利2478.53亿元。与此同时,市场却忽略了三季报中的另一组数据——保险服务收入全线正增长,营运利润稳步上行。在长周期考核与资产负债管理新规相继落地的背景下,上市险企投资端的波动与收入端的定力呈现在同一张报表上。 本文来自散户吧WWW.SANHUBA.COM
数据显示,中国平安、中国人寿、中国太保、中国人保、新华保险五家A股上市险企前三季度合计实现归母净利润2765.77亿元,仍处于历史较高水平。此外,五家险企实现保险服务收入合计12918.53亿元,均实现同比正增长;中国平安、中国太保、中国人寿的营运利润(或剔除短期波动后净利润)同比分别增长8.3%、5.6%、15.8%;同时,财险的综合成本率同比出现改善。 本文来自散户吧WWW.SANHUBA.COM
由此判断,三季度利润回撤是市场波动与会计计量叠加的结果,不构成对五家险企经营基本面的方向性否定。究其原因,长周期考核切换的适配期、资产配置的久期与节奏、用季度标尺衡量长钱的认知错位,三个因素叠加作用放大了险企的账面波动。但拨开公允价值变动带来的短期扰动可以看到,险企承保主业保持稳健,核心盈利指标具备韧性。 本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
随着长周期考核、差异化资本规则、资产负债硬约束等制度供给的持续落地,保险资金的评价体系正在重构,“长钱长投”的底层逻辑愈发清晰——考核周期延至五年、净投资收益覆盖率写进规章、长期持有的风险因子下调,未来险资的跨周期配置能力将取代单季收益成为估值重估的核心变量。 本文来自散户吧WWW.SANHUBA.COM
市场短期波动 本文来自散户吧WWW.SANHUBA.COM
加大公允价值变动 本文来自散户吧WWW.SANHUBA.COM
[一边是2025年投资收益的高基数,一边是2026年三季度A股市场经历了一次较大幅度的调整,二者交织共同勾勒出上市险企三季报的核心特征。]
本文来自散户吧WWW.SANHUBA.COM
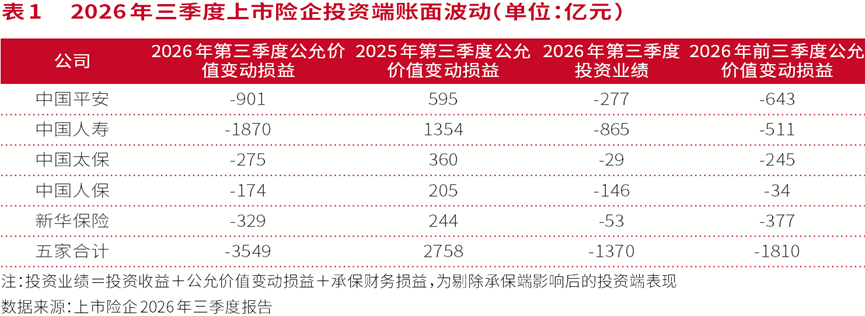
2026年前三季度,中国平安、中国人寿、中国太保、中国人保、新华保险合计实现归母净利润2765.77亿元,同比下降35.08%。分机构看,中国平安前三季度实现归母净利润966.45亿元、中国人寿为894.3亿元、中国太保为364.03亿元、中国人保为318.17亿元、新华保险为222.82亿元,同比降幅分布在20.3%至46.7%之间。分季度看,降幅主要集中在第三季度释放:7月至9月,五家险企合计归母净亏损408.1亿元。 本文来自散户吧WWW.SANHUBA.COM
拆分五家险企利润表可知,波动几乎都集中在同一个科目上。第三季度,五家险企公允价值变动损益合计为-3549.66亿元,而上半年这一指标合计为1737.85亿元,前三季度累计为-1811.81亿元。同期,五家险企投资净收益合计4000.48亿元,依然为正值,这意味着回撤主要发生在资产的账面重估上,并非现金流指标的变化。
直接触发因素是A股市场。2026年第三季度,沪深300指数下跌12.49%,中证800指数下跌13.97%,创业板指数下跌27.8%;而2025年同期沪深300指数上涨17.9%,五家险企单季合计盈利2478.53亿元。一边是2025年投资收益的高基数,一边是2026年三季度A股市场经历了一次较大幅度的调整,二者交织共同勾勒出上市险企三季报的核心特征。 本文来自散户吧WWW.SANHUBA.COM
2023年上市险企先行实施新会计准则,2026年起已经在全行业实施,权益资产被计入“以公允价值计量且其变动计入当期损益”类别,市值波动直接穿透到利润表。根据华泰证券测算,截至2026年上半年末,上市险企交易性股票与基金的平均配置比例已升至13%的历史高位。因此,同样的市场调整幅度,2026年险企报表的反应比三年前更加敏感。 本文来自散户吧WWW.SANHUBA.COM
新会计准则把险企权益投资分作两条通道:一条是以公允价值计量且其变动计入当期损益的金融资产(FVTPL),市值变动逐期计入损益;另一条是以公允价值计量且其变动计入其他综合收益的金融资产(FVOCI),波动只计入其他综合收益,不计入利润表,只有分红计入损益。金融资产分类一旦确定,险企报表的波动率也随之锁定。 本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·淘气天尊:科创板大跌3%,短期顶还是技术性调整?05-27
- ·石头科技中报营收与利润双位数快增 逆势增长背后的长期价值密码08-27
- ·定期报告存在重大遗漏 瑞贝卡拟被处罚07-31
- ·天然气重卡需求节节攀升 产业链目前供不应求10-25
- ·半导体新增订单同比增长101.48%,英杰电气开启“第二增长曲线”09-01
- ·长鑫科技IPO注册生效 国内存储产业有望加快扩产及技术升级06-15
- ·钙钛矿电池转化效率刷新世界纪录 光伏发电业迎最强风口(股)02-11
- ·ST合纵再被立案调查 两年来1.8万户小股东离场11-09
- ·淘气天尊:低开消化回稳,午后见真章!10-26
- ·明年华为计划推出更具竞争力的折叠屏手机 折叠机市场加速扩张11-09
今日要闻更多>>
- ·穿越市场波动,险资长钱底色不变11-16
- ·后天可转债提醒:百龙转债等1只可转债将公布中11-16
- ·淘气天尊:早盘低点确认,等强反再出现!11-16
- ·百龙转债周一申购,百龙转债价值分析11-16
- ·閬撴仼鑲′唤锛11鏈13鏃ュ彫寮涓氱哗璇存槑浼氾紝鎶曡祫鑰呭弬涓11-16
- ·鎯犲煄鐜淇濆疄鎺т汉寮犳柊鍔熻鐣欑疆20CM璺屽仠 鍥借仈姘戠敓涓虹5澶ц偂涓11-16
- ·科力远被立案 公告被多次问询 质押、债务风险走高11-16
- ·半年线五连阳,细分龙头净利涨超2900%,CRO赛道为何一涨再涨?11-16
- ·傲拓科技等1只新股下周将公布中签号11-16
- ·傲拓科技等1只新股下周申购(申购指南)11-16
财经要闻更多>>
- ·A股异动丨猪肉股逆势上涨!金新农2连板,生猪期货录得7连涨11-16
- ·瑞银下调Cerebras目标价至155美元11-16
- ·应用材料遭小摩及富国银行下调目标价11-16
- ·巴克莱下调思科目标价至109美元11-16
- ·桦欣控股(01657)中文股份简称将更改为“四方伟业控股”11-16
- ·港股午评:恒指涨0.84%,科网股消费股集体活跃,半导体股继续下跌11-16
- ·晋景新能(01783.HK):拟回购不超2亿港元公司股份11-16
- ·敏华控股(01999.HK)上半财年纯利跌83.9%至约1.85亿港元11-16
- ·凯乐士科技(02729.HK)宣布H股回购计划 总回购金额不超过1亿港元11-16
- ·贝壳-W(02423)11月13日斥资250万美元回购42.29万股11-16
今日提示


