
当前位置 > 散户吧 > 股市动态 > 机构传真 > 这两个行业中报净利润增长超过100%,有望成为市场投资主线
这两个行业中报净利润增长超过100%,有望成为市场投资主线
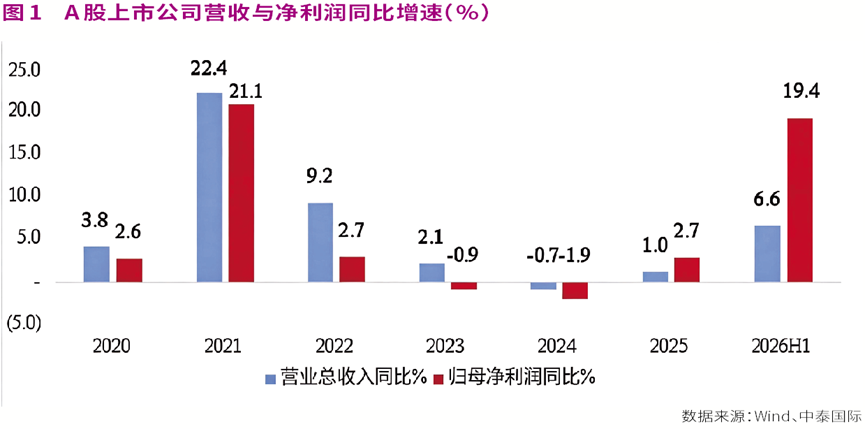
A股上市公司2026年半年报已经披露完毕,根据Choice数据统计,上半年A股上市公司实现营业收入37.7万亿元,同比增长6.6%,增速比2025年全年提升5.6个百分点;实现归母净利润3.58万亿元,同比增长19.4%。二季度单季归母净利润同比增长29.5%,较一季度提升约16.2个百分点。 本文来自散户吧WWW.SANHUBA.COM
上半年A股上市公司业绩增速创下2022年以来高点,而且二季度业绩增速比一季度进一步提升。这与上半年规模以上工业企业利润保持两位数较好增长相一致,表明宏观经济的复苏在企业利润上逐步得到体现。
本文来自散户吧WWW.SANHUBA.COM
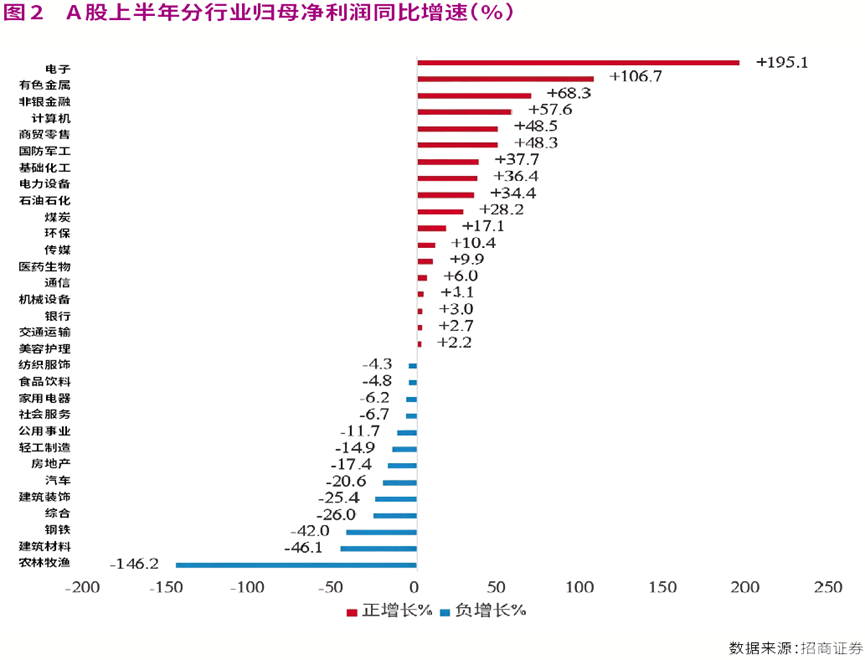
分行业看,上半年不同行业板块的归母净利润增速仍存在较大的分化。其中,电子、有色金属、非银金融表现较好,计算机、国防军工、电力设备业绩也保持较高增速;而农林牧渔、建材、钢铁等传统行业仍面临较大的业绩增长压力。在31个申万一级行业中,有19个实现了归母净利润正增长。
近期市场维持窄幅震荡,板块间的轮动较快,很大程度上源于国外诸多不确定性因素的干扰。但极致的轮动不会是常态,在A股上市公司盈利提速的背景下,市场的投资主线终究会回到盈利上,而中报潜藏的盈利高增长或边际改善的方向,将给投资者提供关键的布局线索。
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
哪些行业业绩亮眼
本文来自散户吧WWW.SANHUBA.COM
招商证券认为,A股盈利继续改善主要受以下因素影响:其一,AI算力、存储涨价和国产化推动TMT硬件盈利继续加速,半导体、光学光电子、元件和通信设备进入收入与利润兑现阶段;其二,受益于能源冲击和通胀上行,金属、能源及部分化工品价格上涨,叠加供给约束和低基数,有色、煤炭、石油石化和基础化工利润高增;其三,市场交投活跃和投资收益改善,非银金融盈利弹性明显释放;其四,创新药、海外授权和部分高端制造订单兑现,带动医药和部分设备领域结构改善。 本文来自散户吧WWW.SANHUBA.COM
展望未来,招商证券指出,通胀与资源价格、AI资本开支以及出口订单仍是盈利的重要支撑,A股盈利有望持续修复。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
当前市场处于平台震荡阶段,分化或许仍是未来一段时间的主基调,更具有业绩增长优势的行业可能成为投资者选股时的重要考虑维度。 本文来自散户吧WWW.SANHUBA.COM
从半年报看,电子、有色金属和非银金融的业绩表现无疑最好,上半年归母净利润分别同比增长195%、106.7%和68%。这三大行业在2026年以来的行情中都有不错的表现,AI是2026年涨幅最好的板块,上游涨价链在美伊冲突后均有所表现,非银板块在近期盘面有所松动时反而表现相对坚挺。
本文来自散户吧WWW.SANHUBA.COM
在周期性行业中,除了有色金属延续高景气外,上半年基础化工、石油石化、煤炭归母净利润增速均较一季度明显提升。在全球产业链中,具备相对竞争优势的制造业,比如造纸、汽车服务、电池、生物制品、黑色家电等,上半年归母净利润增速均较高。
本文来自散户吧WWW.SANHUBA.COM
不过,中游制造业的利润受到挤压,下游受制于消费而表现偏弱,地产相关行业仍表现不理想。
本文来自散户吧WWW.SANHUBA.COM
招商证券指出,上游原材料涨价向中游传导,而终端需求和产品需求偏弱,价格未能同步提升,使中游制造业利润空间受到挤压。细分领域中机械设备受设备更新、国产替代及出口需求支撑,单季度盈利同比由负转正;电力设备和国防军工仍保持正增长,但增速有所放缓;汽车受价格竞争持续及原材料成本上升影响,盈利维持下降趋势。二季度消费服务行业盈利继续承压,反映居民消费意愿和终端需求恢复仍然偏慢,农林牧渔、食品饮料均出现负增长;受低基数、渠道经营改善、降本增效带动等因素影响,商贸零售、美容护理等盈利有所改善。
本文来自散户吧WWW.SANHUBA.COM
此外,上市公司的盈利向少数行业和头部公司集中,上市公司亏损数量仍在增加,“K型”分化仍较明显。 本文来自散户吧WWW.SANHUBA.COM
中泰国际指出,5550家上市公司里,中国人寿、长鑫科技、中国平安、中国石油、中国海油、紫金矿业、宏桥控股、宁德时代、工业富联、江波龙这10家公司,贡献了上半年A股全部归母净利润增量的一半以上。尽管上半年上市公司整体的盈利增速大幅回升,且5550家公司中,有4137家盈利,但仍有514家由盈转亏,数量超过扭亏为盈的347家,净增167家亏损企业,说明个体分化仍在加剧。
本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
等待风险消化
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·CCER审批重启加速 林业碳汇未来市场空间广阔06-29
- ·信创在金融行业进入应用爆发增长阶段 2025年规模有望突破千亿12-23
- ·淘气天尊:缩量不突破,势必久盘必跌!08-11
- ·900MHz资源将重耕用于5G系统 我国5G产业空间进一步拓展11-09
- ·涉嫌虚增利润 合力泰拟被处罚06-22
- ·淘气天尊:沪指出现这个信号,明天后谨防大跌!05-09
- ·淘气天尊:本周市场先抑后扬,下周还会涨!07-02
- ·淘气天尊:市场反复磨底以后才会启动行情!08-19
- ·直击2026世界机器人大会:明略科技展示商服机器人AI能力08-21
- ·政策逐步优化 阶段性需求爆发带动抗原产品放量12-14
今日要闻更多>>
- ·澶хЕ閾佽矾锛氶栨″洖璐1249.15涓囪偂鍏鍙歌偂浠09-14
- ·閲戝窘閰掞細9鏈14鏃ユ帴鍙楁満鏋勮皟鐮旓紝鎶曡祫鑰呭弬涓09-14
- ·瀹佹按闆嗗洟锛氭嫙娉ㄩ攢173.725涓囪偂鍥炶喘鑲′唤骞跺噺璧09-14
- ·国光股份:9月11日召开业绩说明会,投资者参与09-14
- ·“13天假”的召唤,旅游板块估值修复加快,两条高确定性主线显现09-14
- ·002585!突发第二个低位涨停!这一主线盘中扎堆大涨09-14
- ·淘气天尊:缩量蓄势后,继续等异动爆发!09-14
- ·新势力车企盈利分化加剧,零跑“量利双收”领跑09-14
- ·美股历史规律:中期选举前多波折,转机往往在事后09-14
- ·瀵屾芳绉戞妧锛9鏈9鏃ュ彫寮涓氱哗璇存槑浼氾紝鎶曡祫鑰呭弬涓09-14
财经要闻更多>>
- ·天健新材终止北交所IPO 原拟募资3.97亿元国金证券保荐09-14
- ·破发股尚品宅配拟出售已回购股份 2017上市招商证券保荐09-14
- ·华大基因控股股东累计质押8935万股 占其持股比例72%09-14
- ·富国银行上调Adobe目标价至270美元09-14
- ·富国银行下调莱纳建筑及霍顿房屋目标价09-14
- ·加皇银行下调甲骨文目标价至165美元09-14
- ·小摩上调SolarEdge目标价至44美元09-14
- ·巴克莱下调多只航空股目标价09-14
- ·小摩下调Adobe目标价至315美元09-14
- ·高盛:京东集团-SW(09618)管理层料第三季度零售业务增长转正09-14
今日提示


