
当前位置 > 散户吧 > 股市动态 > 机构传真 > 金价为何跌不深?高利率压顶,四重需求托底
金价为何跌不深?高利率压顶,四重需求托底
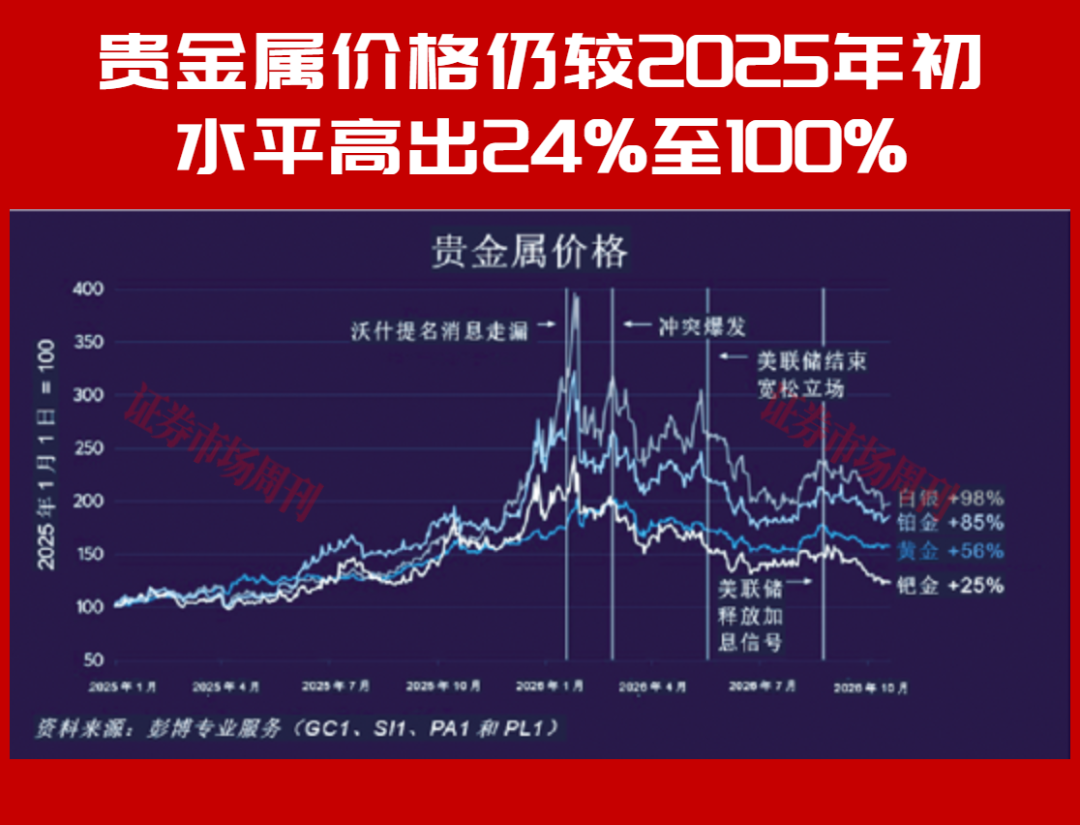
贵金属价格在经历2025年及2026年初的强劲上涨后,自1月底的高点大幅回落。1月下旬至10月中旬,黄金价格下跌超过20%,而白银、铂金和钯金价格则下跌超过40%。贵金属价格下跌,最主要因素或为市场预期从降息转向加息。
本文来自散户吧WWW.SANHUBA.COM
贵金属价格恰在凯文·沃什获提名出任美联储主席的消息传出之际见顶回落,几乎可以肯定并非巧合。沃什以货币政策鹰派及量化宽松/零利率政策怀疑论者的形象著称,这令贵金属投资者感到不安,他们此前预期美联储主席可能如白宫所愿降息,且已据此布局。 本文来自散户吧WWW.SANHUBA.COM
自沃什上任以来,其领导的美联储先在6月结束了宽松倾向,随后在9月实施加息,同时释放出未来很可能进一步加息的信号。此外,市场对美联储的预期已发生巨大变化。自2022年以来首次,联邦基金利率期货和SOFR市场的交易员预计美联储将在未来12个月至24个月内多次加息。
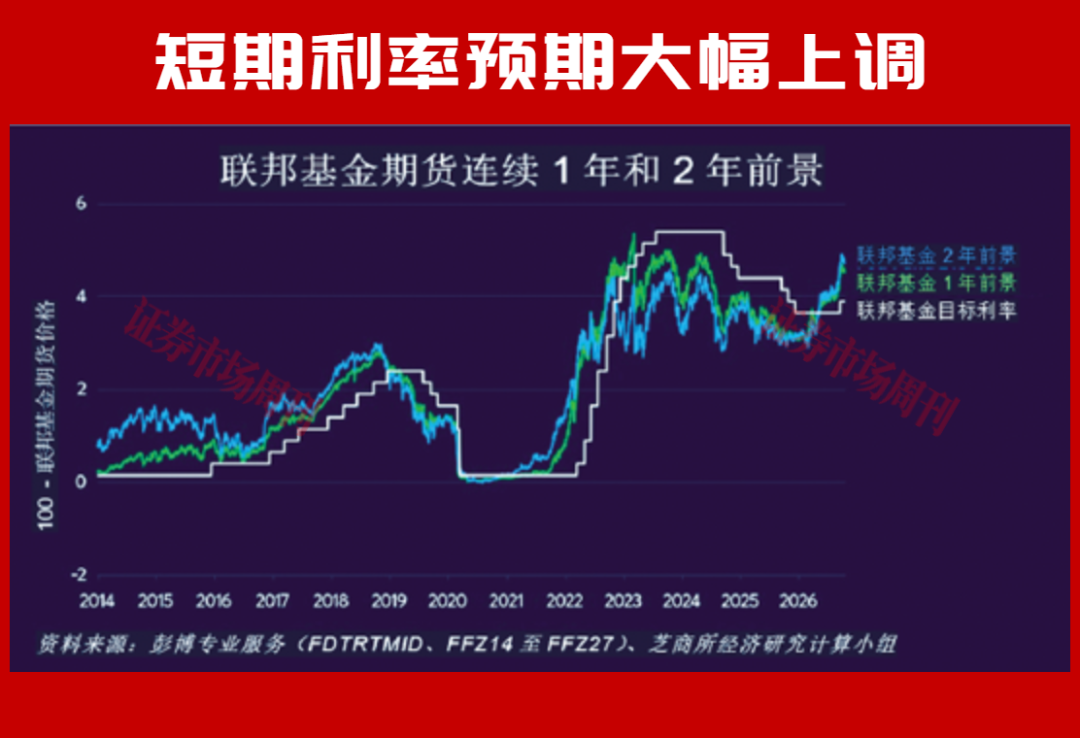
就加息而言,美国并非唯一采取行动的国家,甚至并非领头者。美联储采取行动之际,许多央行的加息周期早已持续了一段时间,其中包括欧洲央行、日本央行、澳大利亚储备银行、挪威央行和韩国银行。短期利率走高,持有政府发行的法定货币更具吸引力。 本文来自散户吧WWW.SANHUBA.COM
令人惊讶的是,尽管贵金属价格大幅下跌,且市场预期货币政策将进一步收紧,但不同贵金属的价格仍较2025年初高出24%至100%。事实上,需求端似乎存在四股力量,持续为贵金属价格提供买盘支撑,限制其进一步下跌,并为潜在反弹提供支撑。这些力量包括:财政赤字——主要经济体的财政赤字规模庞大且似乎难以解决,正推高通胀,动摇债券市场的信心;通胀——在大多数国家和货币区,核心消费物价指标所反映的通胀率持续高于央行目标;地缘政治——中东局势可能导致全球财政赤字扩大、通胀率上升;央行购金——自2008以来,各国央行一直在持续增持黄金。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
美国财政赤字:
明年三季度末将达到6.6%
本文来自散户吧WWW.SANHUBA.COM
根据美国国会预算办公室估算,截至2027年9月的财年,美国财政赤字将达到GDP的6.6%。美伊战事已断断续续持续了七个月,此次估算尚未计入美国国防部可能需要为补充弹药库存而追加的支出。
美国财政状况的突出之处,不仅在于政府正面临巨额财政赤字,更在于失业率仅为4.2%、处于历史低位之际,政府仍出现如此庞大的赤字。过去十年来,法定福利支出持续增长,联邦债务融资成本也大幅上升。在失业率水平相同的情况下,美国财政赤字占GDP的比重扩大了约4个百分点。十年前,失业率为4%的情况下,人们或许会预计财政赤字占GDP的比重约为2.5%,而非6.6%。 本文来自散户吧WWW.SANHUBA.COM
更重要的是,美国并非唯一面临这一困境的国家。随着全球利率上升,除中国外,几乎所有国家的政府债务偿付成本都已大幅攀升,而中国的通胀率和利率仍处于低位。此外,欧洲、中国、韩国和日本的人口老龄化速度甚至比美国更快,加大了养老金和医疗保障体系的支出压力。这些财政赤字正在推高全球通胀。 本文来自散户吧WWW.SANHUBA.COM
通胀率:
本文来自散户吧WWW.SANHUBA.COM
几乎所有国家和地区都高于目标水平 本文来自散户吧WWW.SANHUBA.COM
除中国外,几乎所有经济体都部分受到宽松财政政策的影响,通胀率都高于目标水平。对贵金属投资者而言,这可谓喜忧参半:一方面,对通胀的担忧是持有贵金属的主要理由;另一方面,较高的通胀正促使货币政策趋于收紧,这往往会压低贵金属价格。尽管如此,如果央行收紧货币政策仍未能有效控制通胀,贵金属价格仍有可能重拾升势。 本文来自散户吧WWW.SANHUBA.COM
如果通胀的主要驱动因素是宽松的财政政策,那么较高的短期利率可能会加剧财政赤字,因为利率上升会增加债务偿付负担,还可能拖累经济增长,导致税收收入减少,同时增加失业救济等补偿性支出。从这一意义上说,即使各国央行试图抑制通胀,财政赤字不断扩大仍可能进一步推高通胀。如果各国政府转而发行短期债券,这种财政赤字与通胀相互推高的循环可能会进一步加剧。
本文来自散户吧WWW.SANHUBA.COM
关于通胀,还有一种观点认为,供应链问题是导致通胀的主要原因,这些问题既可能与中东局势及俄乌冲突有关,也可能源于保护主义政策促使供应链回流本土或转移至邻近国家。无论如何,货币政策都并不适合应对当前的局面。不过,提高利率可能会抑制人工智能产业、房地产及其他行业的增长,从而缓解部分价格压力。
地缘政治:
本文来自散户吧WWW.SANHUBA.COM
波动时期黄金跑赢股票
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·淘气天尊:市场能否重复昨天走势,午后再次拉起?07-21
- ·制冷剂涨势再起,巨化股份等氟化工龙头延续景气周期07-16
- ·这家公司两年涨幅超12倍,为何湿电子化学品成香饽饽?10-08
- ·淘气天尊:创业板继续补涨,沪指继续低迷!05-15
- ·复合集流体应用近期提速 2023年有望成为产业爆发元年08-19
- ·淘气天尊:为何今日冲高回落再诱空?10-08
- ·特斯拉即将公布二季度财报 市场对Model 3新增线控转向充满期待07-26
- ·基础化工密集预喜,30余家公司上半年净利润翻倍07-21
- ·淘气天尊:市场风云突变,盘尾跳水意欲何为?02-27
- ·章建平又出手了!超百亿重仓新进这5只股,这几只全部大涨!08-28
今日要闻更多>>
- ·淘气天尊:箱体震荡行情,盯紧个股更重要!11-11
- ·绱㈤氬彂灞曞疄鎺т汉閮庡厜杈夎鍓嶅荤储璧旇繎4浜 姝ゅ墠绱璁″楃幇8.24浜11-11
- ·银行理财行业竞争转向稳净值与控回撤11-11
- ·盛龙股份:11月10日接受机构调研,包括知名机构11-11
- ·鑽f棗绉戞妧鎷5.6浜跨幇閲戞敹璐 涓婂競瓒呭嫙5.7浜垮墠涓骞村噣鍒╁嵆宸呭嘲11-11
- ·股票交易异常波动 新赛股份说明情况11-11
- ·上海印发海洋经济发展“十五五”实施方案 海洋经济赛道或迎新机遇11-11
- ·物理AI技术加速突破 灵巧手有望成为产业趋势中核心增量环节11-11
- ·华为新型存储系统即将启动试商用 磁电存储有望站上风口11-11
- ·工业母机龙头股这3只(2026/11/10)11-11
财经要闻更多>>
- ·曹操出行(02643.HK)11月9日耗资40.01万港元回购4.01万股11-11
- ·华信地产财务(00252.HK)盈喜:预期中期利润不少于2000万港元11-11
- ·心泰医疗(02291)11月10日耗资约28.52万港元回购2万股11-11
- ·心玮医疗-B(06609.HK)11月10日耗资63.9万港元回购1.3万股11-11
- ·心泰医疗(02291.HK)11月10日耗资28.52万港元回购2万股11-11
- ·恒安国际(01044)11月10日斥资1760.1万港元回购80万股11-11
- ·易生活控股(00223)委任李铭为非执行董事11-11
- ·中触媒(688267.SH):公司移动源脱硝分子筛主要向巴斯夫供应11-11
- ·新鸿基公司(00086.HK)11月10日耗资3.52万港元回购9000股11-11
- ·EBC金融观察|费半大涨 6.85%,英伟达独自收跌11-11
今日提示


