
当前位置 > 散户吧 > 股市动态 > 机构传真 > 财报季后看懂景气度与估值,CXO投资重在政策预期与订单兑现
财报季后看懂景气度与估值,CXO投资重在政策预期与订单兑现
2027年,CXO景气度有望延续,海外早期研发需求拐点确立,国内创新药研发需求加速释放,叠加AI制药赋能,板块具备订单与业绩双重支撑。?
本文来自散户吧WWW.SANHUBA.COM
近期,美国中期选举让医药政策重新成为市场焦点,但判断CXO的投资价值,更重要的是看订单能否变成收入、利润和现金。上市公司三季报显示行业正在复苏,企业之间却明显分化:政策可能改善情绪,持续的经营兑现才是股价走远的基础。
本文来自散户吧WWW.SANHUBA.COM
拆分来看,CXO是医药研发和生产外包服务的统称,可以理解为药企的专业协作团队。CRO帮助药企做研究和试验,CDMO承接工艺开发与生产,一体化CRDMO则把研究、开发和生产串起来。它们主要靠提供服务赚钱,与靠销售自有药品盈利的创新药企业有所不同。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
政策利好兑现要过的几道关
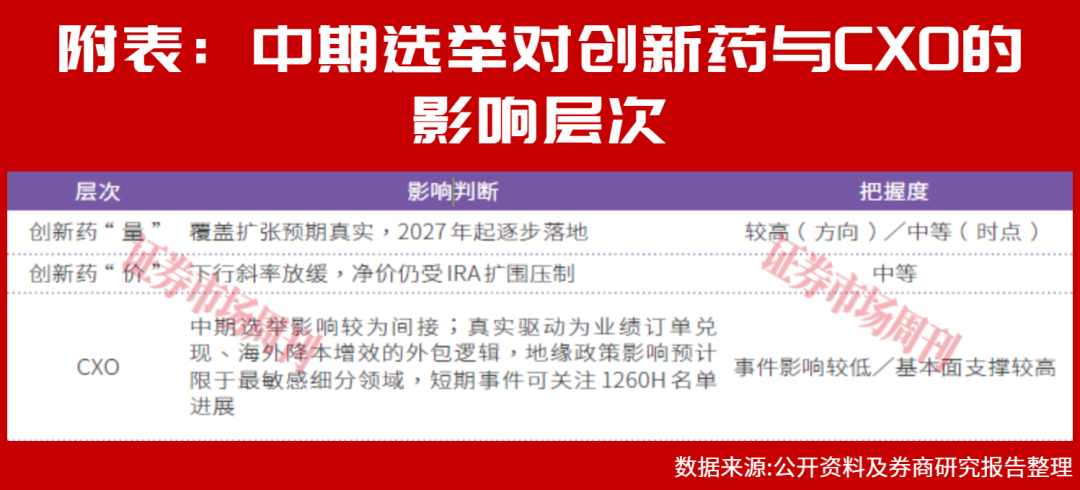
美国民主党在2026年中期选举中赢得国会两院控制权,市场随之关注医保覆盖扩大的可能性。若更多患者获得支付支持,就医和用药需求有望增加;药企经营预期改善后,才可能进一步增加研发预算和外包采购。对中国CXO而言,这是一条间接且需要时间的传导链。
本文来自散户吧WWW.SANHUBA.COM
同时,扩大保障与药价降低可能并行。销量增加未必带来同等幅度的利润增长,药价压力也可能促使药企压缩研发、重新谈判采购价格。中国服务商的效率优势有机会吸引订单,但不能把“药企降本”直接等同于“CXO利润增加”。
本文来自散户吧WWW.SANHUBA.COM
国会格局变化也不等于政策立即生效。立法仍受程序、预算和总统否决权等约束,后续需观察2027年新国会就职后的具体推进。此外,客观上说,美国对华生物技术限制需单独评估,不能仅凭选举结果就乐观判断相关风险已经彻底消失。
三季报的亮点不仅是利润增速
按华安证券41家公司可比样本统计,2026年前三季度CXO公司实现收入1033.1亿元,同比增长25.5%;归母净利润258.2亿元,同比增长39.5%;扣除非经常性损益后的净利润增长58.6%。单季收入增速从一季度的18.2%升至二季度的28.6%、三季度的28.8%,呈现先加速、后保持较快增长的特征。 本文来自散户吧WWW.SANHUBA.COM
三季度归母净利润增长87.9%,看上去格外亮眼,但其中包含股权处置等一次性收益。报告列示,某创新药公司当季非经常性损益24.14亿元,主要来自出售部分股权。剔除这类影响后,板块三季度扣非净利润仍增长53.2%,更有助于观察经营改善,不能把87.9%全部当成主营业务的增长。 本文来自散户吧WWW.SANHUBA.COM
现金回款也提供了佐证:前三季度经营活动现金流净额273.0亿元,同比增长31.3%;毛利率47.0%,同比提高3.5个百分点。不过,板块合计数容易受大公司影响,行业复苏并不意味着每家公司都同样受益。 本文来自散户吧WWW.SANHUBA.COM
一体化服务平台与临床前、安全性评价业务增长较快,多肽生产服务也在提速;小分子CDMO前三季度收入增长6.7%,归母净利润却下降16.6%;仿制药CRO收入仍下降18.8%。选公司时,业务结构和订单质量比“属于CXO板块”更重要。
订单是线索 本文来自散户吧WWW.SANHUBA.COM
交付和回款才是检验 本文来自散户吧WWW.SANHUBA.COM
本轮需求的一条主线,是跨国药企为应对老药专利到期、销售承压而寻找新产品。引进中国创新药项目的授权合作,通常称为BD,可为国内药企补充研发资金,也可能带动后续外包需求。项目进入后期临床或商业化生产后,单个订单的价值量有望提高。 本文来自散户吧WWW.SANHUBA.COM
报告列示,上述创新药公司持续经营业务在手订单767.4亿元,同比增长36.4%,全年收入指引上调至610亿元—619亿元。订单增加提高了未来收入的可见度,但在手订单不是已经收到的钱:项目取消、交付延期、客户需求变化,都可能影响最终兑现。部分订单大约要经过6个月—18个月转化为业绩,临床研究项目可能更长。因此,2027年能否延续增长,应逐一核对各家公司的交付安排,不能把2026年的订单增速直接当成2027年的利润增速。 本文来自散户吧WWW.SANHUBA.COM
AI制药提供了更长期的需求线索。算法可以加快候选分子设计,但安全性和有效性仍需真实实验验证,这可能增加实验服务需求。能否转化为CXO的收入,还取决于客户预算、项目推进和单项服务价格,现阶段不宜把远期空间直接计入当期盈利。
估值是否便宜
本文来自散户吧WWW.SANHUBA.COM
要看增长能否兑现 本文来自散户吧WWW.SANHUBA.COM
相较上一轮周期,龙头企业的竞争力普遍提升,但历史高估值不能成为买入的理由。报告还显示,截至2026年10月30日,申万医疗研发外包指数滚动市盈率为27.7倍,处于近五年57%分位,难以笼统称其为历史底部。板块估值、个股估值及不同日期的数据也不宜混用。 本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·“老登”股冒头!但主力看好的竟还是它!05-30
- ·美光将举办技术网络研讨会 技术创新或延续行业高景气10-21
- ·北京首个人工智能计算中心正式落地 算力扩容蓄势待发02-28
- ·披露信息系虚假记载 中坚科技被处罚09-01
- ·科技巨头合作开发MicroOLED面板 硅基OLED有望加速渗透02-18
- ·淘气天尊:中字头领跌,市场或在酝酿大行情!10-10
- ·2020年一号文件公布 锁定脱贫和补短板两大任务(附股)02-06
- ·淘气天尊:越接近底部,越容易割肉!08-27
- ·中信金控朱立群:推动客户财富增值与社会责任的双向共赢09-04
- ·挤完泡沫后催化来了!这6家公司股价有望涨超30%?11-09
今日要闻更多>>
- ·閾佺戣建閬擄細11鏈18鏃ュ彫寮涓氱哗璇存槑浼氾紝鎶曡祫鑰呭弬涓11-20
- ·9家券商回购23亿元,资本回报重新定价11-20
- ·赛力斯:问界新M8上市,五大旗舰实力瞄准40万级市场11-20
- ·淘气天尊:3500.88点,开始反攻吧!11-20
- ·鐩婁赴鑽鎴跨疮璁″洖璐閲戦濆凡杈1.66浜垮厓锛岃偂鏉冩縺鍔遍厤濂楀悓姝ユ帹杩11-20
- ·2026年11月23日:圣晖集成可转债圣晖转债申购啦!11-20
- ·傲拓科技迎来申购,申购代码是多少?11-20
- ·2026年11月23日圣晖集成可转债圣晖转债申购啦!11-20
- ·2026年11月23日傲拓科技申购,你要申购吗?11-20
- ·创业板仪表上市企业有哪些(2026/11/19)11-20
财经要闻更多>>
- ·先锋精科(688605.SH):公司出口订单及大陆外资厂客户订单占比相对较小11-20
- ·紫金矿业(02899)拟回购20亿-30亿元的A股股份11-20
- ·先锋精科(688605.SH):先锋制造二厂、无锡先研项目已按照计划投入使用11-20
- ·*ST香雪(300147.SZ):法院裁定受理公司重整 股票被叠加实施退市风险警示11-20
- ·新秀丽(01910)11月19日斥资498.19万港元回购31.41万股11-20
- ·胡桃资本(00905)建议实施股份合并11-20
- ·东阳光(600673.SH)控股子公司东阳光氟获东方资产4.5亿元增资11-20
- ·胡桃资本(00905.HK)拟“8并1”并股 每手买卖单位更改为2000股11-20
- ·康宁杰瑞制药-B(09966.HK)11月19日耗资146.8万港元回购28万股11-20
- ·大众交通(600611.SH):2026年度第二期超短期融资券到期兑付11-20
今日提示


