
当前位置 > 散户吧 > 股市动态 > 机构传真 > 四大因素推动,美国国债收益率将维持高位
四大因素推动,美国国债收益率将维持高位
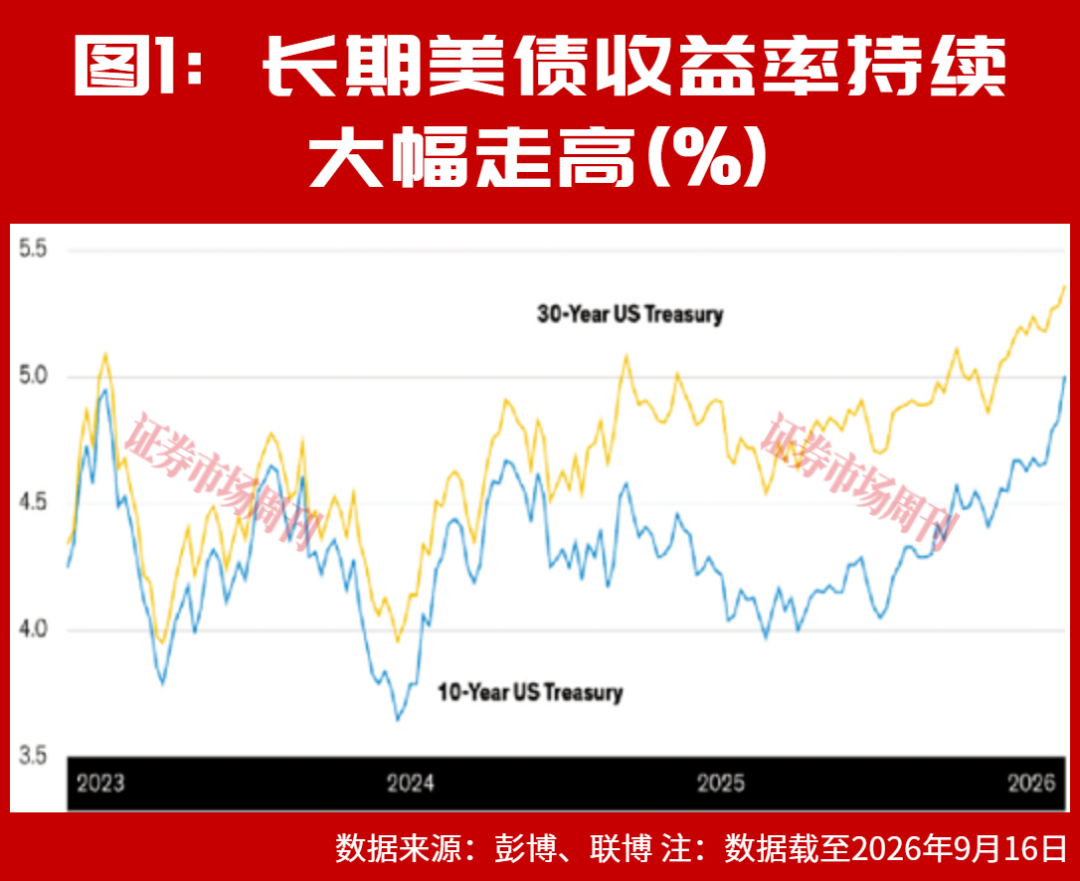
美联储在9月议息会议上加息25个基点,给债券市场带来了一些喘息。但较长期限美债的收益率近几个月仍大幅走高,成为政策制定者和投资者关注的焦点。推高美债收益率的因素中,有些可能被夸大了,但另外一些因素似乎会持续下去。投资者需要有预期——未来几个月美债收益率可能仍将维持在高位。
本文来自散户吧WWW.SANHUBA.COM
美联储加息,美国国债的收益率却出现下行,看似有些反直觉,但我们认为,这一情况的出现是说得通的——因为美联储的行为增强了央行的公信力。如果市场怀疑美联储控制通胀的能力和意愿,那么美国国债的长期收益率就会上行。但是此次加息凸显了美联储抗击通胀的决心,减轻了债券面临的一个压力来源。从经济和政策角度看,这种央行公信力的提升是好消息:通胀预期保持稳定,意味着对物价通胀压力加速的担忧在减少。
 本文来自散户吧WWW.SANHUBA.COM
那么如果通胀预期和美联储的公信力并不是美债收益率走高的原因(见图1),那原因是什么?解释收益率变动总是很复杂。影响因素众多,精确归因几乎不可能。不过,我们看到以下四个主要影响因素。 本文来自散户吧WWW.SANHUBA.COM
对美国经济增长的预期更高 本文来自散户吧WWW.SANHUBA.COM
好消息是,对美国经济增长预期提高似乎是长期国债收益率走高的原因之一。人工智能领域的资本开支热潮提振了美国经济的短期增长,而“未来生产率将提升”的看法,意味着更快速的经济增长轨迹。这也意味着,利率水平也应随着时间推移有所抬高。现在断言AI将提振长期增长还为时过早,但我们大体认同市场的乐观判断——即便其效应可能还需要一段时间才能显现。 本文来自散户吧WWW.SANHUBA.COM
美国债务负担加重
利息支出随之攀升 本文来自散户吧WWW.SANHUBA.COM
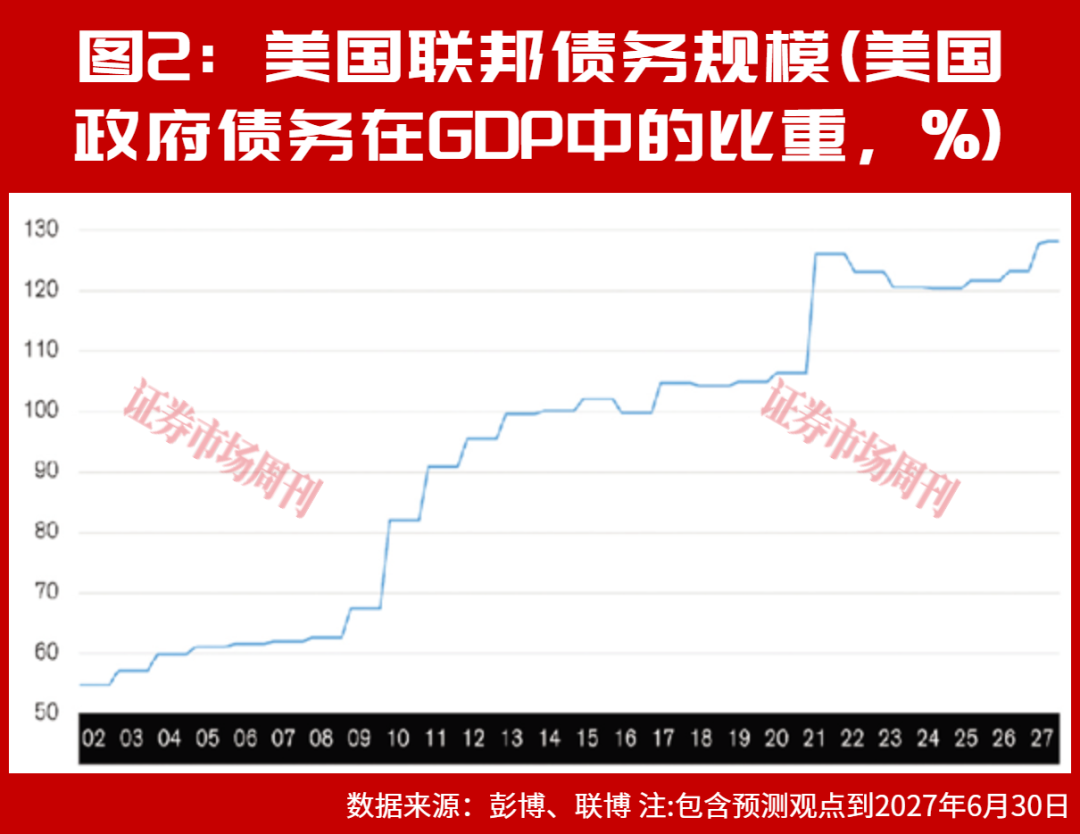
但影响美国国债长期利率走高的因素并非全是好消息,比如美国债务问题。美国联邦政府总债务最近突破了40万亿美元,超过GDP的120%(见图2)。债务负担并没有一个“神奇临界点”——超过某个点即陷入不稳定,但这一数字本身仍然抓人眼球。相较之下,更重要的是其变化轨迹。当前美国的预算赤字仍远高于疫情前水平,短期内看不到缓解迹象。赤字更高且更具黏性,就需要发行更多债务来为其融资。 本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
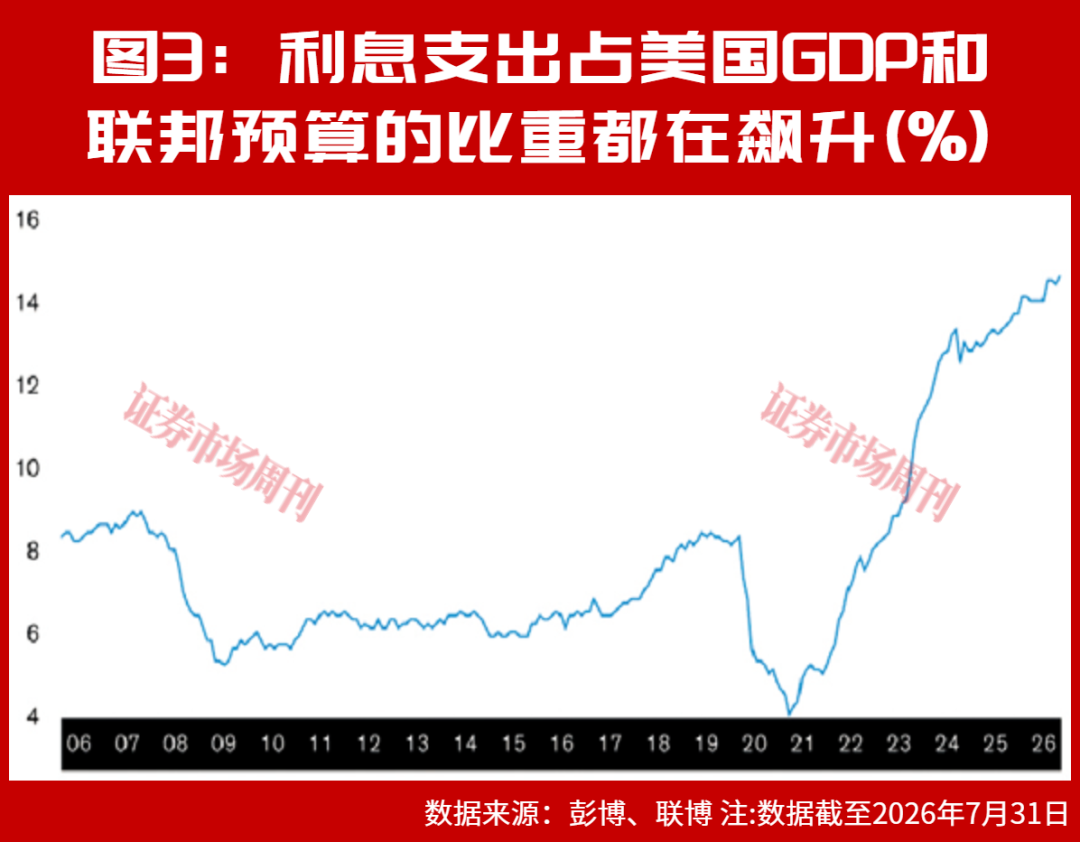
本文来自散户吧WWW.SANHUBA.COM收益率走高会让债务状况恶化,使新增政府债务成本更高,并需要更多资金来支付利息。我们看到,这些利息支出占美国GDP和联邦预算的比重都在飙升(见图3)。目前来看,对于美国政府来说,加税或削减福利项目似乎都不太可能,因此赤字、债务和偿债成本可能会维持高位。债务危机不一定迫在眉睫,但更多债务发行意味着价格更低,而在债券市场上,更低的价格就意味着更高的收益率。
本文来自散户吧WWW.SANHUBA.COM
政策制定波动 本文来自散户吧WWW.SANHUBA.COM
市场缺乏清晰度 本文来自散户吧WWW.SANHUBA.COM
另一个导致长期国债收益率上行的因素是政策的波动。抛开美联储公信力不谈,新任美联储主席凯文·沃什(Kevin Warsh)的沟通策略明显有别于以往做法。通常,美联储会分享其对经济前景的判断,以及政策应如何应对。这两项举措,沃什都不愿采取。他认为,对美联储而言,更重要的是从不受美联储指引影响的资产价格中获取信号。
本文来自散户吧WWW.SANHUBA.COM
我们认为,美联储在大多数情况下不应就利率路径做出明确承诺,但它仍应解释自己的“反应函数”——也就是说,什么因素会促使它随着时间推移调整利率。沃什并不履行这一点,从而加剧了债券市场的波动。如果市场得不到更好的答案,高波动就会持续下去。同时,这意味着“期限溢价”——投资者对持有长期国债所要求的额外补偿,也将居高不下,从而令收益率保持高位。 本文来自散户吧WWW.SANHUBA.COM
美国财政部也带来了政策波动,在美国国债收益率上升之际,财政部更加积极地介入市场。它干预了外汇市场,买入日元、卖出美元,以稳住全球金融市场。财政部还偏离了其“常规且可预测”的债券发行与回购安排,将计划回购的较长期债券的规模提高了两倍。债券回购增加短暂压低了收益率,但我们认为,随着时间推移,更频繁的干预反而更可能推高长期国债的收益率。毕竟,不规律、不可预测的债券购买,同样可能随时变成债券抛售。这为市场对美债收益率要求更高的风险溢价提供了理由。
AI债务发行
本文来自散户吧WWW.SANHUBA.COM
加剧了债券市场竞争
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·AI驱动行业周期上行 掩膜版市场需求和产品价值量有望同步提升05-27
- ·教育发展“十五五”规划推进人工智能全学段教育 教育行业或迎全新成长机遇06-30
- ·虚拟电厂有望率先接入大模型应用 或成AI在电力领域的最佳落地场景05-09
- ·6月投资锁定中国硬科技06-09
- ·高油价凸显“油煤剪刀差”,煤化工龙头上半年业绩高增08-13
- ·再融资新规正式落地 首批有望受益公司名单出炉02-20
- ·直击2026世界机器人大会:明略科技展示商服机器人AI能力08-21
- ·AIDC供电架构变革 超级电容有望成为结构性必需品05-28
- ·淘气天尊:盘尾跳水!市场在暗示什么?11-20
- ·机构密集调研机器人产业链公司 ChatGPT或带来行业下一拐点03-02
今日要闻更多>>
- ·瀹夋棴鐢熺墿锛9鏈28鏃ュ彫寮涓氱哗璇存槑浼09-28
- ·缈艰彶绉戞妧鐗垫墜涓绉戝畤鑸璺ㄧ晫鍟嗕笟鑸澶╄兘鍚﹂亸鍒朵簭鎹?09-28
- ·银行加速存量不良核销处置09-28
- ·加息靴子落地,市场能否高枕无忧09-28
- ·淘气天尊:大级别低点共振,反弹号角即将吹响!09-28
- ·鏅虹珛鏂瑰疄鎺т汉鍙婁竴鑷磋屽姩浜鸿浠疯浆璁╁畾浠 濂楃幇1.77浜垮厓09-28
- ·淘气天尊:市场抄底信号,已确认出现!09-28
- ·濂ュ+搴峰彲杞鍊虹綉涓婁腑绛惧彿鐮佸叡鏈130,270涓09-28
- ·南华期货联手Silicon Data 探索AI基础设施风险管理新场景09-28
- ·英伟达加码玻璃基板 产业链落地进度有望超预期09-28
财经要闻更多>>
- ·鼎胜新材(603876.SH):普润平方及普润平方壹号合计减持135.01万股公司股票09-28
- ·巍华新材(603310.SH):已累计回购0.75%股份09-28
- ·巍华新材(603310.SH):已累计回购260.27万股公司股份09-28
- ·长进光子(688635.SH):聘任褚应波为副总经理09-28
- ·ST龙韵(603729.SH):没有收购半导体公司的计划09-28
- ·海通国际:下调老铺黄金(06181)目标价21%至435港元 维持“优于大市”评级09-28
- ·港股异动 | 西普尼(02583)一度跌超11%创新低 股价较月内高点接近腰斩09-28
- ·花旗:澜起科技(06809)创办人相关股东减持料影响有限 重申A股(688008.SH)“买入”评级09-28
- ·港股异动 | 泉峰控股(02285)午后涨超7% 公司完成两次重磅高层人事布局 汇丰看好中期增长加快09-28
- ·三安光电实控人林秀成被刑拘 股价历史高位光大证券喊买09-28
今日提示


