
当前位置 > 散户吧 > 股市动态 > 机构传真 > 告别高周转:地产行业加速演变成龙头集中格局
告别高周转:地产行业加速演变成龙头集中格局
地产行业政策基调的改变,使得单纯的“土储规模”不再是护城河,反而可能变成侵蚀现金流的负债;真实的造血能力、资产质量以及极低的融资成本才是真正的筹码。? 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
进入2026年的秋天,中国房地产的政策基调发生了微妙但彻底的变化。
同样一笔100万元的首套房贷,按新政测算,前五年月供可从约4270元降至3080元左右;但对开发商来说,同样一个项目从开盘到回款,可能要从过去的6个月—9个月拉长到两年以上。一边给购房者减负,一边给开发商收紧钱袋。
如果说过去几年的宏观政策基调是“救火”“保交楼”“防风险”,那么从2026年下半年开始,随着一系列密集新政落地,监管层的意图已经非常明显:不再为旧的“高杠杆、高周转”模式续命,而是通过精细化组合拳,逼迫整个行业完成一场没有回头路的新旧更替。
这使得整个房地产行业的“二八分化”正在加速演变成寡头格局,龙头集中格局。上市房企的护城河也不再是土储,而是变成了真实的造血能力、资产质量以及极低的融资成本。本文也选取了四家具有代表性的上市公司为例进行分析。
本文来自散户吧WWW.SANHUBA.COM
需求端定向宽松 本文来自散户吧WWW.SANHUBA.COM
供给端继续去杠杆
本文来自散户吧WWW.SANHUBA.COM
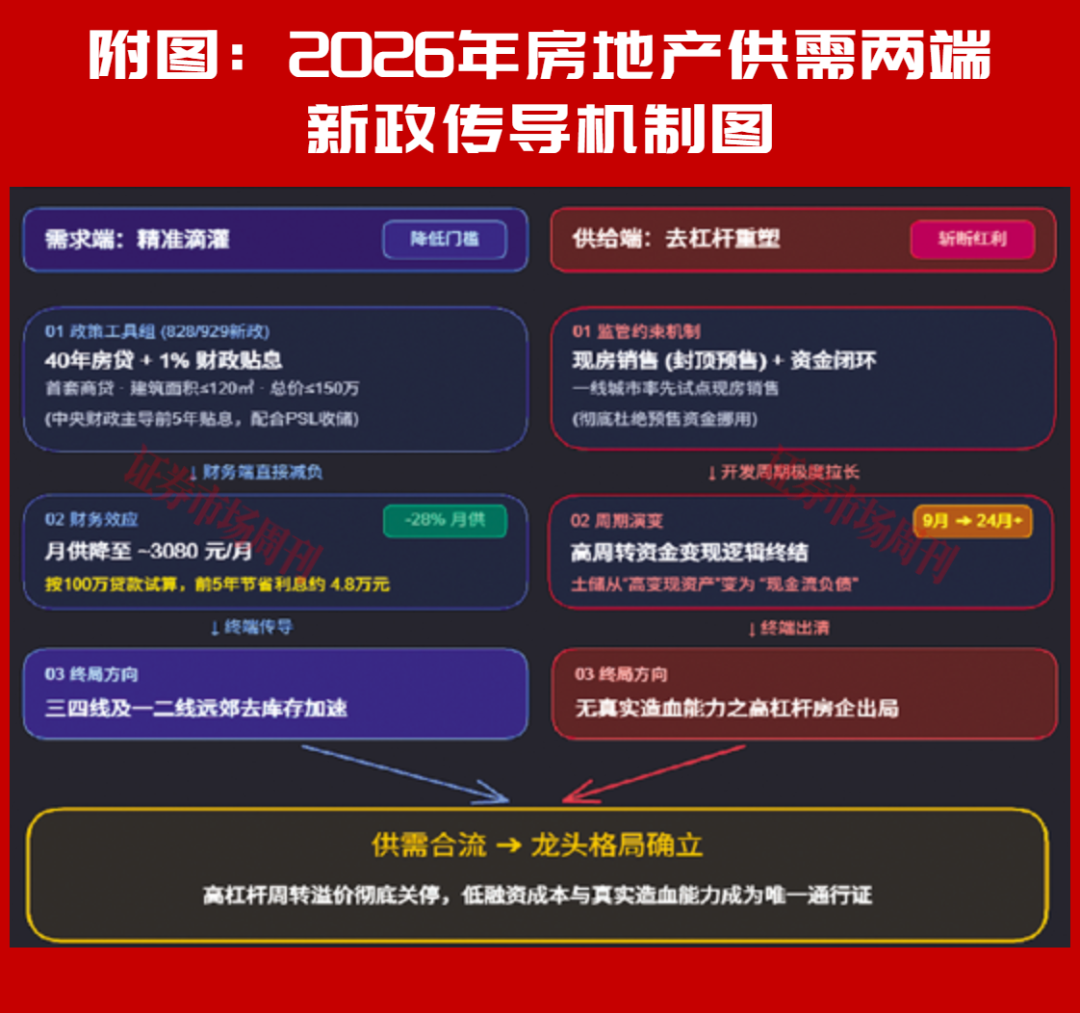
8月28日,金融监管总局与央行发文,将个人住房贷款最长期限放宽至40年;9月29日,财政部、央行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),自10月1日起,对符合条件的新发放首套商贷(120平方米及以下且总价150万元以内)给予最高1个百分点的财政贴息,期限最长5年,单户上限100万元。 本文来自散户吧WWW.SANHUBA.COM
150万元的总价是一道明确的分水岭:直接将一线城市的核心区项目、强二线城市的大平层改善盘排除在财政补贴之外。在一线城市,150万元总价往往只能触及远郊区(如北京五环外)的小户型或核心区的“老破小”;但在广大三、四线城市及部分弱二线城市,150万元却足以覆盖主流的优质新房。财政资金不再为热点城市的高总价资产抬杠杆,而是精准定向为低线城市和远郊刚需去库存。
本文来自散户吧WWW.SANHUBA.COM
与此同时,以北京等一线城市推进的“现房销售”(封顶预售)为代表,供给端直接斩断了预售制的预支红利。一拉一紧之间,旧有的高周转红利被彻底封死。 本文来自散户吧WWW.SANHUBA.COM
对行业而言,这绝不是一次简单的周期性宽松,而是一场残酷的供给侧出清:高周转的财务杠杆彻底失效,现房销售把资金回笼周期拉长至两年以上,财政贴息又精准向刚需倾斜,整个房地产行业的“二八分化”正在加速演变成寡头格局。 本文来自散户吧WWW.SANHUBA.COM
这轮新政不是传统意义上的大水漫灌,而是一场极度精细的结构性引导。其传导机制可概括为附图:需求端以40年房贷和1%贴息定向帮助低总价刚需去库存,供给端以现房销售和资金监管终结高周转模式,两端共同推动行业出清与格局重塑。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
这套组合拳以中央财政为主导,瞄准的是“收入处于爬坡期,但有刚性居住需求”的潜在购房者。 本文来自散户吧WWW.SANHUBA.COM
与需求端释放补贴不同,供给端的监管逻辑正在彻底重构。以北京“828新政”实施细则为例,2026年8月28日后新发布的商品住房项目,申请预售必须完成单体建筑主体结构封顶,并鼓励优先选择现房销售。
在这种背景下,行业会快速淘汰那些缺乏信用背书、拿不到低成本资金的民营房企。行业格局会逐步从“二八分化”走向更集中的“一九格局”,留下的参与者基本将会是融资成本在3%以下的央国企。本次改变不仅仅是简单的行业调控,更是一次对弱势产能与高杠杆模式的淘汰。 本文来自散户吧WWW.SANHUBA.COM
这场资金链逻辑的转变,直接颠覆了过去二十年房企赖以生存的预售红利。这场调控彻底改变了行业生态:对购房者而言,低总价刚需迎来减负、期房时代即将走向终点;而对行业观察者来说,透过短期表面利润,关注资产质量、资金成本与现金流安全性,已成为评估房企长期价值的核心主线。单纯的“土储规模”不再是护城河,反而可能变成侵蚀现金流的负债;真实的造血能力、资产质量以及极低的融资成本才是真正的筹码。
四家公司横向对比 本文来自散户吧WWW.SANHUBA.COM
谁的护城河最深? 本文来自散户吧WWW.SANHUBA.COM
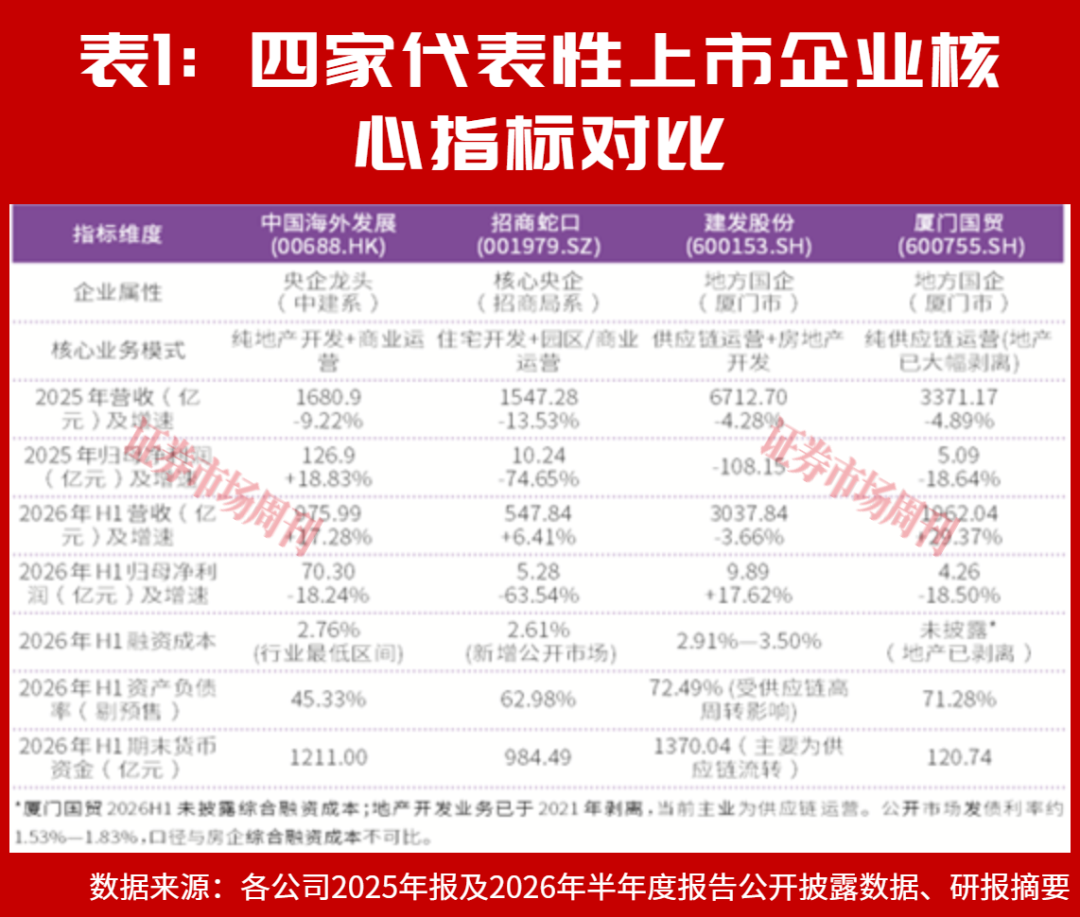
本文选取四家具有代表性的上市公司:纯血央企龙头中国海外发展(00688.HK)、处于“开发+运营”转型期的核心央企招商蛇口、受地产与家居拖累但供应链底盘强悍的地方国企建发股份,以及已基本剥离地产业务的厦门国贸,通过拆解它们2025年及2026年上半年的财报,看看谁的护城河最深、谁的反转弹性最大。
本文来自散户吧WWW.SANHUBA.COM
政策的传导最终都会落在各企业的财务报表上。表1整理了四家代表性房企2025年年报及2026年中报的核心数据。
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·淘气天尊:大科技退潮大跌,低位“老登”全线反攻!05-29
- ·募集新规征求意见,私募行业迈入高质量发展周期09-17
- ·淘气天尊:市场如期调整以后该怎么办?11-20
- ·淘气天尊:科创板大跌3%,短期顶还是技术性调整?05-27
- ·超高容MLCC产品需求旺盛但供给受限 MLCC产业链有望持续受益08-10
- ·淘气天尊:北交所开始传递一个重要信号!12-09
- ·抖音携手媒体共创精品微短剧 短剧或成影视公司第二成长曲线01-09
- ·AI景气周期确立,国产AI龙头价值重塑06-30
- ·腾讯控股、字节跳动、阿里巴巴,有望在中国AI竞争中脱颖而出10-20
- ·中医药出海取得积极成效 中药材需求回暖、行情回升09-27
今日要闻更多>>
- ·淘气天尊:低开消化回稳,午后见真章!10-26
- ·联美控股因信披违规被立案 股价跌幅过半,中小投资人被迫“割肉”10-26
- ·《国家信息化“十五五”规划》发布 有望开启6G建设新周期10-26
- ·智元开源首个真实场景具身推理数据集 数据采集或成物理AI下一个风口10-26
- ·人形机器人产业浪潮推动 丝杠行业迎来新一轮成长曲线10-26
- ·【干货】工业机器人数采网关概念股,附股票名10-26
- ·创业板无线充电概念股票有哪几家?10-26
- ·创业板元宇宙概念上市公司哪家强?市值排名来了10-26
- ·创业板食品有哪些企业(2026/10/23)10-26
- ·创业板水泥概念上市企业名单(2026/10/23)10-26
财经要闻更多>>
- ·鸿利智汇(300219.SZ):第三季度净利润5342.94万元 同比减少11.58%10-26
- ·普达特科技(00650)10月23日斥资9.82万港元回购50万股10-26
- ·基石药业-B(02616)于ESMO 2026公布CS2009关键临床验证数据:逾300例患者数据同步验证作用机制、安全10-26
- ·基石药业-B(02616.HK)于ESMO2026公布CS2009关键临床验证数据:逾300例患者数据同步验证作用机制、10-26
- ·普达特科技(00650.HK)10月23日耗资9.82万港元回购50万股10-26
- ·本末科技(06731.HK):稳定价格期间结束、无稳定价格行动及超额配股权失效10-26
- ·欢创科技(06802.HK):超额配股权获悉数行使、稳定价格行动及稳定价格期结束10-26
- ·本末科技(06731):稳定价格期间结束、无稳定价格行动及超额配股权失效10-26
- ·高盛KOSPI目标“高空跳水”:12000点砍至9000点,仍坚称有60%上行空间10-26
- ·天齐锂业(09696.HK)前三季度归母净利润56.02亿元 同比增长3013.86%10-26
今日提示


